 โดย Chiangmai Living Team
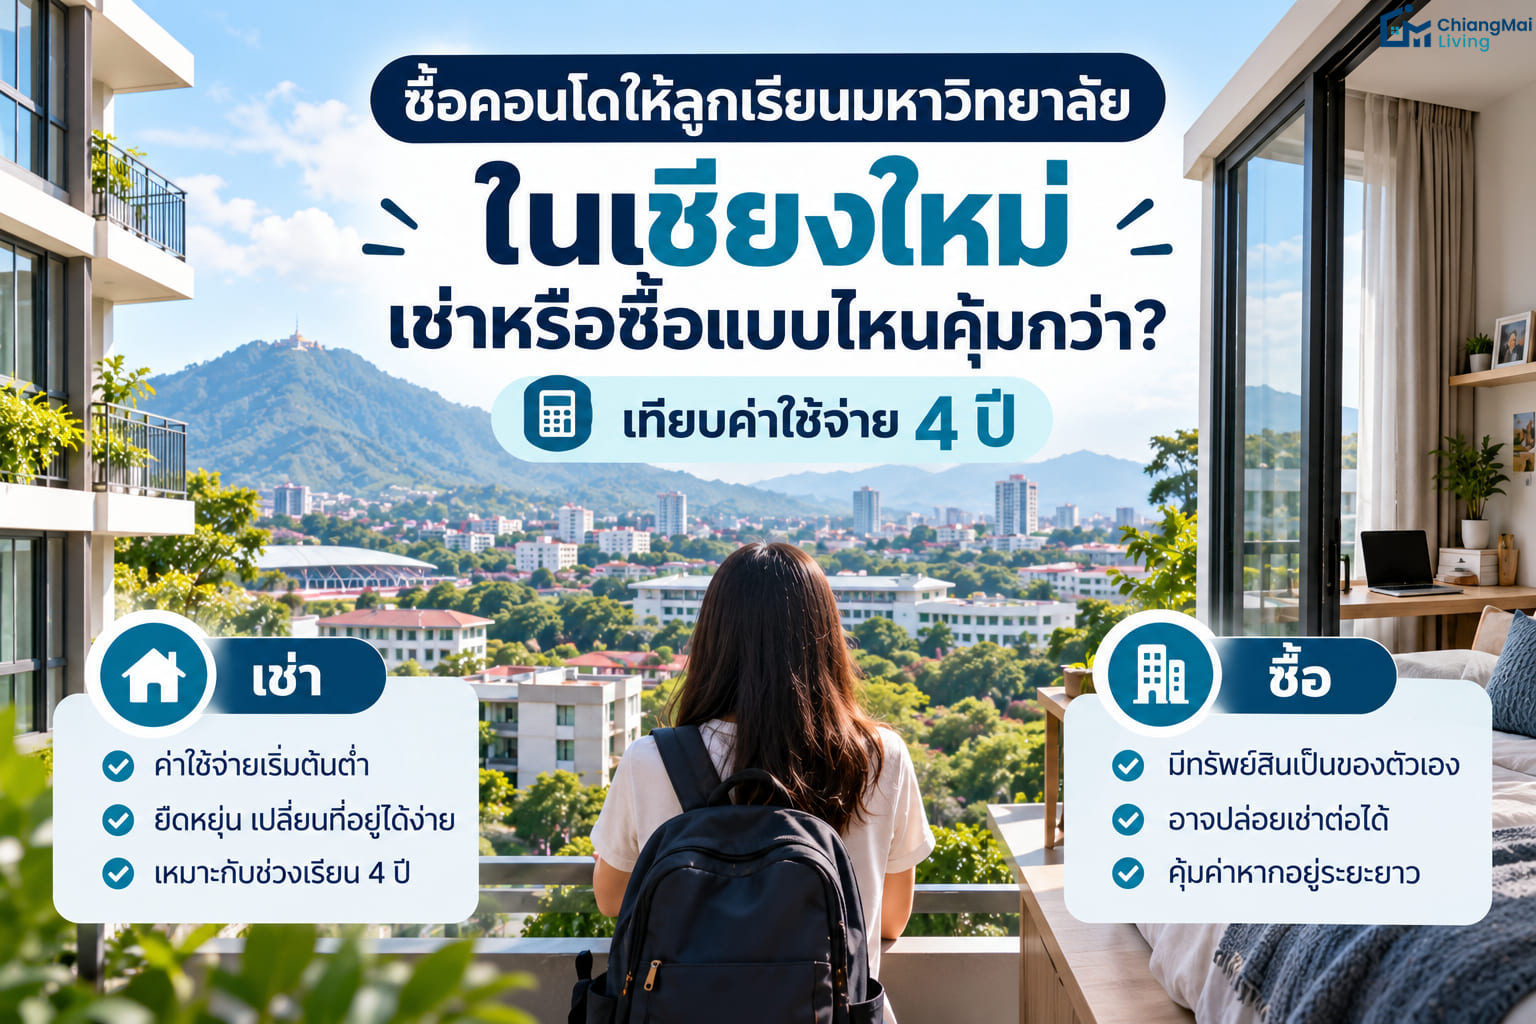
เมื่อลูกสอบติดมหาวิทยาลัยในเชียงใหม่ เช่น มหาวิทยาลัยเชียงใหม่ (มช.) หรือมหาวิทยาลัยแม่โจ้ ผู้ปกครองหลายบ้านต้องตัดสินใจเรื่องที่พักไปพร้อมกัน ทั้งหอพัก คอนโดเช่า และการซื้อคอนโดให้ลูกอยู่
บทความนี้จำลองตัวเลข 4 ปีของการเช่าเทียบกับการซื้อคอนโดให้ลูกเรียน พร้อมต้นทุนที่มักถูกมองข้าม เช่น ดอกเบี้ย ค่าธรรมเนียม และภาษีตอนขาย รวมถึงเรื่องชื่อผู้กู้และการโอนให้ลูกภายหลัง เพื่อให้คุณตัดสินใจเรื่องซื้อคอนโดให้ลูกเรียนได้อย่างมั่นใจ
| สรุปใน 30 วินาที ▸ตัวเลข 4 ปี: ถ้าซื้อห้อง 2 ล้านบาทและขายเมื่อครบ 4 ปีที่ราคาเดิม ต้นทุนสุทธิประมาณ 456,000 บาท ใกล้เคียงค่าเช่า 480,000 บาท (เช่าเดือนละ 10,000 บาท) และการซื้อจะเสียเปรียบหากราคาลดลงเกินราว 1% หรือดอกเบี้ยสูงขึ้น ▸ต้นทุนที่มักถูกลืม: ค่าธรรมเนียมตอนซื้อ ภาษีและค่าธรรมเนียมตอนขาย และดอกเบี้ย มีผลต่อความคุ้มมากกว่าค่าส่วนกลางที่หลายคนมองเป็นหลัก ▸ชื่อผู้กู้: โดยทั่วไปผู้ปกครองที่ธนาคารอนุมัติเป็นผู้กู้และผู้ถือกรรมสิทธิ์ และการโอนให้ลูกภายหลังเป็นการให้โดยเสน่หา ไม่ใช่การรับมรดก |
เช่า ซื้อ หรือหอพัก เริ่มจากเข้าใจตัวเลือก
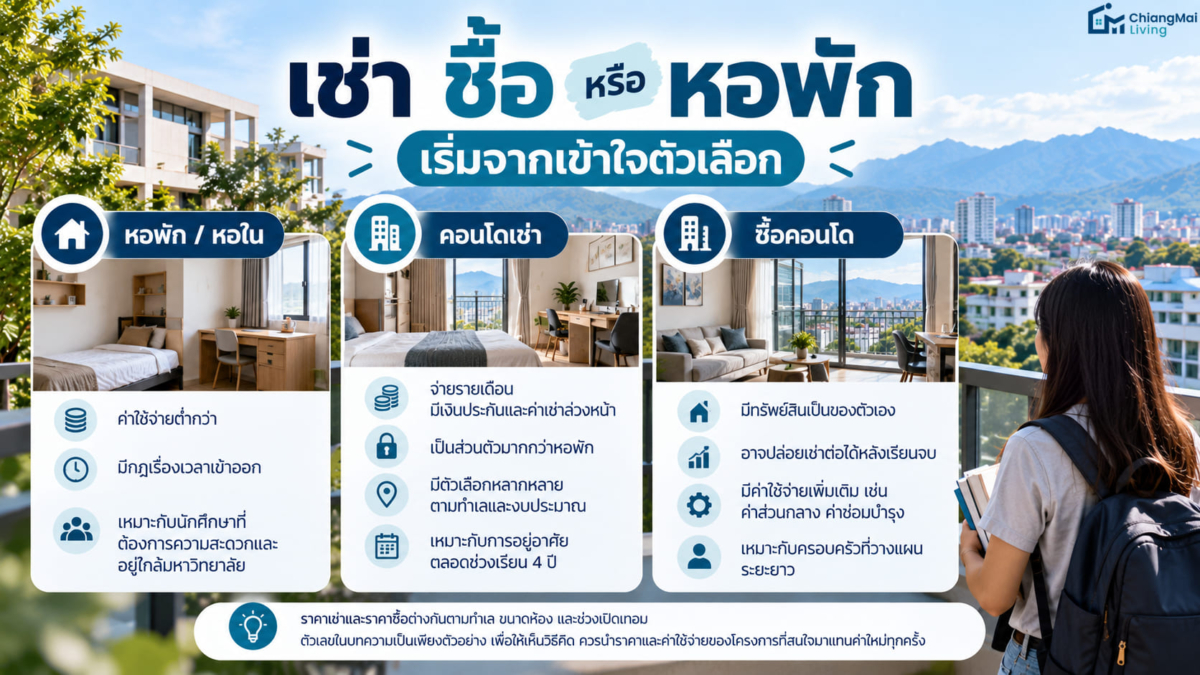
ผู้ปกครองส่วนใหญ่เทียบสามทางเลือก ได้แก่ หอพักหรือหอในของมหาวิทยาลัย ห้องคอนโดเช่า และการซื้อคอนโดให้ลูกอยู่ หอพักมักมีค่าใช้จ่ายต่ำกว่าและมีกฎเรื่องเวลาเข้าออก ส่วนคอนโดให้ความเป็นส่วนตัวมากกว่า บทความนี้เน้นการเทียบ การเช่าคอนโด กับ การซื้อคอนโด ตลอดช่วงเรียน 4 ปี
ราคาเช่าและราคาซื้อต่างกันมากตามทำเล ขนาดห้อง และช่วงเปิดเทอม ตัวเลขในบทความจึงเป็นตัวอย่างสมมติเพื่อให้เห็นวิธีคิด ไม่ใช่ราคาตลาดจริง ควรนำค่าเช่าและราคาห้องของโครงการที่คุณสนใจมาแทนค่าใหม่ทุกครั้ง
ค่าใช้จ่ายวันเริ่มเช่า เช่น เงินประกันและค่าเช่าล่วงหน้า ดูได้ที่ เช่าคอนโดเชียงใหม่ ต้องเตรียมเงินเท่าไหร่? และหากลูกจะอยู่ร่วมกับเพื่อน ดูวิธีทำข้อตกลงที่ เช่าคอนโดแชร์กับเพื่อน
เปรียบเทียบข้อดีข้อเสียของการเช่าและการซื้อ
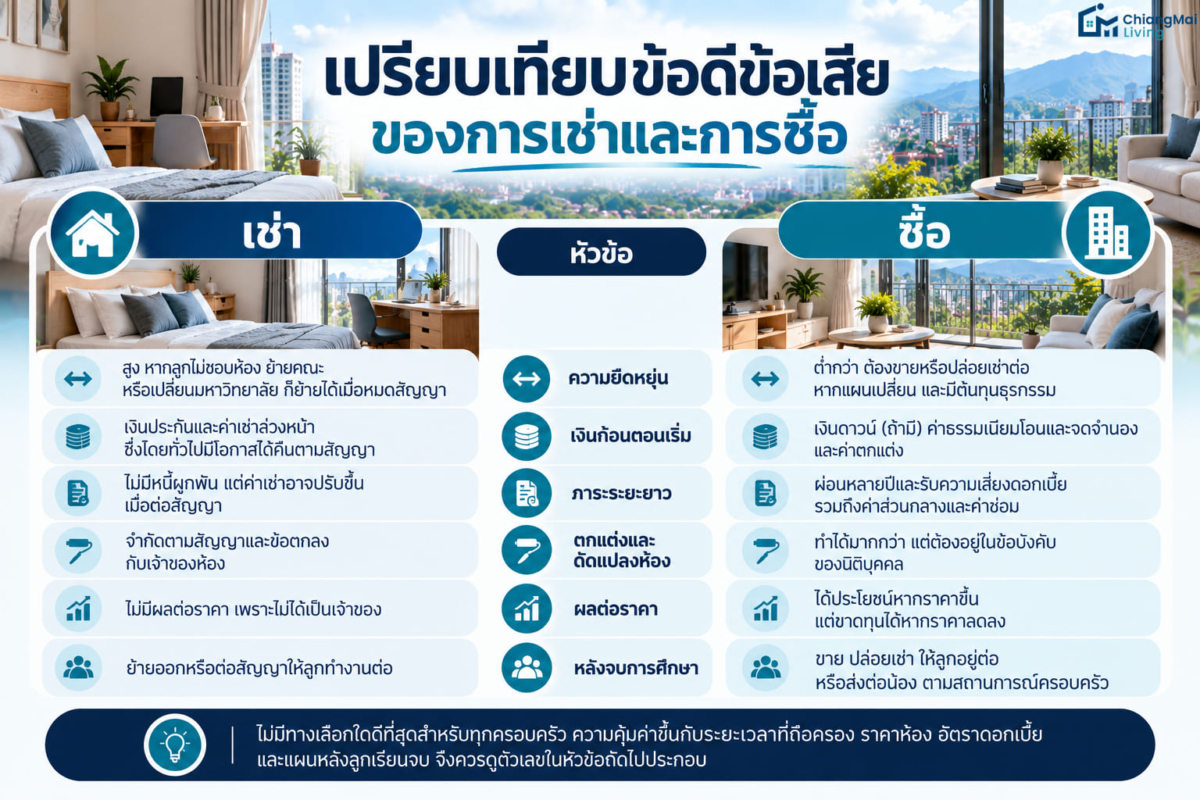
| หัวข้อ | เช่า | ซื้อ |
|---|---|---|
| ความยืดหยุ่น | สูง หากลูกไม่ชอบห้อง ย้ายคณะ หรือเปลี่ยนมหาวิทยาลัย ก็ย้ายได้เมื่อหมดสัญญา | ต่ำกว่า ต้องขายหรือปล่อยเช่าต่อหากแผนเปลี่ยน และมีต้นทุนธุรกรรม |
| เงินก้อนตอนเริ่ม | เงินประกันและค่าเช่าล่วงหน้า ซึ่งโดยทั่วไปมีโอกาสได้คืนตามสัญญา | เงินดาวน์ (ถ้ามี) ค่าธรรมเนียมโอนและจดจำนอง และค่าตกแต่ง |
| ภาระระยะยาว | ไม่มีหนี้ผูกพัน แต่ค่าเช่าอาจปรับขึ้นเมื่อต่อสัญญา | ผ่อนหลายปีและรับความเสี่ยงดอกเบี้ย รวมถึงค่าส่วนกลางและค่าซ่อม |
| ตกแต่งและดัดแปลงห้อง | จำกัดตามสัญญาและข้อตกลงกับเจ้าของห้อง | ทำได้มากกว่า แต่ต้องอยู่ในข้อบังคับของนิติบุคคล |
| ผลต่อราคา | ไม่มีผลต่อราคา เพราะไม่ได้เป็นเจ้าของ | ได้ประโยชน์หากราคาขึ้น แต่ขาดทุนได้หากราคาลดลง |
| หลังจบการศึกษา | ย้ายออกหรือต่อสัญญาให้ลูกทำงานต่อ | ขาย ปล่อยเช่า ให้ลูกอยู่ต่อ หรือส่งต่อน้อง ตามสถานการณ์ครอบครัว |
ไม่มีทางเลือกใดดีที่สุดสำหรับทุกครอบครัว ความคุ้มค่าขึ้นกับระยะเวลาที่ถือครอง ราคาห้อง อัตราดอกเบี้ย และแผนหลังลูกเรียนจบ จึงควรดูตัวเลขในหัวข้อถัดไปประกอบ
ตัวอย่างจำลองตัวเลข 4 ปี (48 เดือน) ซื้อกับเช่า
ตัวอย่างนี้ตั้งสมมติฐานให้ชัดเจนเพื่อให้คุณแทนค่าด้วยตัวเลขของตัวเองได้ ตัวเลขทั้งหมดเป็นการจำลอง ไม่ใช่ข้อเสนอหรือการรับประกันผลลัพธ์
| รายการ | ค่าที่สมมติ | หมายเหตุ |
|---|---|---|
| ราคาห้องที่ซื้อ | 2,000,000 บาท | สมมติ ราคาจริงขึ้นกับโครงการและทำเล |
| ค่าเช่าเปรียบเทียบ | 10,000 บาท/เดือน (กรณีเทียบ 8,000 บาท/เดือน) | สมมติ ไม่นับค่าน้ำค่าไฟ และเงินประกันที่โดยทั่วไปได้คืน |
| เงินกู้ | 2,000,000 บาท ระยะเวลา 30 ปี | สมมติกู้เต็มราคาเพื่อให้เห็นภาพ ธนาคารอาจให้วงเงินและเงินดาวน์ต่างกัน |
| ดอกเบี้ย | 3% ต่อปี คงที่ตลอด 4 ปี (กรณีเปรียบเทียบ 5%) | สมมติ ดอกเบี้ยจริงอาจเปลี่ยนเมื่อพ้นช่วงโปรโมชัน |
| ค่าส่วนกลางและค่าบำรุงรักษา | ค่าส่วนกลาง 15,000 บาท/ปี รวม 4 ปี 60,000 บาท และค่าบำรุงรักษารวม 20,000 บาท | สมมติ ตัวเลขจริงขึ้นกับขนาดห้องและโครงการ |
| ค่าธรรมเนียมตอนซื้อ | ค่าโอน 2% และค่าจดจำนอง 1% รวม 60,000 บาท | อัตราปกติ หากผู้ซื้อรับทั้งหมด ไม่นับโปรโมชันและมาตรการภาครัฐ |
| ต้นทุนตอนขายเมื่อครบ 4 ปี | ภาษีธุรกิจเฉพาะ 3.3% 66,000 บาท และค่าโอนส่วนที่ผู้ขายรับ 1% 20,000 บาท | ยังไม่นับภาษีเงินได้หัก ณ ที่จ่ายและค่านายหน้า (ถ้ามี) ซึ่งทำให้ต้นทุนสูงขึ้น |
| ราคาขายเมื่อครบ 4 ปี | เท่าเดิม ลดลง 5% และเพิ่มขึ้น 5% | สถานการณ์สมมติ ไม่ใช่การคาดการณ์ราคา |
ผลการจำลอง เงินที่ไม่ได้กลับคืนใน 4 ปี
ในที่นี้ ‘ต้นทุนสุทธิ’ ของการซื้อคือดอกเบี้ย ค่าใช้จ่ายถือครอง ค่าธรรมเนียมตอนซื้อและตอนขาย รวมกับส่วนต่างราคาที่ขาดทุนหรือได้กำไร ส่วนเงินต้นที่ผ่อนไปไม่นับเป็นต้นทุน เพราะยังเป็นมูลค่าห้องที่ได้กลับมาตอนขาย
| กรณี | ต้นทุนที่ไม่ได้กลับคืน (4 ปี) | ที่มาของตัวเลข |
|---|---|---|
| เช่า 8,000 บาท/เดือน | 384,000 บาท | ค่าเช่า 48 เดือน |
| เช่า 10,000 บาท/เดือน | 480,000 บาท | ค่าเช่า 48 เดือน |
| ซื้อ ดอกเบี้ย 3% ขายราคาเดิม | ประมาณ 455,900 บาท | ดอกเบี้ย 229,900 + ถือครอง 80,000 + ซื้อ 60,000 + ขาย 86,000 |
| ซื้อ ดอกเบี้ย 3% ขายถูกลง 5% | ประมาณ 555,900 บาท | ต้นทุนข้างต้น + ขาดทุนราคา 100,000 บาท |
| ซื้อ ดอกเบี้ย 3% ขายแพงขึ้น 5% | ประมาณ 355,900 บาท | ต้นทุนข้างต้น – กำไรราคา 100,000 บาท |
| ซื้อ ดอกเบี้ย 5% ขายราคาเดิม | ประมาณ 613,900 บาท | ดอกเบี้ย 48 เดือนแรกประมาณ 387,900 บาท |
| ซื้อ ดอกเบี้ย 3% ขายราคาเดิม และเข้าเงื่อนไขมาตรการค่าธรรมเนียม 0.01% | ประมาณ 396,300 บาท | ค่าธรรมเนียมตอนซื้อเหลือราว 400 บาท (ตรวจเงื่อนไขและวันสิ้นสุดก่อน) |
สิ่งที่ตัวเลขนี้บอก
- ผ่อนน้อยกว่าค่าเช่า แต่ไม่ได้แปลว่าซื้อถูกกว่า: ยอดผ่อนประมาณ 8,432 บาทต่อเดือน (รวม 48 เดือนประมาณ 404,740 บาท) ต่ำกว่าค่าเช่า 10,000 บาท แต่เงินต้นที่ผ่อนได้ในช่วงนี้มีเพียงประมาณ 174,800 บาท ส่วนที่เหลือไปกับดอกเบี้ย
- ยังเป็นหนี้ก้อนใหญ่เมื่อลูกจบ: เมื่อผ่อนครบ 48 เดือน ยอดเงินกู้คงเหลือประมาณ 1,825,200 บาท ซึ่งต้องไถ่ถอนจากเงินขายห้องหรือผ่อนต่อ
- กรณีราคาเท่าเดิม ซื้อกับเช่าใกล้เคียงกัน: ต้นทุนซื้อประมาณ 455,900 บาท เทียบกับค่าเช่า 480,000 บาท และหากค่าเช่าอยู่ที่ 8,000 บาท การเช่าจะถูกกว่าการซื้อ
- ราคาที่ลดลงเพียงเล็กน้อยก็พลิกผลได้: หากขายต่ำกว่าราคาซื้อเกินประมาณ 1.2% การซื้อจะมีต้นทุนสูงกว่าเช่า (หากเข้าเงื่อนไขค่าธรรมเนียม 0.01% ตอนซื้อ ระดับนี้ขยับเป็นประมาณ 4.2%)
- ดอกเบี้ยสูงขึ้นทำให้ซื้อเสียเปรียบ: ที่ดอกเบี้ย 5% ต้นทุนซื้อสูงกว่าค่าเช่า 10,000 บาทอย่างชัดเจน ดอกเบี้ยจึงเป็นตัวแปรสำคัญที่ควรสอบถามธนาคารก่อนตัดสินใจ
ตัวเลขเป็นการจำลองเพื่อให้เห็นวิธีคิด เงื่อนไขจริงของธนาคาร ราคาห้อง ค่าเช่า และภาษีอาจต่างกัน ควรตรวจสอบกับธนาคาร นิติบุคคล และสำนักงานที่ดินก่อนตัดสินใจ
ต้นทุนที่มักถูกมองข้ามเมื่อซื้อให้ลูก
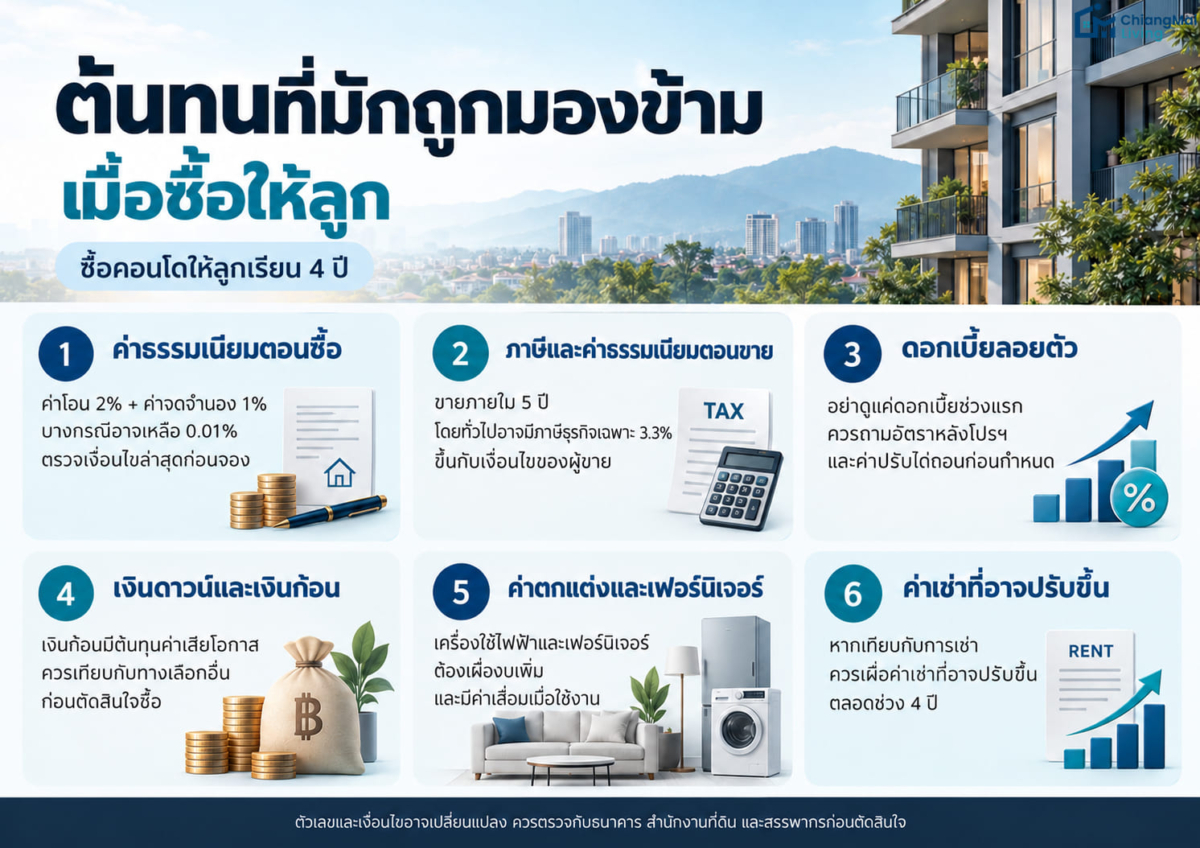
- ค่าธรรมเนียมตอนซื้อ: ตามอัตราปกติ ค่าโอน 2% ของราคาประเมิน และค่าจดจำนอง 1% ของวงเงินกู้ ตามข้อมูลที่ตรวจจากเว็บ มีมาตรการลดค่าโอนและค่าจดจำนองเหลือ 0.01% สำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาท เมื่อผู้ซื้อเป็นบุคคลธรรมดาสัญชาติไทยและทำโอนพร้อมจำนองในคราวเดียวกัน โดยประกาศว่าใช้ถึง 30 มิถุนายน 2570 ควรตรวจเงื่อนไขล่าสุดก่อนจอง ดูเรื่องโปรโมชันฟรีค่าโอนเพิ่มเติมที่ โปรโมชั่นคอนโดเชียงใหม่ ฟรีค่าโอน จริงแค่ไหน? และภาพรวมค่าใช้จ่ายที่ ซื้อคอนโดเชียงใหม่ ต้องเตรียมเงินเท่าไหร่?
- ภาษีและค่าธรรมเนียมตอนขาย: ตามหลักของกรมสรรพากร หากขายภายใน 5 ปีนับจากวันที่ได้มา โดยทั่วไปมีภาษีธุรกิจเฉพาะ 3.3% ของราคาขายหรือราคาประเมิน (แล้วแต่ราคาใดสูงกว่า) เว้นแต่เข้าข้อยกเว้น เช่น ถือครองเกิน 5 ปี หรือมีชื่อผู้ขายในทะเบียนบ้านของห้องนั้นครบ 1 ปี ซึ่งมักไม่ตรงกับกรณีผู้ปกครองเป็นเจ้าของแต่ลูกเป็นผู้อยู่ ดูรายละเอียดที่ ขายคอนโดต้องเสียภาษีอะไรบ้าง? และกรณียังผ่อนไม่หมดดูที่ ขายคอนโดที่ยังผ่อนไม่หมดได้ไหม?
- ดอกเบี้ยลอยตัว: ดอกเบี้ยช่วงแรกอาจต่ำกว่าช่วงหลัง ควรขอตารางอัตราดอกเบี้ยตลอดสัญญาและค่าปรับไถ่ถอนก่อนกำหนดจากธนาคาร
- เงินดาวน์และต้นทุนของเงินก้อน: หากวางเงินดาวน์หรือซื้อด้วยเงินสด เงินก้อนนั้นอาจนำไปใช้ทางอื่นได้ ซึ่งเป็นต้นทุนที่ไม่ได้อยู่ในตารางข้างต้น
- ค่าตกแต่งและเฟอร์นิเจอร์: ห้องเปล่าหรือห้องมือสองอาจต้องเพิ่มงบเครื่องใช้ไฟฟ้าและเฟอร์นิเจอร์ ซึ่งมีมูลค่าลดลงเมื่อใช้งาน
- ค่าเช่าที่ปรับขึ้น: ในฝั่งเช่า ค่าเช่าอาจเพิ่มเมื่อต่อสัญญา ซึ่งควรนำมาคิดในกรอบ 4 ปีด้วย
ตัวเลขและเงื่อนไขข้างต้นเป็นหลักการทั่วไปซึ่งเปลี่ยนแปลงได้ ควรตรวจสอบกับธนาคาร สำนักงานที่ดิน และสรรพากรก่อนตัดสินใจ
ทำเลใกล้ มช. และแม่โจ้ เลือกอย่างไรให้ขายหรือให้เช่าต่อได้
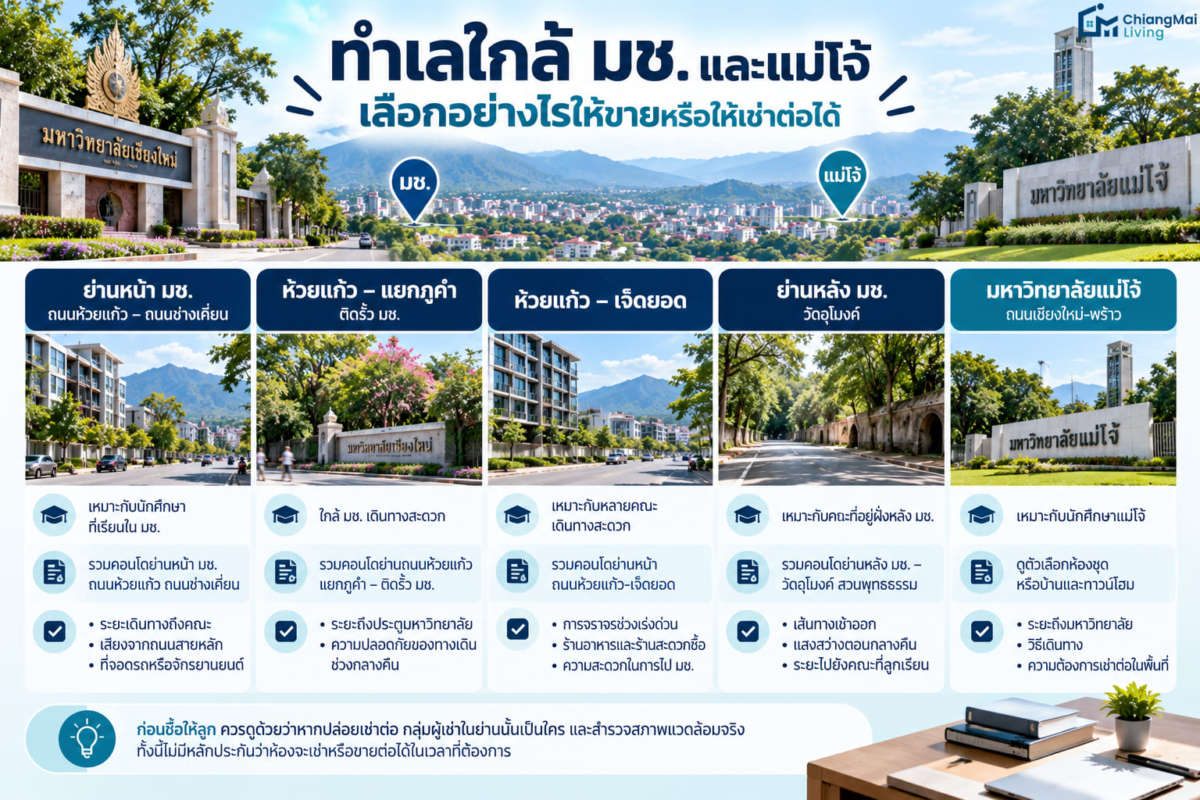
หากตัดสินใจซื้อ ทำเลมีผลต่อทั้งความสะดวกของลูกและโอกาสขายหรือให้เช่าต่อเมื่อเรียนจบ ควรเริ่มจากคณะที่ลูกเรียนและวิธีเดินทางประจำวัน เช่น เดินเท้า จักรยาน มอเตอร์ไซค์ หรือรถรับส่ง แล้วค่อยเทียบราคาและโครงการ ตารางต่อไปนี้พาไปยังบทความรวมคอนโดรายย่านของเว็บ แทนการแนะนำชื่อโครงการเฉพาะ
| ย่าน | บทความรวมคอนโดของเว็บ | สิ่งที่ควรตรวจสำหรับนักศึกษา |
|---|---|---|
| ย่านหน้า มช. ถนนห้วยแก้ว – ถนนช่างเคี่ยน | รวมคอนโดย่านหน้า มช. ถนนห้วยแก้ว ถนนช่างเคี่ยน | เส้นทางจากห้องถึงคณะที่ลูกเรียนจริง เสียงจากถนนสายหลัก และที่จอดรถหรือจักรยานยนต์ |
| ห้วยแก้ว – แยกภูคำ ติดรั้ว มช. | รวมคอนโดย่านถนนห้วยแก้ว – แยกภูคำ – ติดรั้ว มช. | ระยะถึงประตูมหาวิทยาลัยที่ใช้จริง และความปลอดภัยของทางเดินช่วงกลางคืน |
| ห้วยแก้ว – เจ็ดยอด | รวมคอนโดย่านหน้า ถนนห้วยแก้ว-เจ็ดยอด | การจราจรช่วงเร่งด่วน ร้านอาหารและร้านสะดวกซื้อในละแวก และความสะดวกในการไปมหาวิทยาลัย |
| ย่านหลัง มช. – วัดอุโมงค์ | รวมคอนโดย่านหลัง มช. – วัดอุโมงค์ สวนพุทธธรรม | เส้นทางเข้าออกและแสงสว่างตอนกลางคืน รวมถึงระยะไปยังคณะที่ลูกเรียน |
| มหาวิทยาลัยแม่โจ้ (ถนนเชียงใหม่-พร้าว ต.หนองหาร อ.สันทราย) | – | ชนิดที่พัก (ห้องชุดหรือบ้านและทาวน์โฮม) เพราะขั้นตอนโอนและภาษีต่างกัน ระยะถึงมหาวิทยาลัย วิธีเดินทาง และความต้องการเช่าต่อ ซึ่งควรสำรวจในพื้นที่จริง |
ก่อนซื้อให้ลูก ควรประเมินด้วยว่าหากต้องปล่อยเช่าต่อ กลุ่มผู้เช่าในย่านนั้นเป็นใคร ดูภาพรวมได้ที่ ปล่อยเช่าคอนโดเชียงใหม่ให้ใครดี? ทั้งนี้ไม่มีหลักประกันว่าห้องจะเช่าหรือขายต่อได้ในเวลาที่ต้องการ
ซื้อชื่อใคร กู้ใคร และโอนให้ลูกภายหลังอย่างไร
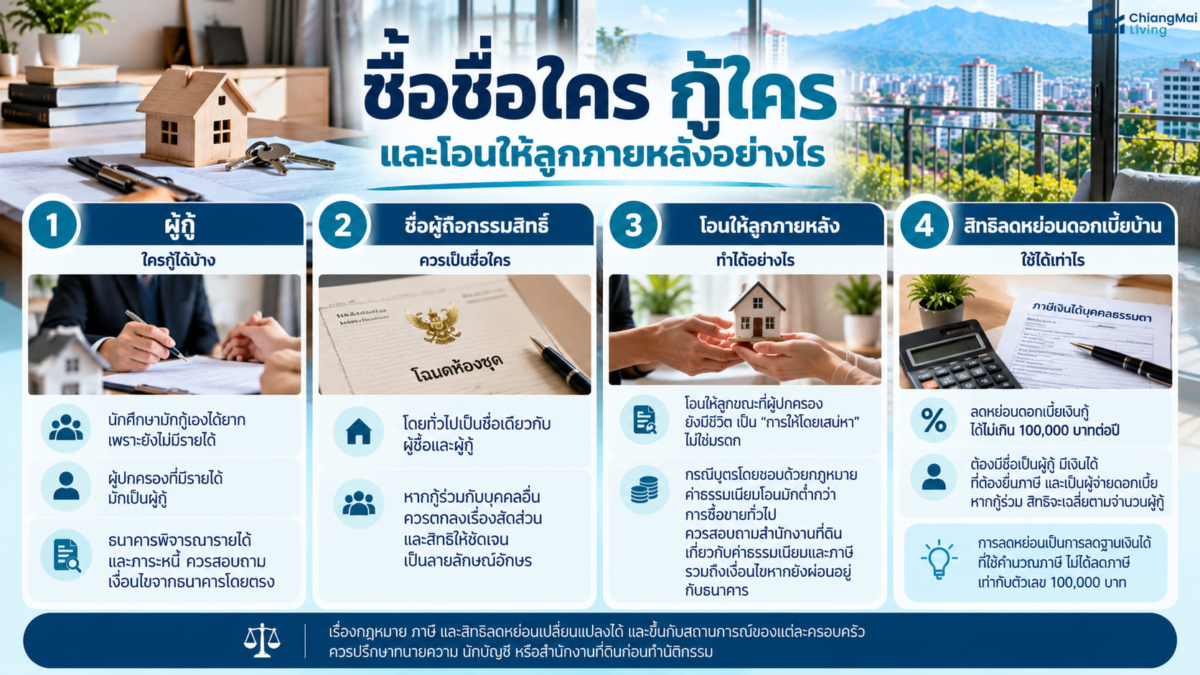
- ผู้กู้: โดยทั่วไปธนาคารพิจารณารายได้และภาระหนี้ของผู้กู้ นักศึกษาที่ยังไม่มีรายได้จึงมักกู้เองได้ยาก ผู้ปกครองที่มีรายได้จึงมักเป็นผู้กู้ ควรสอบถามธนาคารโดยตรง ดูสาเหตุที่กู้ไม่ผ่านที่ กู้ซื้อคอนโดไม่ผ่านเพราะอะไร?
- ชื่อผู้ถือกรรมสิทธิ์: โดยทั่วไปเป็นชื่อเดียวกับผู้ซื้อและผู้กู้ หากกู้ร่วมกับบุคคลอื่น ควรตกลงเรื่องสัดส่วนและสิทธิให้ชัดเจนเป็นลายลักษณ์อักษร
- โอนให้ลูกภายหลัง: การโอนห้องให้ลูกขณะที่ผู้ปกครองยังมีชีวิตเป็น ‘การให้โดยเสน่หา’ ไม่ใช่มรดก (มรดกคือทรัพย์ที่ตกทอดเมื่อเจ้าของเสียชีวิต) ข้อมูลจากเว็บหลายแหล่งระบุว่ากรณีบุตรโดยชอบด้วยกฎหมาย ค่าธรรมเนียมโอนมีอัตราต่ำกว่าการซื้อขายทั่วไป แต่ควรสอบถามสำนักงานที่ดินเรื่องค่าธรรมเนียมและภาษีที่แท้จริง รวมถึงเงื่อนไขหากยังผ่อนอยู่กับธนาคาร
- สิทธิลดหย่อนดอกเบี้ยบ้าน: ตามหลักของกรมสรรพากร ดอกเบี้ยเงินกู้เพื่อซื้อที่อยู่อาศัยนำมาลดหย่อนภาษีเงินได้ได้ไม่เกิน 100,000 บาทต่อปี ผู้ใช้สิทธิต้องมีชื่อเป็นผู้กู้ มีเงินได้ที่ต้องยื่นภาษี และเป็นผู้จ่ายดอกเบี้ย กรณีกู้ร่วมสิทธิจะเฉลี่ยตามจำนวนผู้กู้ การลดหย่อนเป็นการลดฐานเงินได้ที่ใช้คำนวณภาษี ไม่ได้ลดภาษีเท่ากับตัวเลข 100,000 บาท และยังควรสอบถามกรมสรรพากรว่ากรณีซื้อห้องให้ลูกอยู่ใช้สิทธิได้หรือไม่
เรื่องกฎหมาย ภาษี และสิทธิลดหย่อนเปลี่ยนแปลงได้ และขึ้นกับสถานการณ์ของแต่ละครอบครัว ควรปรึกษาทนายความ นักบัญชี หรือสำนักงานที่ดินก่อนทำนิติกรรม
ลูกเรียนจบแล้ว ห้องนี้ทำอะไรต่อได้
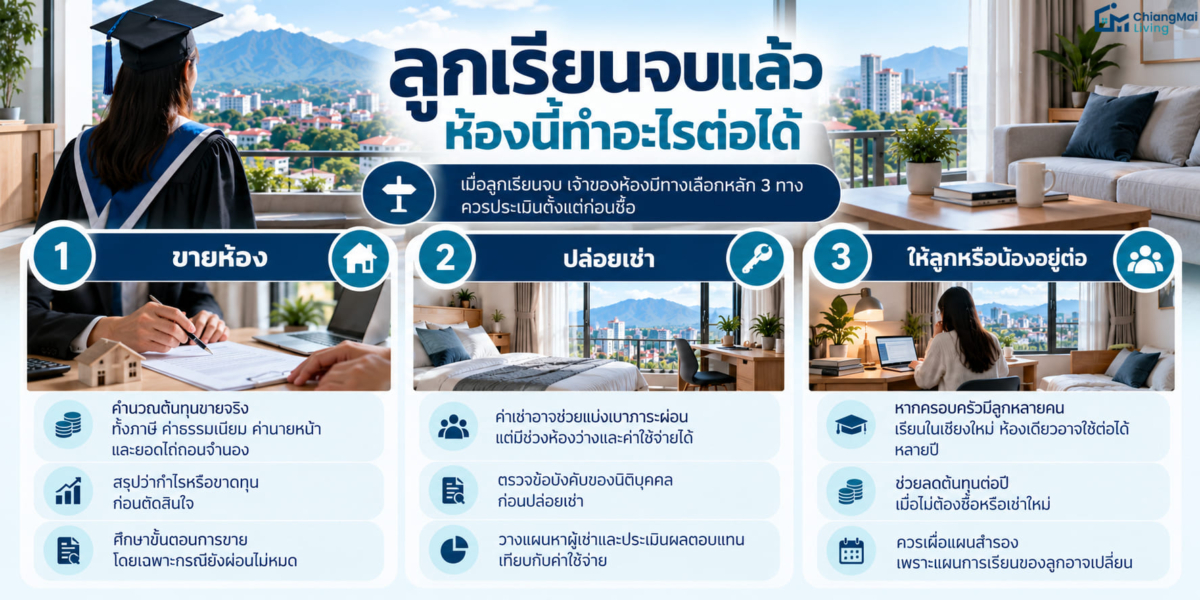
เมื่อลูกเรียนจบ เจ้าของห้องมีทางเลือกหลัก 3 ทาง ควรประเมินตั้งแต่ก่อนซื้อ
- ขายห้อง: ต้องคำนวณต้นทุนขายจริง ทั้งภาษี ค่าธรรมเนียม ค่านายหน้า และยอดไถ่ถอนจำนอง ก่อนสรุปว่ากำไรหรือขาดทุน ดูขั้นตอนได้ที่ ขายคอนโดที่ยังผ่อนไม่หมดได้ไหม?
- ปล่อยเช่า: ค่าเช่าอาจช่วยแบ่งเบาภาระผ่อน แต่มีช่วงห้องว่างและค่าใช้จ่ายได้ ควรตรวจข้อบังคับของนิติบุคคลและวางแผนหาผู้เช่า ดูแนวทางที่ ปล่อยเช่าคอนโดเชียงใหม่ให้ใครดี?
- ให้ลูกหรือน้องอยู่ต่อ: หากครอบครัวมีลูกหลายคนเรียนในเชียงใหม่ ห้องเดียวอาจใช้ต่อได้หลายปี ซึ่งช่วยลดต้นทุนต่อปี แต่ควรไม่นับเป็นสิ่งที่แน่นอนเพราะแผนการเรียนของลูกอาจเปลี่ยน
เช็กลิสต์ ครอบครัวเหมาะกับการเช่าหรือการซื้อ
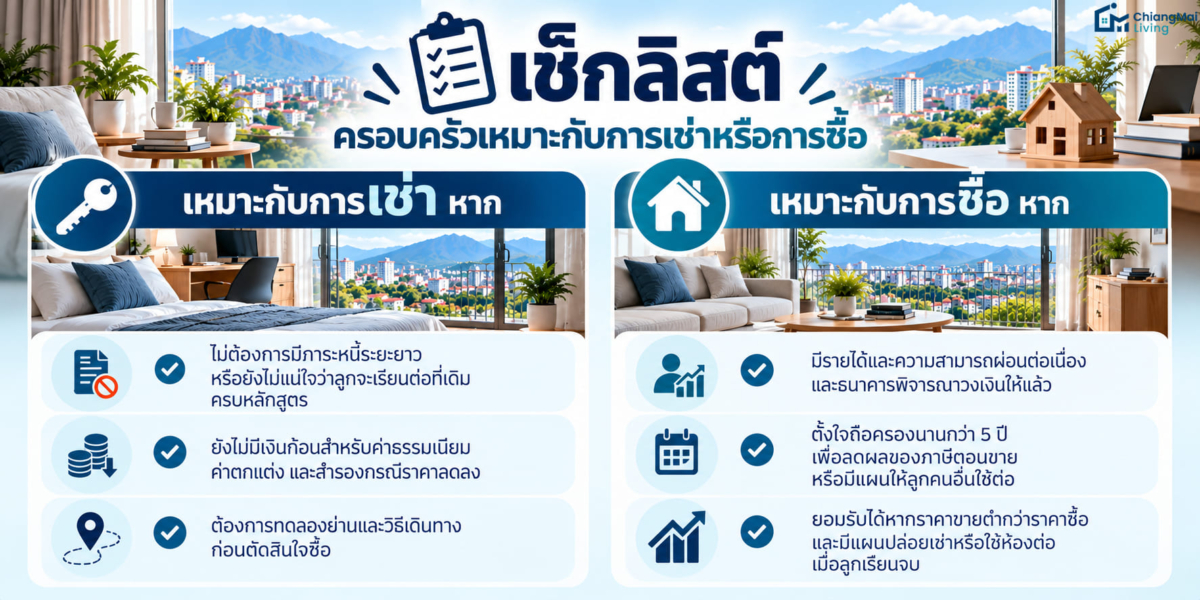
เหมาะกับการเช่า หาก
- ไม่ต้องการมีภาระหนี้ระยะยาว หรือยังไม่แน่ใจว่าลูกจะเรียนต่อที่เดิมครบหลักสูตร
- ยังไม่มีเงินก้อนสำหรับค่าธรรมเนียม ค่าตกแต่ง และสำรองกรณีราคาลดลง
- ต้องการทดลองย่านและวิธีเดินทางก่อนตัดสินใจซื้อ
เหมาะกับการซื้อ หาก
- มีรายได้และความสามารถผ่อนต่อเนื่อง และธนาคารพิจารณาวงเงินให้แล้ว
- ตั้งใจถือครองนานกว่า 5 ปี เพื่อลดผลของภาษีตอนขาย หรือมีแผนให้ลูกคนอื่นใช้ต่อ
- ยอมรับได้หากราคาขายต่ำกว่าราคาซื้อ และมีแผนปล่อยเช่าหรือใช้ห้องต่อเมื่อลูกเรียนจบ
หากต้องการเทียบมุมการซื้ออยู่เองกับการลงทุนเพิ่มเติม ดูที่ ซื้อคอนโดเชียงใหม่อยู่เองหรือลงทุน?
คำถามที่พบบ่อย (FAQ)
ซื้อคอนโดให้ลูกเรียน ควรใส่ชื่อใคร
โดยทั่วไปผู้ปกครองที่เป็นผู้กู้จะเป็นผู้ถือกรรมสิทธิ์ เพราะธนาคารพิจารณาจากรายได้ของผู้กู้ หากต้องการให้ลูกเป็นเจ้าของภายหลัง การโอนขณะที่ยังมีชีวิตเป็นการให้โดยเสน่หา ไม่ใช่มรดก ควรตรวจค่าธรรมเนียมและเงื่อนไขกับสำนักงานที่ดินและธนาคาร
ลูกซิ่วหรือย้ายคณะหรือย้ายมหาวิทยาลัย ซื้อห้องแล้วจะเสียเปรียบไหม
การซื้อมีต้นทุนธุรกรรมตอนขายและความเสี่ยงราคา ยิ่งขายเร็วต้นทุนต่อปียิ่งสูง และหากขายภายใน 5 ปีอาจมีภาษีธุรกิจเฉพาะ จึงควรมั่นใจแผนการเรียนในระดับหนึ่งก่อนซื้อ หรือเลือกเช่าก่อนในปีแรก
ห้องสตูดิโอกับห้องนอนแยก ควรเลือกแบบไหน
ห้องเล็กมักมีค่าใช้จ่ายต่ำกว่าและเหมาะกับนักศึกษาที่อยู่คนเดียว ส่วนห้องที่ใหญ่ขึ้นยืดหยุ่นกว่าหากต้องปล่อยเช่าให้ผู้อื่นภายหลัง แต่ราคาและความต้องการเช่าต่างกันตามโครงการ ควรเทียบประกาศเช่าและขายจริงของย่านนั้น
ผู้กู้ใช้สิทธิลดหย่อนดอกเบี้ยบ้านได้เท่าไร
ตามหลักของกรมสรรพากร ลดหย่อนดอกเบี้ยเงินกู้ที่อยู่อาศัยได้ไม่เกิน 100,000 บาทต่อปี สำหรับผู้ที่มีชื่อเป็นผู้กู้และเป็นผู้จ่ายดอกเบี้ย และเป็นการลดฐานภาษี ไม่ใช่ลดภาษีตรงตามจำนวน ควรสอบถามกรมสรรพากรว่ากรณีซื้อให้ลูกอยู่ใช้สิทธิได้หรือไม่
ควรเช่าก่อนซื้อไหม
หากยังไม่แน่ใจเรื่องย่าน การเดินทาง หรือแผนการเรียนของลูก การเช่าในปีแรกช่วยลดความเสี่ยงก่อนตัดสินใจซื้อ ก่อนเช่าควรตรวจสัญญาและสภาพห้องตาม ก่อนเช่าคอนโดต้องเช็กอะไรบ้าง? และหากต้องย้ายทะเบียนบ้านดู ย้ายทะเบียนบ้านเข้าคอนโดที่เช่าได้ไหม?
สรุป
การซื้อคอนโดให้ลูกเรียนไม่ได้ถูกกว่าการเช่าเสมอไป ในตัวอย่างสมมติของบทความ ต้นทุนซื้อและค่าเช่าใกล้เคียงกันเมื่อราคาห้องเท่าเดิม และผลเปลี่ยนได้ตามราคาห้อง ดอกเบี้ย ค่าธรรมเนียม และภาษีตอนขาย ครอบครัวที่ตั้งใจถือครองนาน มีแผนใช้ห้องต่อหลังลูกจบ และพร้อมรับความเสี่ยงด้านราคา จึงเหมาะกับการซื้อมากกว่า ส่วนครอบครัวที่ยังไม่แน่ใจแผนการเรียนหรือต้องการลดภาระการเงิน การเช่าให้ความยืดหยุ่นกว่า ควรนำตัวเลขโครงการจริงมาแทนค่าในตารางก่อนตัดสินใจ
หมายเหตุ: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไป ไม่ถือเป็นคำแนะนำทางกฎหมาย และข้อบังคับของโครงการ อาจเปลี่ยนแปลงหรือแตกต่างกันในแต่ละกรณี กรุณาตรวจสอบกับธนาคาร สำนักงานที่ดิน กรมสรรพากร นิติบุคคลอาคารชุด ผู้พัฒนาโครงการ หรือเจ้าของห้อง รวมทั้งทนายความหรือนักบัญชี ก่อนดำเนินการ