 โดย Chiangmai Living Team
หลายคนวางเงินจองคอนโดไปแล้วจึงรู้ว่ากู้ซื้อคอนโดไม่ผ่าน ซึ่งไม่ได้แปลว่าไม่มีความสามารถผ่อนเสมอไป เพราะธนาคารดูทั้งรายได้ ภาระหนี้ ประวัติเครดิต และราคาประเมินห้อง
บทความนี้สรุป 10 สาเหตุที่พบบ่อย วิธีแก้ทีละข้อ ขั้นตอนหลังถูกปฏิเสธ และสิทธิเรื่องเงินจองที่ควรรู้ เพื่อให้คุณวางแผนซื้อคอนโดและยื่นกู้ใหม่ได้อย่างมั่นใจ
| สรุปใน 30 วินาที ▸ภาระหนี้และเครดิตมาก่อน: ธนาคารมักเทียบค่างวดรวมกับรายได้ (DSR) และดูประวัติเครดิตบูโร จึงควรลดหนี้และตรวจประวัติของตัวเองก่อนยื่นกู้ ▸รายได้ เอกสาร และราคาประเมิน: รายได้ต้องพิสูจน์ได้ เอกสารต้องครบ และห้องอาจถูกประเมินต่ำกว่าราคาซื้อขาย ผู้ซื้อต้องเตรียมเงินสดส่วนต่าง ▸เงินจอง: ถ้ากู้ไม่ผ่านภายในกำหนดที่ตกลง ผู้ซื้อห้องชุดที่จองกับโครงการมีสิทธิขอคืนเงินจองตามประกาศ สคบ. (ไม่รวมเงินดาวน์) ควรอ่านข้อสัญญาและเก็บหลักฐานทุกฉบับ |
กู้ซื้อคอนโดไม่ผ่านไม่ได้แปลว่าไม่มีความสามารถผ่อน
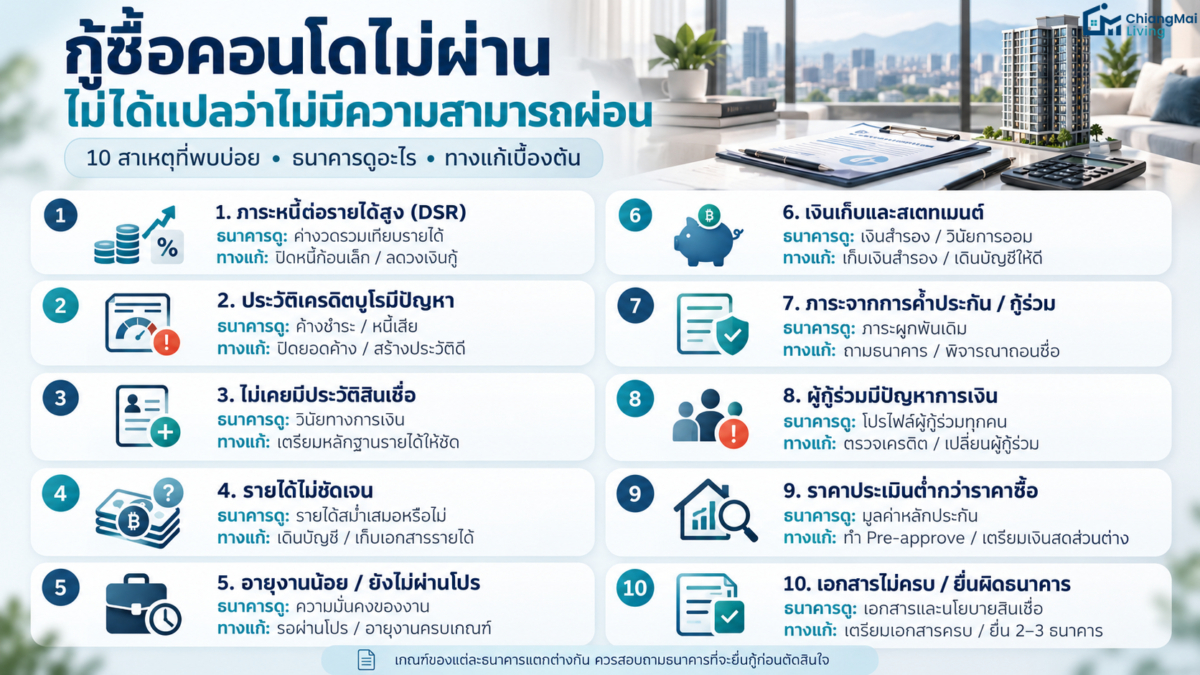
ธนาคารไม่ได้ตัดสินจากเงินเดือนอย่างเดียว แต่ดูภาพรวมของผู้กู้และตัวห้อง ทั้งความสามารถชำระหนี้ ประวัติการชำระหนี้ ความต่อเนื่องของรายได้ และราคาประเมินของห้องชุดที่ใช้เป็นหลักประกัน ตารางนี้สรุปทั้ง 10 สาเหตุให้เห็นภาพรวมก่อนอ่านรายละเอียด
| สาเหตุ | ธนาคารมักดูอะไร | ทางแก้เบื้องต้น |
|---|---|---|
| 1. ภาระหนี้ต่อรายได้สูง (DSR) | ค่างวดทุกอย่างรวมค่างวดคอนโดใหม่เทียบรายได้ | ปิดหนี้ก้อนเล็ก ลดค่างวดที่ขอกู้ หรือเพิ่มผู้กู้ร่วมที่เหมาะสม |
| 2. ประวัติเครดิตบูโรมีปัญหา | การค้างชำระ หนี้เสีย และการปิดบัญชี | ตรวจรายงานเอง ปิดยอดค้าง และสร้างประวัติชำระตรงเวลา |
| 3. ไม่เคยมีประวัติสินเชื่อ | ข้อมูลที่ใช้ประเมินวินัยการชำระหนี้ | เตรียมหลักฐานรายได้ให้ชัด และปรึกษาธนาคารเรื่องทางเลือก |
| 4. รายได้ไม่ชัดเจน | หลักฐานรายได้ที่สม่ำเสมอและตรวจสอบได้ | เดินบัญชีสม่ำเสมอ เก็บเอกสารภาษีและหลักฐานรายได้ |
| 5. อายุงานน้อย / ยังไม่ผ่านโปร | ความมั่นคงของงานและรายได้ | รอผ่านโปรหรืออายุงานครบตามเกณฑ์ของธนาคาร |
| 6. เงินเก็บและสเตทเมนต์ | พฤติกรรมการออมและเงินสำรอง | เก็บเงินสำรองและเดินบัญชีให้เห็นวินัย |
| 7. ภาระจากการค้ำประกัน / กู้ร่วมให้คนอื่น | หนี้ที่ปรากฏในรายงานเครดิตและภาระผูกพัน | ถามธนาคารว่านับอย่างไร และพิจารณาปิดหนี้หรือถอนชื่อ |
| 8. ผู้กู้ร่วมมีปัญหาการเงิน | ประวัติและภาระหนี้ของผู้กู้ร่วมทุกคน | ตรวจโปรไฟล์ทุกคนก่อนยื่น หรือเปลี่ยนผู้กู้ร่วม |
| 9. ราคาประเมินต่ำกว่าราคาซื้อ | มูลค่าห้องที่ธนาคารประเมิน | ถามเรื่อง Pre-approve และเตรียมเงินสดส่วนต่าง |
| 10. เอกสารไม่ครบ / ยื่นผิดธนาคาร | ความครบถ้วนของเอกสารและนโยบายสินเชื่อ | เตรียมเอกสารให้ครบ เลือกยื่น 2-3 ธนาคารที่เหมาะกับอาชีพ |
เกณฑ์ของแต่ละธนาคารไม่เหมือนกัน และเปลี่ยนแปลงได้ตามนโยบายและภาวะตลาด ตัวเลขในบทความเป็นค่าโดยทั่วไป ควรสอบถามธนาคารที่จะยื่นกู้ก่อนตัดสินใจ
10 สาเหตุที่กู้ซื้อคอนโดไม่ผ่าน และวิธีแก้
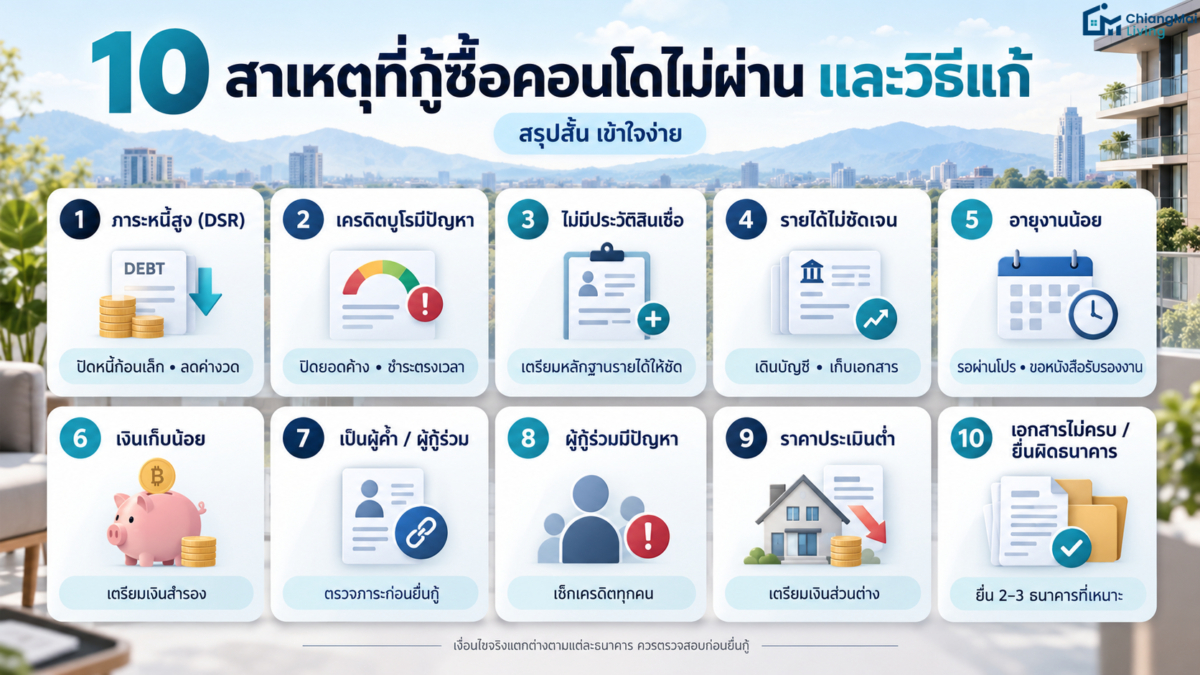
สาเหตุที่ 1: ภาระหนี้ต่อรายได้สูงเกินไป (DSR)
ธนาคารมักนำค่างวดหนี้ทุกประเภทที่ผ่อนอยู่ เช่น บัตรเครดิต สินเชื่อรถ สินเชื่อส่วนบุคคล รวมกับค่างวดคอนโดที่จะกู้ใหม่ แล้วเทียบกับรายได้ต่อเดือน อัตราส่วนนี้เรียกว่า DSR (บางแห่งเรียก DTI) โดยทั่วไปธนาคารมักใช้เพดานประมาณ 40-50% ของรายได้ แต่ไม่มีตัวเลขเดียวที่ทุกธนาคารใช้เหมือนกัน
ตัวอย่างสมมติ: รายได้ 50,000 บาทต่อเดือน มีค่างวดเดิม 12,000 บาท และค่างวดคอนโดใหม่ 13,000 บาท รวม 25,000 บาท หรือ 50% ของรายได้ ถ้าธนาคารใช้เพดาน 40% จะรับภาระรวมได้ 20,000 บาท ค่างวดใหม่จึงควรไม่เกิน 8,000 บาท
- วิธีแก้: ปิดหนี้ก้อนเล็กที่ปิดได้ เช่น บัตรเครดิตหรือผ่อนสินค้า ก่อนยื่นกู้ ลดวงเงินบัตรที่ไม่ใช้ เลือกห้องราคาต่ำลงเพื่อให้ค่างวดพอดีกับรายได้ หรือพิจารณาผู้กู้ร่วมที่มีรายได้และประวัติดี
ตัวเลขและตัวอย่างข้างต้นเป็นค่าประมาณเพื่อให้เห็นภาพ เงื่อนไขจริงอาจต่างกัน ควรตรวจสอบกับธนาคารก่อนตัดสินใจ
สาเหตุที่ 2: ประวัติเครดิตบูโรมีปัญหา
ธนาคารตรวจประวัติการชำระหนี้ผ่านบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) หากเคยชำระล่าช้าบ่อย หรือเคยมีหนี้ค้างชำระเกิน 90 วัน (โดยทั่วไปจัดเป็นหนี้ไม่ก่อให้เกิดรายได้หรือ NPL) ธนาคารมักระมัดระวังมากขึ้น คำว่า “ติดแบล็กลิสต์” เป็นคำที่คนทั่วไปใช้เรียกกัน แม้ชำระหนี้เคลียร์แล้ว ประวัติเดิมก็ไม่ได้หายทันที โดยทั่วไปข้อมูลที่ปิดบัญชีแล้วจะยังปรากฏอยู่อีกไม่เกิน 3 ปี
- วิธีแก้: ขอรายงานเครดิตของตัวเองผ่านช่องทางของ NCB เพื่อดูว่าติดตรงไหน ปิดยอดค้างให้เป็นศูนย์ แล้วสร้างประวัติชำระตรงเวลาต่อเนื่อง ก่อนยื่นกู้ควรสอบถามธนาคารว่ามีเกณฑ์เรื่องประวัติย้อนหลังอย่างไร
ระยะเวลาเก็บข้อมูลและเงื่อนไขของแต่ละกรณีอาจต่างกัน ควรตรวจสอบกับ NCB หรือธนาคารก่อนวางแผนยื่นกู้
สาเหตุที่ 3: ไม่เคยมีประวัติสินเชื่อเลย
คนที่ไม่เคยเป็นหนี้ในระบบเลยอาจทำให้ธนาคารมีข้อมูลน้อยในการประเมินวินัยการชำระหนี้ ซึ่งอาจทำให้พิจารณายากขึ้น แต่ไม่ได้แปลว่าจะถูกปฏิเสธเสมอไป ถ้ารายได้ เงินเก็บ และเอกสารชัดเจน
- วิธีแก้: เตรียมหลักฐานรายได้และสเตทเมนต์ให้ชัด ปรึกษาธนาคารว่าต้องการเอกสารเพิ่มหรือไม่ และถ้ามีแผนใช้บัตรเครดิตหรือสินเชื่อเล็กๆ เพื่อสร้างประวัติ ให้ใช้ตามความจำเป็นและชำระเต็มจำนวนตรงเวลา ไม่ควรก่อหนี้เพิ่มเพียงเพื่อสร้างประวัติ
สาเหตุที่ 4: รายได้ไม่ชัดเจนหรือไม่สม่ำเสมอ
ฟรีแลนซ์ พ่อค้าแม่ค้า และเจ้าของธุรกิจที่รับเงินสดมักมีปัญหาเรื่องการพิสูจน์รายได้ แม้รายได้จริงจะสูง ธนาคารจะพิจารณาเฉพาะรายได้ที่มีหลักฐานตรวจสอบได้
- วิธีแก้: นำรายได้เข้าบัญชีอย่างสม่ำเสมอ โดยทั่วไปธนาคารมักขอสเตทเมนต์ราว 6-12 เดือน เก็บหนังสือรับรองการหักภาษี ณ ที่จ่าย (ทวิ 50) ใบเสร็จรับเงิน และแบบแสดงรายการภาษี เช่น ภ.ง.ด.90 หรือ 91 ไว้ประกอบ และสอบถามธนาคารล่วงหน้าว่าต้องใช้เอกสารอะไรสำหรับอาชีพของคุณ
จำนวนเดือนของสเตทเมนต์และเอกสารที่ต้องใช้แตกต่างกันตามธนาคารและอาชีพ ควรตรวจสอบก่อนยื่น
สาเหตุที่ 5: อายุงานน้อยหรือเพิ่งเปลี่ยนงาน
ธนาคารมักต้องการเห็นความมั่นคงของงาน ถ้ายังไม่ผ่านทดลองงานหรือเพิ่งย้ายงาน อาจถูกมองว่ารายได้ยังไม่แน่นอน โดยทั่วไปธนาคารมักกำหนดอายุงานขั้นต่ำตั้งแต่ราว 6 เดือนถึง 1-2 ปี ขึ้นกับธนาคารและโปรไฟล์
- วิธีแก้: ถ้ากำลังจะเปลี่ยนงาน ควรยื่นกู้ก่อนเปลี่ยน หรือรอให้ผ่านโปรในที่ทำงานใหม่ก่อน ถ้าย้ายงานในสายอาชีพเดิม บางธนาคารอาจพิจารณาประวัติการทำงานต่อเนื่องได้ ควรสอบถามธนาคารและขอหนังสือรับรองการทำงานจากที่ทำงานปัจจุบัน
สาเหตุที่ 6: เงินเก็บ สเตทเมนต์ และเงินสำรองน้อย
แม้บางโครงการจะโฆษณาว่า “กู้ได้เต็มราคา” แต่การอนุมัติจริงขึ้นกับการพิจารณาของธนาคาร ธนาคารมักดูสเตทเมนต์เพื่อเห็นวินัยการเงิน ถ้าเงินเดือนเข้าแล้วถอนหมดทุกเดือน หรือมีเงินก้อนใหญ่เข้ามาก่อนยื่นกู้ไม่นาน อาจถูกสอบถามที่มา นอกจากนี้ผู้ซื้อยังต้องมีเงินสำหรับค่าโอน ค่าใช้จ่ายแรกเข้า และค่าตกแต่ง
- วิธีแก้: เริ่มเก็บเงินเข้าบัญชีสม่ำเสมอ เตรียมเงินสำรองสำหรับค่าใช้จ่ายวันโอนและเหตุฉุกเฉิน และเก็บหลักฐานที่มาของเงินก้อนใหญ่ไว้ ดูรายการค่าใช้จ่ายได้ที่ ซื้อคอนโดเชียงใหม่ ต้องเตรียมเงินเท่าไหร่?
สาเหตุที่ 7: เป็นผู้ค้ำประกันหรือผู้กู้ร่วมให้คนอื่น
ภาระที่คุณไปค้ำประกันหรือกู้ร่วมไว้อาจปรากฏในรายงานเครดิต และอาจกระทบการพิจารณาของคุณ โดยทั่วไปถ้าคุณเป็น “ผู้กู้ร่วม” หนี้ก้อนนั้นมักถูกนับเป็นภาระของคุณเต็มจำนวน ส่วนกรณี “ผู้ค้ำประกัน” ธนาคารบางแห่งอาจไม่นับรวมใน DSR แต่ก็อาจนำมาพิจารณาประกอบ ขึ้นกับนโยบายของแต่ละธนาคาร
- วิธีแก้: สอบถามธนาคารว่าภาระนั้นถูกนับอย่างไร ถ้ากระทบมาก ให้ผู้กู้หลักปิดหนี้ รีไฟแนนซ์ หรือขอถอนชื่อตามเงื่อนไขของเจ้าหนี้ก่อนยื่นกู้ ทั้งนี้การถอนชื่อต้องได้รับความยินยอมจากเจ้าหนี้
สาเหตุที่ 8: ผู้กู้ร่วมหรือคู่สมรสมีปัญหาทางการเงิน
การเพิ่มผู้กู้ร่วมช่วยเพิ่มรายได้ที่นำมาคำนวณได้ แต่ธนาคารจะตรวจประวัติและภาระหนี้ของทุกคนที่ยื่นกู้ด้วยกัน ถ้าผู้กู้ร่วมมีประวัติเครดิตไม่ดีหรือมีภาระหนี้มาก อาจทำให้ผลพิจารณาโดยรวมไม่ผ่าน
- วิธีแก้: ตรวจประวัติเครดิตของตัวเองและผู้กู้ร่วมก่อนยื่น ถ้าอีกฝ่ายมีปัญหา ให้ปรึกษาธนาคารว่าควรเปลี่ยนผู้กู้ร่วม ยื่นด้วยชื่อตัวเอง หรือปิดหนี้บางส่วนก่อน
สาเหตุที่ 9: ราคาประเมินต่ำกว่าราคาซื้อขาย
ธนาคารปล่อยกู้ตามมูลค่าที่ประเมินของห้องชุด ไม่ใช่ราคาที่ตกลงซื้อขายเสมอไป ถ้าราคาประเมินต่ำกว่าราคาซื้อขาย วงเงินกู้อาจไม่พอ ผู้ซื้อต้องจ่ายส่วนต่างเป็นเงินสด เรื่องนี้พบบ่อยในคอนโดมือสอง แต่อาจเกิดกับห้องมือหนึ่งที่ราคาขายสูงกว่าราคาประเมินด้วย
ตัวอย่างสมมติ: ตกลงซื้อ 2,000,000 บาท ธนาคารประเมินห้อง 1,500,000 บาท และสมมติปล่อยกู้ 90% ของราคาประเมิน วงเงินกู้จะเป็น 1,350,000 บาท ผู้ซื้อต้องมีเงินสดส่วนต่าง 650,000 บาท (ยังไม่รวมค่าโอนและค่าใช้จ่ายอื่น) สัดส่วนปล่อยกู้จริงต่างกันตามธนาคารและเงื่อนไขในช่วงเวลานั้น
- วิธีแก้: ขอ Pre-approve ล่วงหน้า สอบถามธนาคารเรื่องราคาประเมินเบื้องต้น ก่อนวางเงินมัดจำก้อนใหญ่ควรระบุเงื่อนไขในสัญญาว่าถ้ากู้ไม่ผ่านหรือวงเงินไม่พอ จะคืนเงินอย่างไร และเตรียมเงินสดส่วนต่างไว้
ตัวเลขในตัวอย่างเป็นการสมมติเพื่อให้เห็นภาพ ราคาประเมินและสัดส่วนวงเงินกู้จริงอาจต่างกัน ควรตรวจสอบกับธนาคารก่อนตัดสินใจ
สาเหตุที่ 10: เอกสารไม่ครบหรือยื่นผิดธนาคาร
ธนาคารแต่ละแห่งมีนโยบายและกลุ่มลูกค้าที่ถนัดต่างกัน บางแห่งคล่องตัวกับพนักงานประจำ บางแห่งมีเงื่อนไขสำหรับเจ้าของกิจการ ถ้ายื่นด้วยเอกสารไม่ครบหรือยื่นกับธนาคารที่ไม่เหมาะกับอาชีพ โอกาสผ่านอาจลดลง
- วิธีแก้: เตรียมเอกสารให้ครบตั้งแต่วันแรก เช่น บัตรประชาชน ทะเบียนบ้าน สลิปเงินเดือนหรือหลักฐานรายได้ สเตทเมนต์ และแบบแสดงรายการภาษีถ้าจำเป็น จากนั้นเลือกยื่นประมาณ 2-3 ธนาคารในช่วงเวลาใกล้กัน เพราะแต่ละครั้งที่ธนาคารตรวจเครดิตจะมีรอยสอบถามในรายงาน ไม่ควรยื่นพร่ำเพรื่อ
- ข้อควรรู้: สอบถามเซลส์ว่าโครงการมีธนาคารที่ลูกค้าส่วนใหญ่ยื่นแล้วผ่านหรือไม่ แต่ยังควรตัดสินใจตามเงื่อนไขของธนาคารจริง
- ข้อควรระวัง: ไม่ควรตกแต่งหรือปลอมเอกสารรายได้ หรือให้ผู้อื่นยื่นแทนโดยข้อมูลไม่ตรงความจริง เพราะอาจมีความเสี่ยงทางกฎหมายและทำให้ไม่ผ่านการพิจารณา
ซื้อคอนโดเชียงใหม่ จุดที่ควรเช็กเพิ่ม
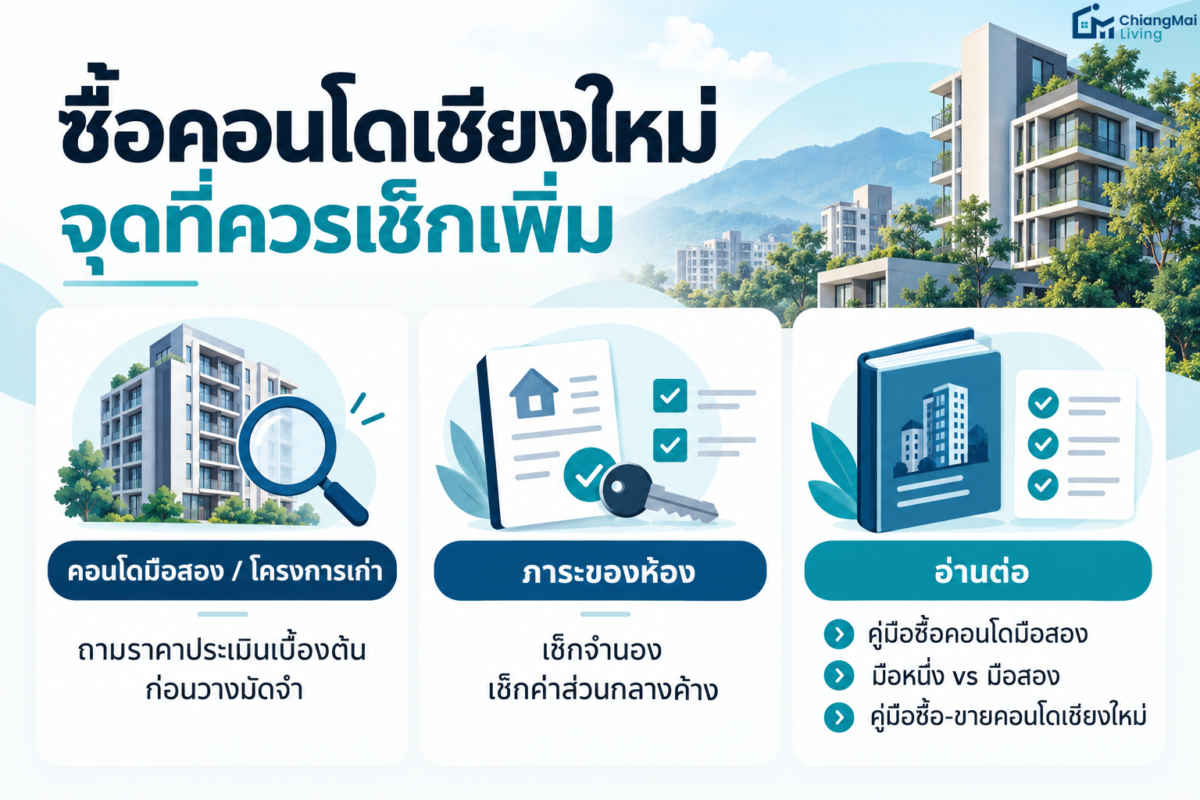
สาเหตุข้างต้นใช้กับการกู้ซื้อคอนโดทั่วไป สำหรับผู้ซื้อในเชียงใหม่ ควรเช็กเพิ่มอีกเล็กน้อย:
- คอนโดมือสองและโครงการเก่า: ธนาคารอาจประเมินห้องต่ำกว่าราคาที่ตกลงกับเจ้าของ ควรถามเรื่องราคาประเมินเบื้องต้นก่อนวางมัดจำ
- ภาระของห้อง: ตรวจว่าห้องติดจำนองหรือมีค่าส่วนกลางค้างหรือไม่ เพราะเกี่ยวกับการโอนและการอนุมัติสินเชื่อของผู้ซื้อ
- อ่านต่อ: เช็กรายละเอียดการซื้อห้องมือสองที่ คู่มือซื้อคอนโดมือสองเชียงใหม่ ต้องเช็กอะไรบ้าง? เปรียบเทียบมือหนึ่งกับมือสองที่ ซื้อคอนโดมือหนึ่ง vs มือสอง เชียงใหม่ แบบไหนคุ้มกว่า? และดูวิธีป้องกันความเสี่ยงที่ รู้ทันกลโกง คู่มือซื้อ-ขายคอนโดเชียงใหม่
ถูกปฏิเสธสินเชื่อแล้ว ควรทำอะไรต่อ
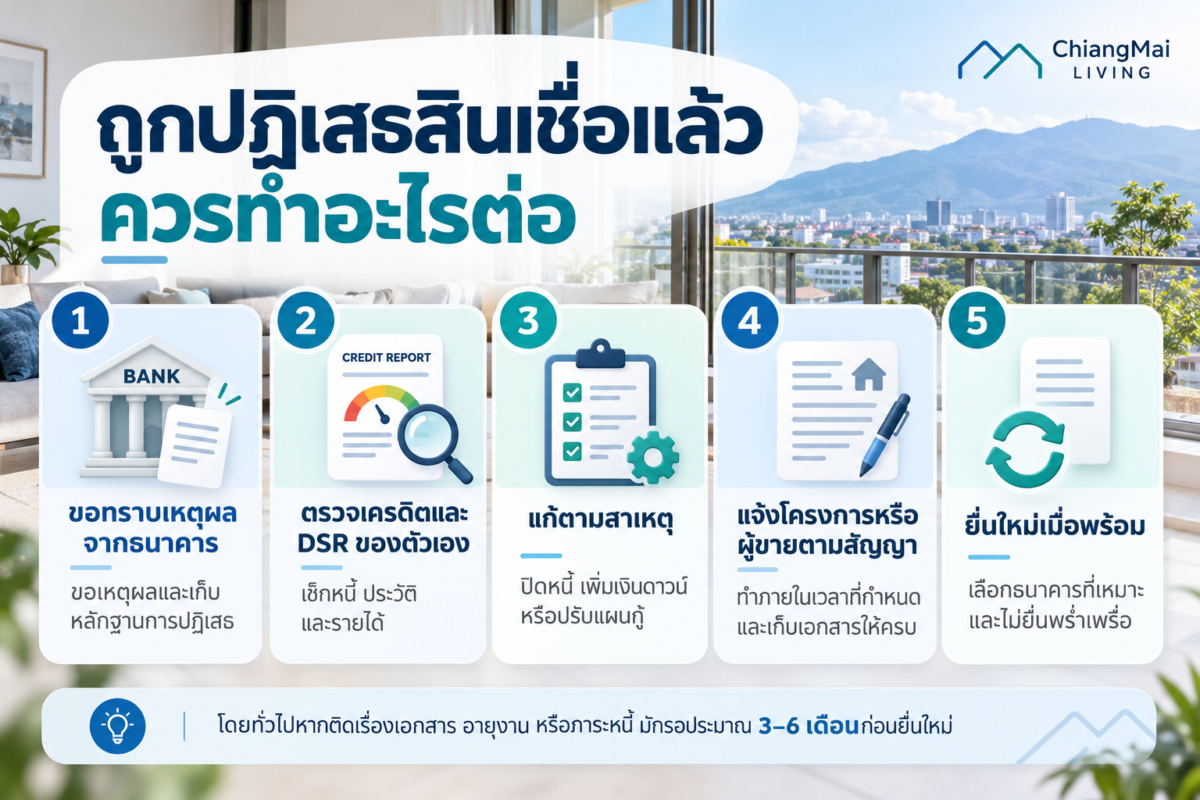
- ขอทราบเหตุผลจากเจ้าหน้าที่สินเชื่อ ธนาคารอาจบอกได้ไม่ละเอียดทุกข้อ แต่มักช่วยให้เห็นทิศทาง และควรขอหนังสือหรือหลักฐานการปฏิเสธไว้
- ตรวจรายงานเครดิตของตัวเองและตรวจ DSR ของตัวเองเพื่อดูว่าติดที่หนี้ ประวัติ หรือรายได้
- แก้ตามสาเหตุ เช่น ปิดหนี้ก้อนเล็ก เพิ่มผู้กู้ร่วมที่เหมาะสม เลือกห้องที่ราคาต่ำลง หรือเพิ่มเงินดาวน์
- แจ้งโครงการหรือผู้ขายตามขั้นตอนในสัญญา ภายในกำหนดเวลาที่ระบุ และเก็บเอกสารทุกฉบับ
- ยื่นใหม่เมื่อพร้อม โดยเลือกธนาคารที่เหมาะกับโปรไฟล์ ไม่ควรยื่นซ้ำพร่ำเพรื่อในเวลาสั้นๆ
ถ้าสาเหตุเป็นเรื่องเอกสาร อายุงาน หรือภาระหนี้ โดยทั่วไปมักรอราว 3-6 เดือนเพื่อแก้ปัญหาแล้วจึงยื่นใหม่ แต่ถ้าเป็นเรื่องประวัติเครดิตอาจต้องใช้เวลานานกว่านั้น ระยะเวลาจริงขึ้นกับสาเหตุและนโยบายของแต่ละธนาคาร
กู้ไม่ผ่าน ได้เงินจองและเงินดาวน์คืนไหม
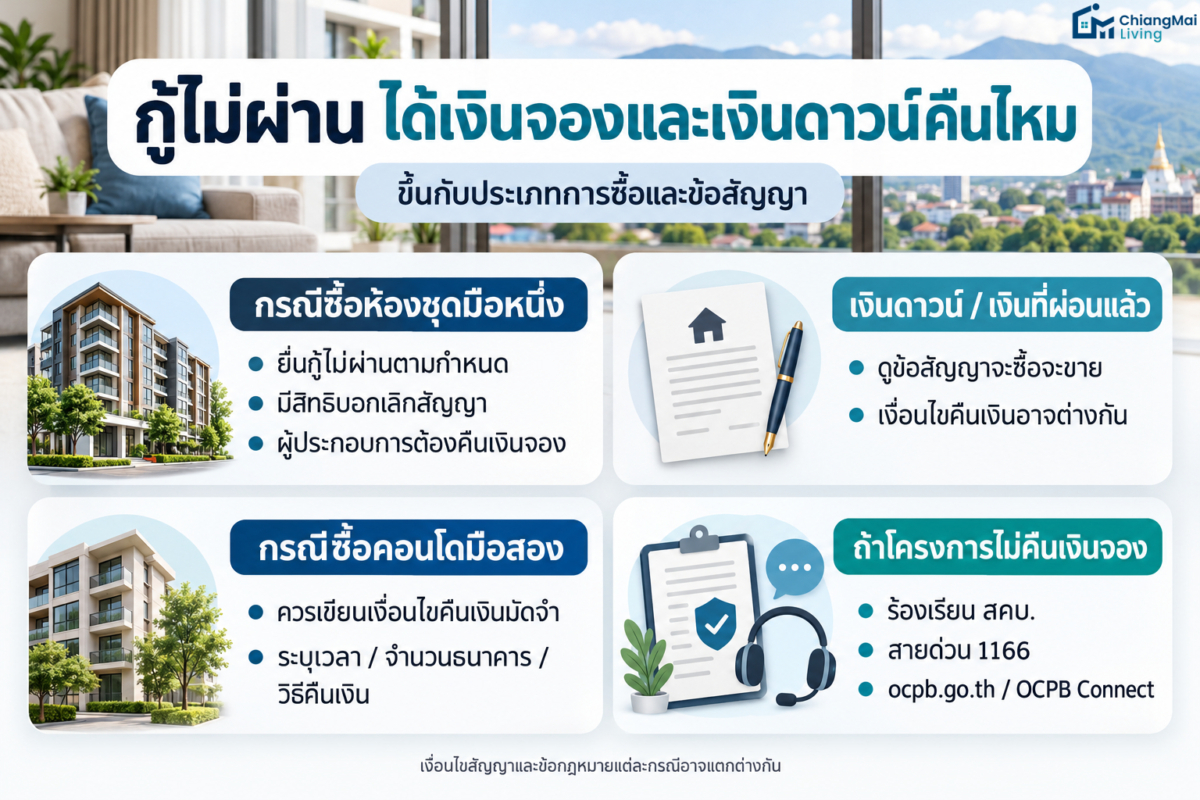
คำตอบขึ้นกับประเภทการซื้อและข้อสัญญาที่คุณลงนามไว้ ไม่ควรสรุปว่าทุกกรณีจะได้คืนอัตโนมัติ
กรณีซื้อห้องชุดมือหนึ่งที่มีการจอง
ประกาศคณะกรรมการว่าด้วยสัญญา เรื่อง ให้ธุรกิจการขายห้องชุดที่มีการจองเป็นธุรกิจที่ควบคุมสัญญา พ.ศ. 2567 (ประกาศในราชกิจจานุเบกษาเมื่อ 3 ตุลาคม 2567 และมีผลตั้งแต่ 31 มกราคม 2568) ใช้กับสัญญาจองห้องชุดที่มีการเก็บเงินจอง โดยเงินจองตามประกาศนี้ไม่ใช่เงินมัดจำหรือเงินดาวน์ โดยสาระสำคัญ หากผู้บริโภคยื่นขอสินเชื่อแล้วไม่ได้รับอนุมัติภายในกำหนดเวลาที่ตกลงกัน คู่สัญญามีสิทธิบอกเลิกสัญญา และผู้ประกอบธุรกิจต้องคืนเงินจองให้ผู้บริโภคทั้งหมด
ในทางปฏิบัติ ควรยื่นกู้จริงภายในเวลาที่สัญญากำหนด ให้ข้อมูลตรงตามจริง เก็บหนังสือแจ้งผลปฏิเสธสินเชื่อจากธนาคาร และแจ้งโครงการเป็นลายลักษณ์อักษร เพราะถ้าผู้ซื้อไม่ปฏิบัติตามสัญญา อาจถูกมองว่าเป็นฝ่ายผิดได้
เงินผ่อนดาวน์และเงินที่จ่ายหลังทำสัญญาจะซื้อจะขาย
การคืนเงินดาวน์หรือเงินที่ผ่อนไปแล้วขึ้นกับข้อสัญญาในสัญญาจะซื้อจะขายและกฎหมายที่เกี่ยวข้อง ควรอ่านข้อสัญญาเรื่องการกู้ไม่ผ่านให้ชัดเจนก่อนลงนาม และหากมีข้อสงสัยให้สอบถามโครงการเป็นลายลักษณ์อักษร
กรณีซื้อคอนโดมือสอง
การซื้อจากเจ้าของห้องหรือผ่านเอเจนต์ มักไม่อยู่ในประกาศข้างต้นซึ่งเน้นธุรกิจการขายห้องชุดที่มีการจอง จึงควรเขียนเงื่อนไขคืนเงินมัดจำกรณีกู้ไม่ผ่านไว้ในสัญญาจะซื้อจะขายหรือสัญญาวางมัดจำเอง เช่น ระยะเวลายื่นกู้ จำนวนธนาคารที่ต้องยื่น และกำหนดเวลาคืนเงิน
ถ้าโครงการไม่ยอมคืนเงินจอง
ผู้ซื้อสามารถปรึกษาและร้องเรียนต่อสำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) ได้ เช่น ผ่านสายด่วน 1166 เว็บไซต์ ocpb.go.th หรือแอป OCPB Connect โดยเตรียมสัญญาจอง หลักฐานการโอนเงิน และหนังสือปฏิเสธสินเชื่อไว้ประกอบ
ข้อมูลในหัวข้อนี้เป็นข้อมูลทั่วไป กฎหมาย ประกาศ และเงื่อนไขสัญญาแต่ละโครงการอาจต่างกัน ไม่ถือเป็นคำปรึกษาทางกฎหมาย หากเป็นกรณีที่มีมูลค่าสูงหรือมีข้อพิพาท ควรปรึกษาทนายความหรือหน่วยงานที่เกี่ยวข้อง
ป้องกันก่อนวางเงินจอง: Pre-approve และเช็กลิสต์
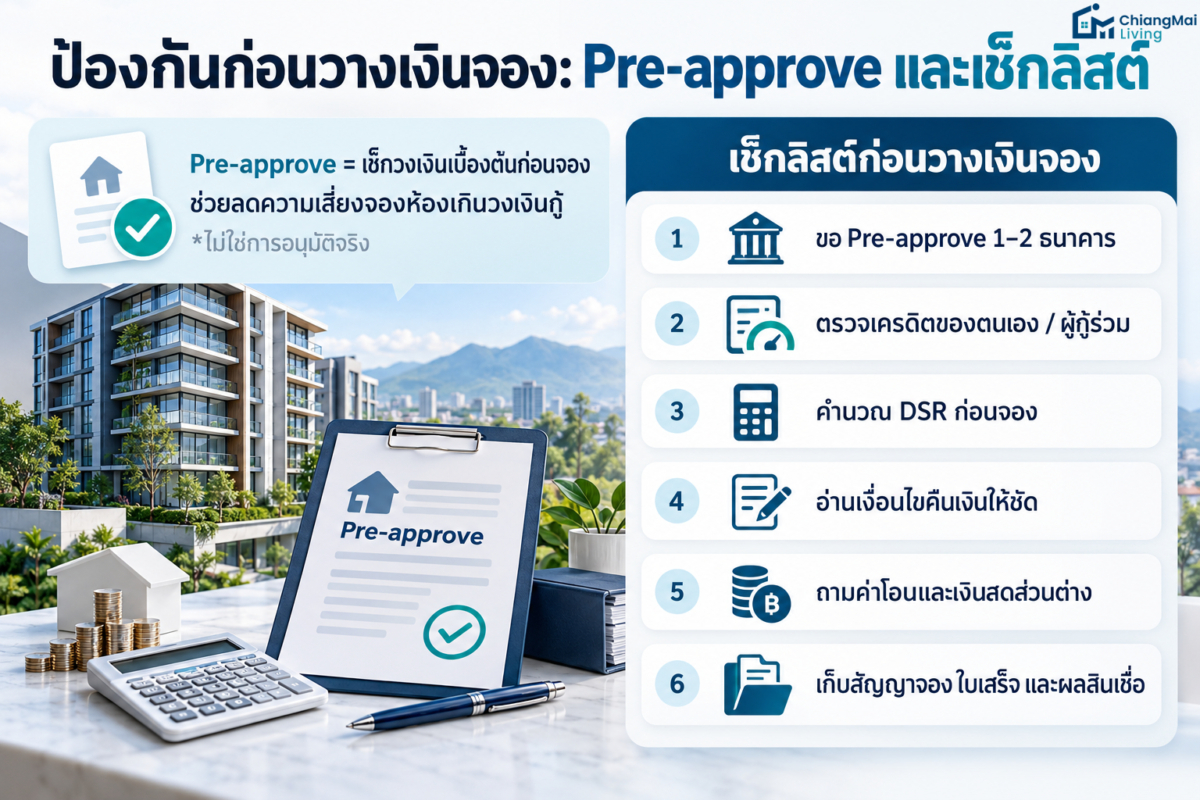
Pre-approve คือการให้ธนาคารประเมินวงเงินเบื้องต้นจากรายได้ ภาระหนี้ และประวัติเครดิตของคุณก่อนตัดสินใจซื้อ ช่วยให้รู้ช่วงราคาที่น่าจะกู้ได้ และลดโอกาสวางเงินจองห้องที่เกินวงเงินกู้ อย่างไรก็ตาม Pre-approve ไม่ใช่การรับประกันว่าจะอนุมัติจริง ผลอาจเปลี่ยนเมื่อรายได้ ภาระหนี้ หรือราคาประเมินห้องเปลี่ยนไป และธนาคารอาจตรวจประวัติเครดิตของคุณระหว่างพิจารณา
เช็กลิสต์ก่อนวางเงินจอง
- ขอ Pre-approve หรือสอบถามวงเงินเบื้องต้นจากอย่างน้อย 1-2 ธนาคาร
- ตรวจรายงานเครดิตของตัวเอง และของผู้กู้ร่วม (ถ้ามี)
- รวมค่างวดหนี้ทั้งหมดและลองคำนวณ DSR ของตัวเอง
- อ่านสัญญาจองและขอให้ระบุเป็นลายลักษณ์อักษรว่าถ้ากู้ไม่ผ่านจะคืนเงินอย่างไร ภายในกี่วัน และต้องยื่นกู้กี่ธนาคาร
- ถามว่าใครรับผิดชอบค่าโอนและค่าใช้จ่ายอื่น และเตรียมเงินสดส่วนต่างหากราคาประเมินต่ำกว่าราคาซื้อ
- เก็บเอกสารทุกฉบับ เช่น สัญญาจอง ใบเสร็จ หลักฐานการโอนเงิน และหนังสือแจ้งผลสินเชื่อ
คำถามที่พบบ่อย (FAQ)
กู้ซื้อคอนโดไม่ผ่านเพราะติดเครดิตบูโร ต้องทำอย่างไร?
เริ่มจากขอรายงานเครดิตของตัวเองเพื่อดูสถานะหนี้ ปิดยอดที่ค้างให้เป็นศูนย์ แล้วสร้างประวัติชำระตรงเวลาต่อเนื่อง โดยทั่วไปข้อมูลที่ปิดบัญชีแล้วจะยังอยู่ในระบบอีกไม่เกิน 3 ปี แต่เกณฑ์ที่ธนาคารยอมรับต่างกัน ควรสอบถามธนาคารโดยตรง
กู้ไม่ผ่านแล้ว ต้องรอกี่เดือนถึงยื่นใหม่ได้?
ไม่มีระยะเวลาตายตัว ถ้าสาเหตุเป็นเอกสาร อายุงาน หรือภาระหนี้ โดยทั่วไปรอราว 3-6 เดือนเพื่อแก้ปัญหาแล้วยื่นใหม่ได้ ส่วนเรื่องประวัติเครดิตอาจใช้เวลานานกว่า ควรถามธนาคารว่าต้องการอะไรเพิ่ม
ยื่นกู้หลายธนาคารพร้อมกันกระทบอะไรไหม?
การยื่นหลายแห่งทำให้มีรอยสอบถามเครดิตหลายครั้งในรายงาน ซึ่งอาจถูกมองว่ากำลังต้องการเงินกู้มาก การยื่นประมาณ 2-3 แห่งเพื่อเปรียบเทียบมักเป็นเรื่องปกติ แต่ไม่ควรยื่นพร่ำเพรื่อ
Pre-approve จำเป็นไหม?
แนะนำอย่างยิ่งถ้าต้องกู้ เพราะช่วยให้รู้ช่วงราคาที่น่าจะซื้อได้ก่อนวางเงินจอง แต่ไม่ใช่การรับประกันผลอนุมัติ ผลอาจเปลี่ยนเมื่อรายได้ ภาระหนี้ หรือราคาประเมินเปลี่ยน
กู้ร่วมช่วยให้ผ่านง่ายขึ้นไหม?
อาจช่วยได้เมื่อผู้กู้ร่วมมีรายได้และประวัติดี เพราะนำรายได้มารวมคำนวณได้ แต่ถ้าผู้กู้ร่วมมีภาระหนี้มากหรือประวัติเสีย อาจทำให้ไม่ผ่านได้เช่นกัน
สรุป
กู้ซื้อคอนโดไม่ผ่านไม่ใช่จุดจบ แต่เป็นสัญญาณให้ตรวจการเงินของตัวเองอีกครั้ง ตั้งแต่ภาระหนี้ ประวัติเครดิต รายได้ เอกสาร ไปจนถึงราคาประเมินของห้อง ถ้าแก้ตามสาเหตุและขอ Pre-approve ก่อนวางเงินจอง โอกาสยื่นกู้ครั้งต่อไปจะชัดเจนขึ้น และควรอ่านสัญญาจองให้ชัดเรื่องการคืนเงินก่อนทุกครั้ง