 โดย Chiangmai Living Team
การขายคอนโดที่ยังผ่อนไม่หมดเป็นเรื่องที่เกิดขึ้นได้ในตลาดอสังหาริมทรัพย์ เพราะเจ้าของห้องอาจย้ายงาน ปรับขนาดห้อง หรือผ่อนต่อไม่ไหว ห้องที่ติดจำนองขายได้ เพียงแต่มีธนาคารของผู้ขายเข้ามาเกี่ยวข้องเพิ่มในขั้นตอนโอน
บทความนี้อธิบาย 5 ขั้นตอนตั้งแต่ขอยอดปิดบัญชีจนถึงวันโอน ค่าปรับปิดบัญชีก่อนกำหนด กรณียอดหนี้สูงกว่าราคาขาย และตัวอย่างการคำนวณเงินที่เหลือสุทธิ เพื่อให้คุณวางแผนขายได้อย่างมั่นใจ
| สรุปใน 30 วินาที ▸ขายได้ แต่ต้องไถ่ถอน: ผู้ขายต้องนำเงินจากการขายไปปิดหนี้ และธนาคารจะปลดจำนองเมื่อได้รับเงินครบตามยอดที่แจ้ง ▸ขอยอดปิดบัญชีและเช็กค่าปรับ: สินเชื่อบ้านโดยทั่วไปเรียกเก็บค่าปรับปิดก่อนกำหนดได้เฉพาะ 3 ปีแรก จึงควรถามธนาคารก่อนตั้งราคา ▸ถ้ายอดหนี้สูงกว่าราคาขาย: ผู้ขายต้องเตรียมเงินสดส่วนต่างและค่าใช้จ่ายฝั่งผู้ขายในวันโอน |
คอนโดติดจำนองคืออะไร และขายได้หรือไม่
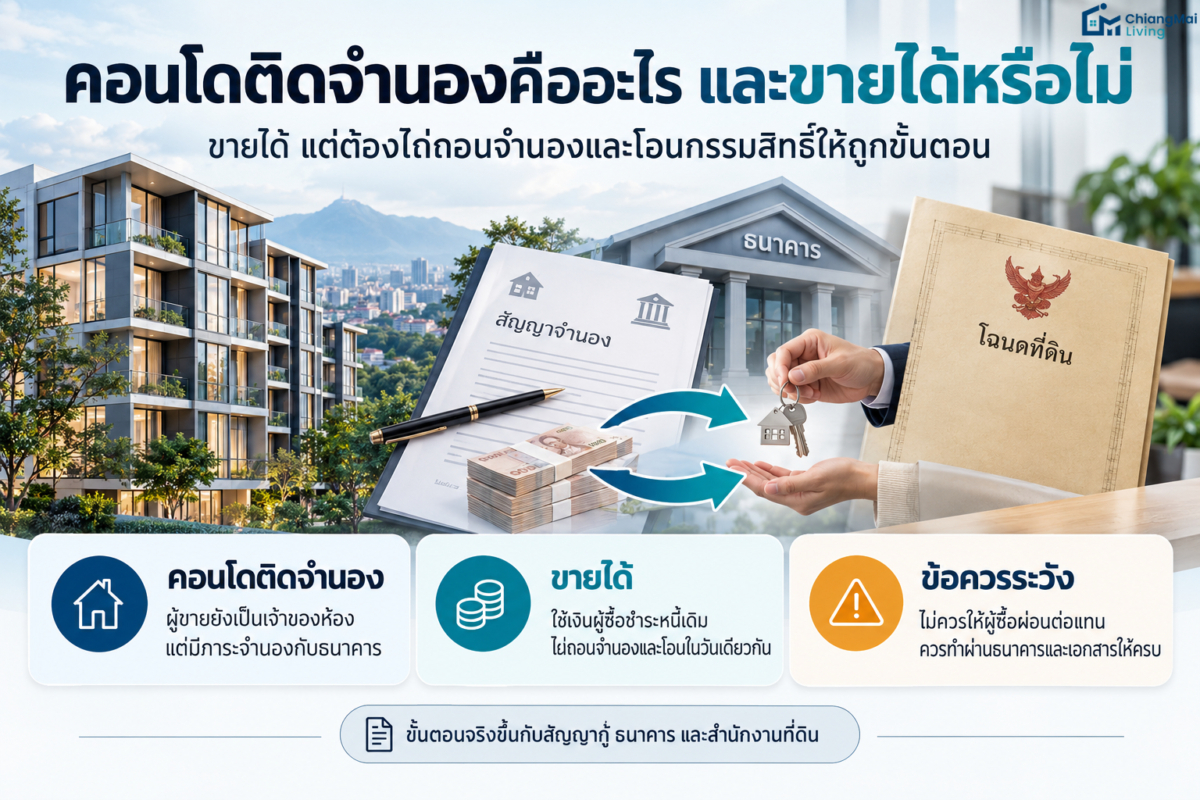
เมื่อกู้ธนาคารซื้อคอนโด ห้องชุดจะถูกจดทะเบียนจำนองเป็นหลักประกันเงินกู้ และธนาคารมักเก็บโฉนดห้องชุดตัวจริงไว้จนกว่าจะปิดบัญชี ผู้ขายยังเป็นเจ้าของกรรมสิทธิ์ แต่ห้องมีภาระจำนองอยู่
การขายจึงหมายถึงการนำเงินจากผู้ซื้อไปชำระหนี้เดิม แล้วจดทะเบียนไถ่ถอนจำนองและโอนกรรมสิทธิ์ให้ผู้ซื้อในคราวเดียวกัน ในทางปฏิบัติ ผู้ซื้อที่กู้ธนาคารมักต้องการห้องที่ปลอดภาระเดิม จึงนิยมไถ่ถอนในวันโอน
ข้อควรระวัง: ให้ผู้ซื้อ
สัญญากู้ยังเป็นชื่อของผู้ขาย หากผู้ซื้อผ่อนไม่ตรงเวลา ประวัติเครดิตของผู้ขายจะได้รับผลกระทบ และอาจเสี่ยงผิดเงื่อนไขกับธนาคาร จึงไม่แนะนำให้ตกลงกันเอง ควรสอบถามธนาคารและปรึกษาทนายความก่อนทำข้อตกลงรูปแบบนี้
ขั้นตอนและเงื่อนไขจริงขึ้นกับสัญญากู้ ธนาคาร และสำนักงานที่ดิน ควรตรวจสอบก่อนตัดสินใจ
5 ขั้นตอนขายคอนโดที่ยังผ่อนไม่หมด
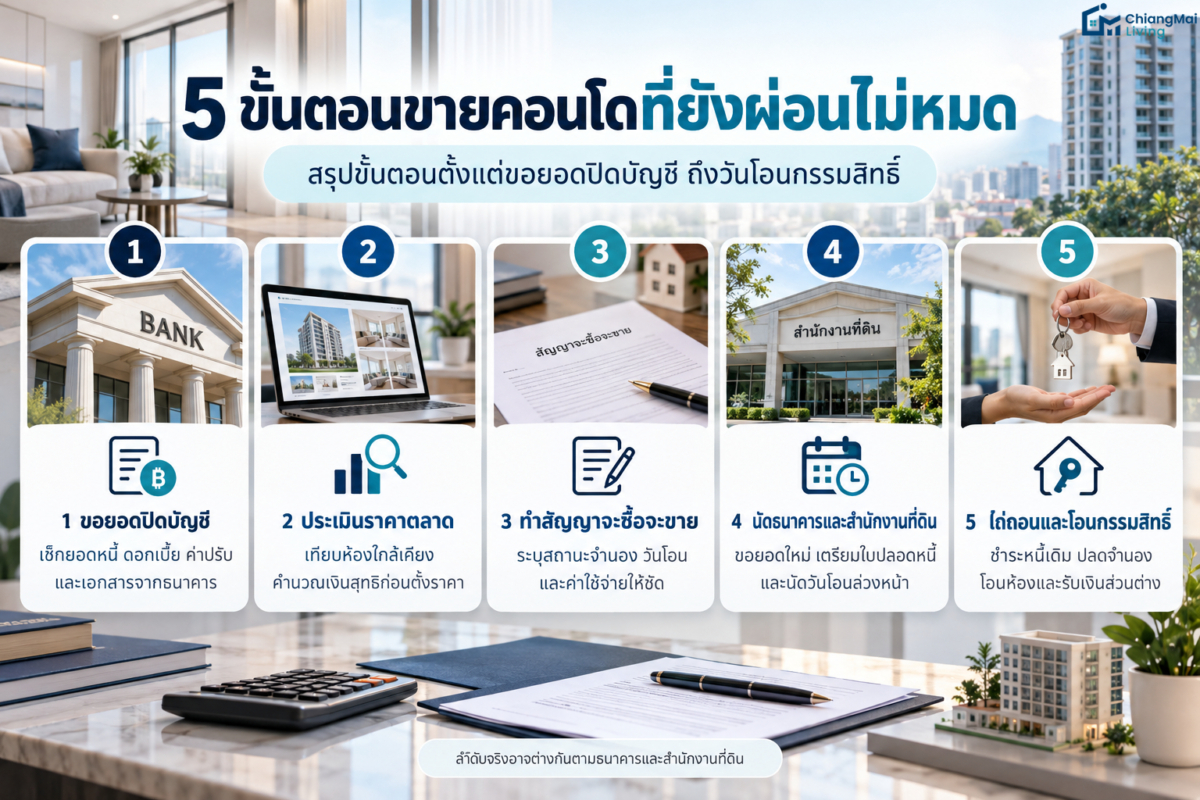
ขั้นที่ 1: ขอยอดปิดบัญชีและตรวจเงื่อนไขกับธนาคาร
ติดต่อธนาคารที่กู้ไว้ แล้วสอบถามข้อมูลต่อไปนี้:
- ยอดปิดบัญชี ณ วันนัดโอน: เงินต้นคงเหลือรวมดอกเบี้ยถึงวันนั้น
- ค่าปรับปิดบัญชีก่อนกำหนด: มีหรือไม่ อัตราเท่าไร และคิดจากฐานใด (ดูรายละเอียดในหัวข้อที่ 3)
- เอกสารและช่องทางประสานงาน: ธนาคารต้องการเอกสารอะไร ต้องแจ้งล่วงหน้านานเท่าไร และใครเป็นผู้ติดต่อ
ธนาคารมักออกหนังสือแจ้งยอดซึ่งมีอายุจำกัด เพราะดอกเบี้ยเดินทุกวัน หากเลื่อนวันโอน อาจต้องขอยอดใหม่
ขั้นที่ 2: ประเมินราคาตลาดและคำนวณเงินสุทธิก่อนตั้งราคา
เปรียบเทียบราคาห้องแบบเดียวกัน ชั้นใกล้เคียงกัน ในโครงการเดียวกันหรือย่านเดียวกัน อย่าตั้งราคาจากยอดหนี้ของตัวเองอย่างเดียว เพราะผู้ซื้อเทียบกับราคาตลาด ถ้าประกาศแล้วเงียบ ดูแนวทางตั้งราคาและปรับประกาศได้ใน บทความเรื่องลงประกาศขายคอนโดเชียงใหม่ไม่มีคนทัก จากนั้นนำราคาไปหักยอดหนี้ ค่าปรับ ภาษี และค่าใช้จ่ายอื่น เพื่อดูว่าเหลือเงินเท่าไร (ตัวอย่างอยู่ในหัวข้อที่ 5)
ขั้นที่ 3: ทำสัญญาจะซื้อจะขายที่ระบุเรื่องจำนองชัดเจน
เมื่อตกลงราคากับผู้ซื้อแล้ว ควรทำสัญญาจะซื้อจะขายและรับเงินมัดจำตามที่ตกลง โดยระบุอย่างน้อยดังนี้:
- สถานะห้อง: ห้องติดจำนองกับธนาคารใด และผู้ขายจะไถ่ถอนในวันโอน
- วันโอน: กำหนดระยะเวลาให้เพียงพอสำหรับผู้ซื้อยื่นกู้และรอผลอนุมัติ
- ผู้รับผิดชอบค่าใช้จ่ายวันโอน: ค่าธรรมเนียมโอน ภาษี และอากรแสตมป์
กรณีผู้ซื้อกู้ไม่ผ่าน: ควรเขียนเงื่อนไขการคืนหรือริบเงินมัดจำให้ชัดเจน ดูสิทธิผู้ซื้อและผู้ขายในเรื่องนี้ได้ใน บทความเรื่องกู้ซื้อคอนโดไม่ผ่านและสิทธิขอคืนเงินจอง
ขั้นที่ 4: นัดธนาคารและสำนักงานที่ดินล่วงหน้า
เมื่อผู้ซื้อกู้ผ่านและกำหนดวันโอนได้แล้ว ให้แจ้งธนาคารของผู้ขายเพื่อขอยอดปิดบัญชี ณ วันโอน และให้ธนาคารเตรียมโฉนดกับตัวแทนไปที่สำนักงานที่ดิน ระยะเวลาที่ต้องแจ้งล่วงหน้าต่างกันไปตามธนาคาร ควรถามให้ชัดและขอเป็นลายลักษณ์อักษร พร้อมขอใบปลอดหนี้จากนิติบุคคลล่วงหน้า หากมีค่าส่วนกลางค้างต้องชำระก่อน
ขั้นที่ 5: วันไถ่ถอนและโอนกรรมสิทธิ์ที่สำนักงานที่ดิน
ลำดับโดยทั่วไปในวันโอนเป็นดังนี้:
- ลำดับที่ 1: ทุกฝ่ายยื่นคำขอและเอกสารที่สำนักงานที่ดิน
- ลำดับที่ 2: ผู้ซื้อหรือธนาคารของผู้ซื้อมอบแคชเชียร์เช็ค โดยใบแรกสั่งจ่ายธนาคารของผู้ขายตามยอดปิดบัญชี
- ลำดับที่ 3: ธนาคารของผู้ขายตรวจรับเช็คและร่วมจดทะเบียนไถ่ถอนจำนอง
- ลำดับที่ 4: เจ้าหน้าที่โอนกรรมสิทธิ์ให้ผู้ซื้อ และจดจำนองใหม่กับธนาคารของผู้ซื้อ หากผู้ซื้อกู้
- ลำดับที่ 5: ผู้ขายรับเช็คอีกใบซึ่งเป็นส่วนต่างหลังหักยอดปิดบัญชีและค่าใช้จ่ายตามที่ตกลง
ลำดับและวิธีชำระเงินอาจต่างกันตามธนาคารและสำนักงานที่ดิน ควรสอบถามและทำตามที่ธนาคารและสำนักงานที่ดินกำหนด
ค่าปรับปิดบัญชีก่อนกำหนด
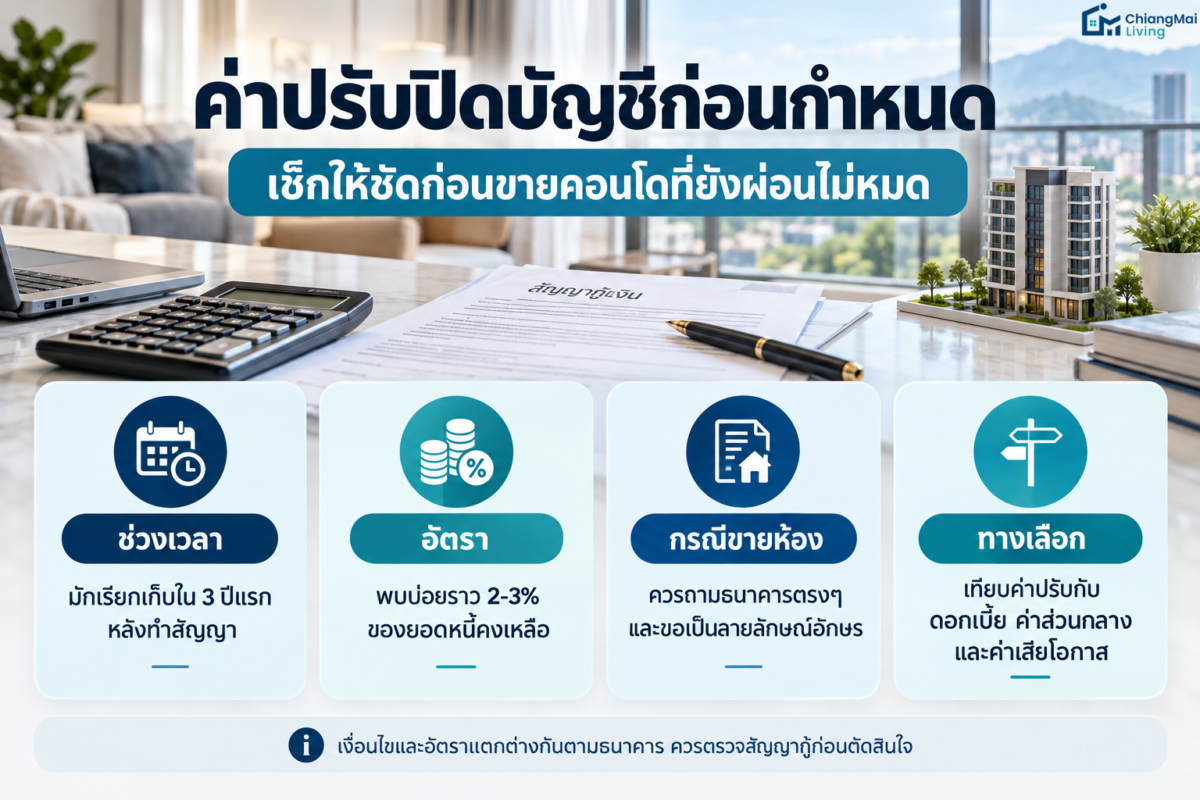
สัญญาสินเชื่อบ้านบางฉบับกำหนดค่าปรับเมื่อปิดบัญชีก่อนระยะเวลาที่ตกลง จุดที่ควรตรวจมีดังนี้:
- ช่วงเวลา: โดยทั่วไป ธนาคารเรียกเก็บค่าปรับสินเชื่อบ้านได้เฉพาะ 3 ปีแรกนับจากวันทำสัญญา เมื่อพ้นช่วงนี้แล้ว โดยทั่วไปธนาคารไม่ควรเรียกเก็บ ทั้งนี้ควรตรวจสัญญากู้ของคุณอีกครั้ง
- อัตรา: ที่พบทั่วไปราว 2-3% ของยอดหนี้คงเหลือหรือวงเงินกู้ ขึ้นกับสัญญา ตัวอย่างสมมติ ยอดหนี้ 1,800,000 บาท คิด 2% เท่ากับ 36,000 บาท
- กรณีขายห้อง: ธนาคารแต่ละแห่งอาจคิดหรือยกเว้นไม่เหมือนกัน ควรถามตรงๆ ว่ากรณีขายห้องและปิดบัญชีด้วยเงินจากผู้ซื้อ จะมีค่าปรับหรือไม่ และขอตัวเลขเป็นลายลักษณ์อักษร
- ทางเลือก: หากค่าปรับสูงและยังไม่เร่งขาย อาจเปรียบเทียบว่ารอจนพ้น 3 ปีคุ้มกว่าหรือไม่ โดยนับดอกเบี้ย ค่าส่วนกลาง และค่าเสียโอกาสระหว่างรอด้วย
อัตราและเงื่อนไขค่าปรับของแต่ละธนาคารต่างกัน และกฎเกณฑ์ของ ธปท. อาจเปลี่ยนแปลงได้ ควรตรวจสอบกับธนาคารก่อนตัดสินใจ
ถ้ายอดหนี้สูงกว่าราคาขาย ต้องทำอย่างไร
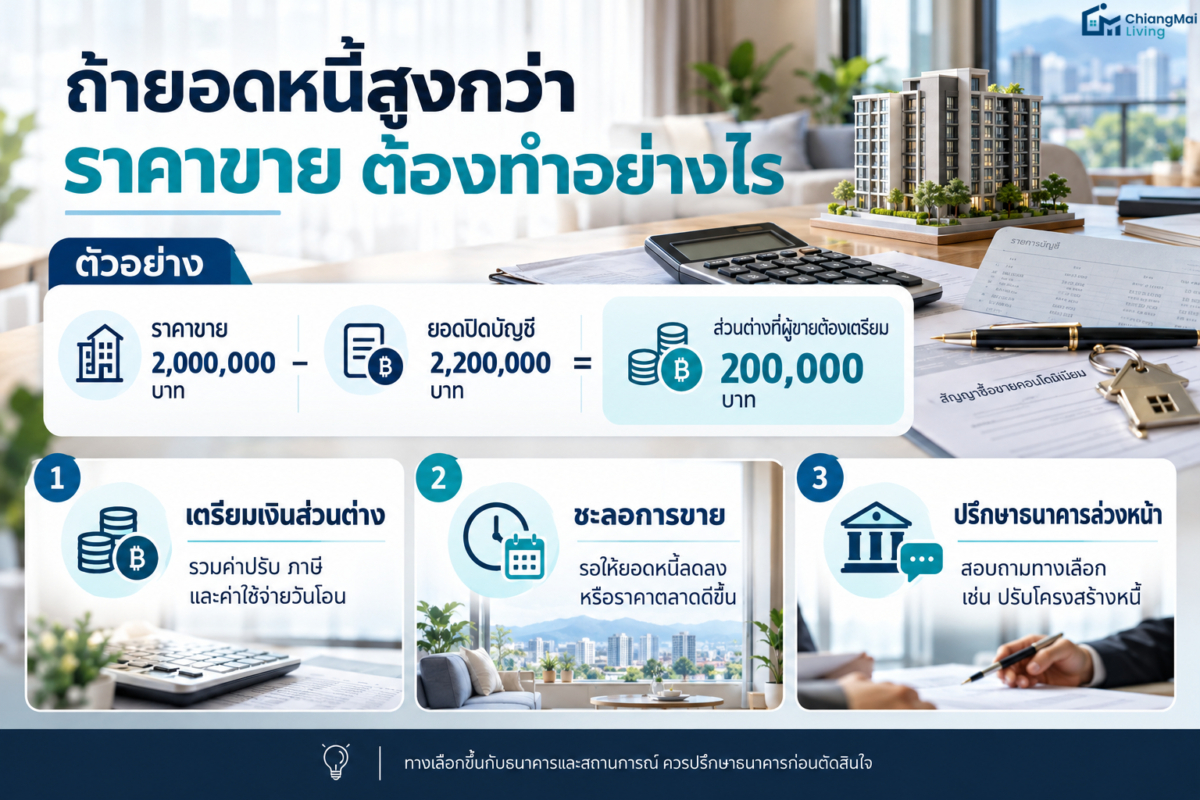
สมมติตั้งราคาขาย 2,000,000 บาท แต่ยอดปิดบัญชีของธนาคารเป็น 2,200,000 บาท ธนาคารของผู้ซื้อจะชำระตามราคาซื้อขายเท่านั้น ส่วนต่างอีก 200,000 บาท ผู้ขายต้องเตรียมเงินสดหรือแคชเชียร์เช็คมาชำระเองในวันโอน ธนาคารของผู้ขายจึงจะปลดจำนอง ตัวเลขนี้ยังไม่รวมค่าปรับและค่าใช้จ่ายฝั่งผู้ขายอื่นๆ ซึ่งต้องเตรียมเพิ่ม
ทางเลือกที่ควรพิจารณา:
- เตรียมเงินส่วนต่าง: รวมกับค่าปรับและภาษีที่เกี่ยวข้อง แล้วตั้งงบก่อนนัดโอน
- ชะลอการขาย: หากยังไม่เร่ง อาจรอให้ยอดหนี้ลดลงหรือราคาตลาดปรับตัว
- ปรึกษาธนาคารล่วงหน้า: โดยเฉพาะหากผ่อนไม่ไหวหรือเริ่มค้างชำระ ควรติดต่อธนาคารโดยเร็วเพื่อสอบถามทางเลือก เช่น การปรับโครงสร้างหนี้
ทางเลือกของแต่ละธนาคารและแต่ละสถานการณ์ต่างกัน ควรปรึกษาธนาคารก่อนตัดสินใจ
ตัวอย่างคำนวณเงินที่เหลือสุทธิของผู้ขาย
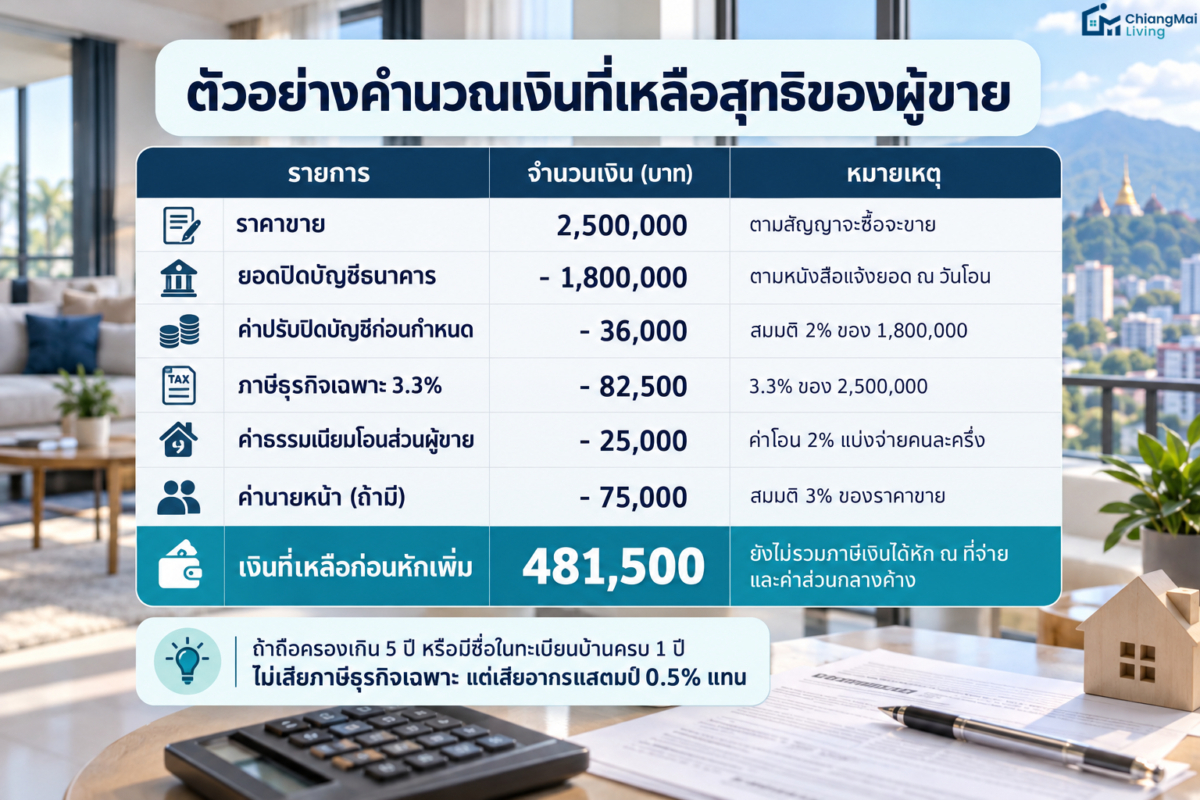
ตัวอย่างต่อไปนี้เป็นตัวเลขสมมติเพื่อให้เห็นวิธีคิด โดยสมมติว่าถือครองห้องไม่ถึง 5 ปี ไม่มีชื่อในทะเบียนบ้านครบ 1 ปี และราคาประเมินไม่สูงกว่าราคาขาย
| รายการ | จำนวนเงิน (บาท) | หมายเหตุ |
|---|---|---|
| ราคาขาย | 2,500,000 | ตามสัญญาจะซื้อจะขาย |
| ยอดปิดบัญชีธนาคาร | – 1,800,000 | ตามหนังสือแจ้งยอด ณ วันโอน |
| ค่าปรับปิดบัญชีก่อนกำหนด | – 36,000 | สมมติ 2% ของ 1,800,000 |
| ภาษีธุรกิจเฉพาะ 3.3% | – 82,500 | 3.3% ของ 2,500,000 |
| ค่าธรรมเนียมโอนส่วนผู้ขาย | – 25,000 | ค่าโอน 2% แบ่งจ่ายคนละครึ่ง คือ 1% ของ 2,500,000 |
| ค่านายหน้า (ถ้ามี) | – 75,000 | สมมติ 3% ของราคาขาย |
| เงินที่เหลือก่อนภาษีเงินได้หัก ณ ที่จ่ายและค่าส่วนกลางค้าง | 481,500 | ยังต้องหักรายการที่ยังไม่รวมไว้ในตาราง |
ถ้าถือครองเกิน 5 ปี หรือมีชื่อในทะเบียนบ้านติดต่อกันอย่างน้อย 1 ปี จะไม่เสียภาษีธุรกิจเฉพาะ แต่เสียอากรแสตมป์ 0.5% แทน (ตามตัวอย่างคือ 12,500 บาท) ภาษีเงินได้หัก ณ ที่จ่ายสำนักงานที่ดินเป็นผู้คำนวณตามราคาประเมินและจำนวนปีที่ถือครอง จึงไม่ได้ใส่ในตาราง ดูรายละเอียดภาษีทั้งหมดใน บทความเรื่องขายคอนโดต้องเสียภาษีอะไรบ้าง
ตัวเลขในตารางเป็นตัวอย่างสมมติ ไม่ใช่ตัวเลขจริงของห้องใด อัตราภาษี ค่าธรรมเนียม และค่าปรับจริงอาจต่างกัน ควรตรวจสอบกับสำนักงานที่ดินและธนาคารก่อนตัดสินใจ
วันโอน ผู้ซื้อกู้ธนาคารกับผู้ซื้อเงินสดต่างกันอย่างไร
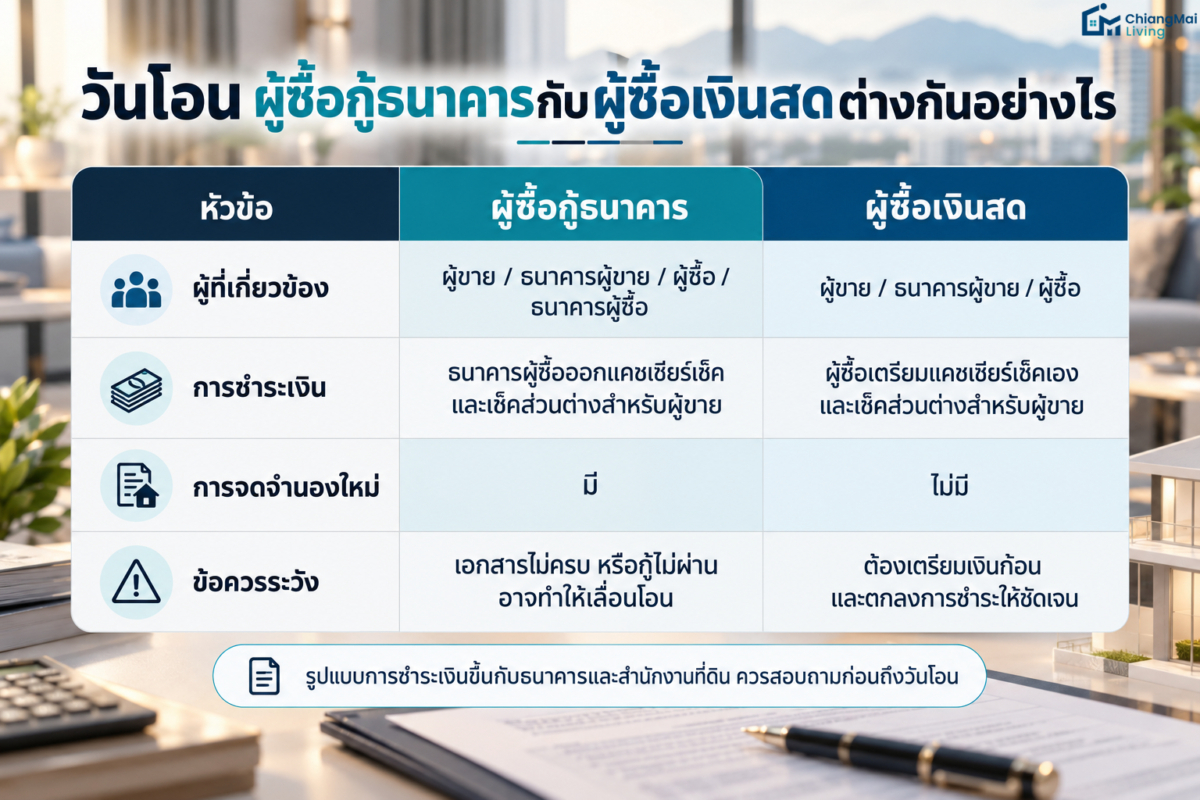
| หัวข้อ | ผู้ซื้อกู้ธนาคาร | ผู้ซื้อเงินสด |
|---|---|---|
| ผู้ที่เกี่ยวข้อง | ผู้ขาย ธนาคารของผู้ขาย ผู้ซื้อ และธนาคารของผู้ซื้อ | ผู้ขาย ธนาคารของผู้ขาย และผู้ซื้อ |
| การชำระเงิน | ธนาคารของผู้ซื้อออกแคชเชียร์เช็คสำหรับธนาคารของผู้ขาย และเช็คส่วนต่างสำหรับผู้ขาย | ผู้ซื้อเตรียมแคชเชียร์เช็คเองตามยอดที่ธนาคารผู้ขายแจ้ง และเช็คส่วนต่างสำหรับผู้ขาย |
| การจดจำนองใหม่ | มี ทำต่อเนื่องในวันโอน | ไม่มี |
| ข้อควรระวัง | ผู้ซื้อกู้ไม่ผ่านหรือเอกสารไม่ครบ อาจทำให้เลื่อนโอน | ผู้ซื้อต้องเตรียมเงินก้อนและตกลงรูปแบบชำระให้ชัดเจน |
รูปแบบการชำระเงินขึ้นกับธนาคารและสำนักงานที่ดิน ควรสอบถามก่อนถึงวันโอน
เอกสารที่ผู้ขายควรเตรียม
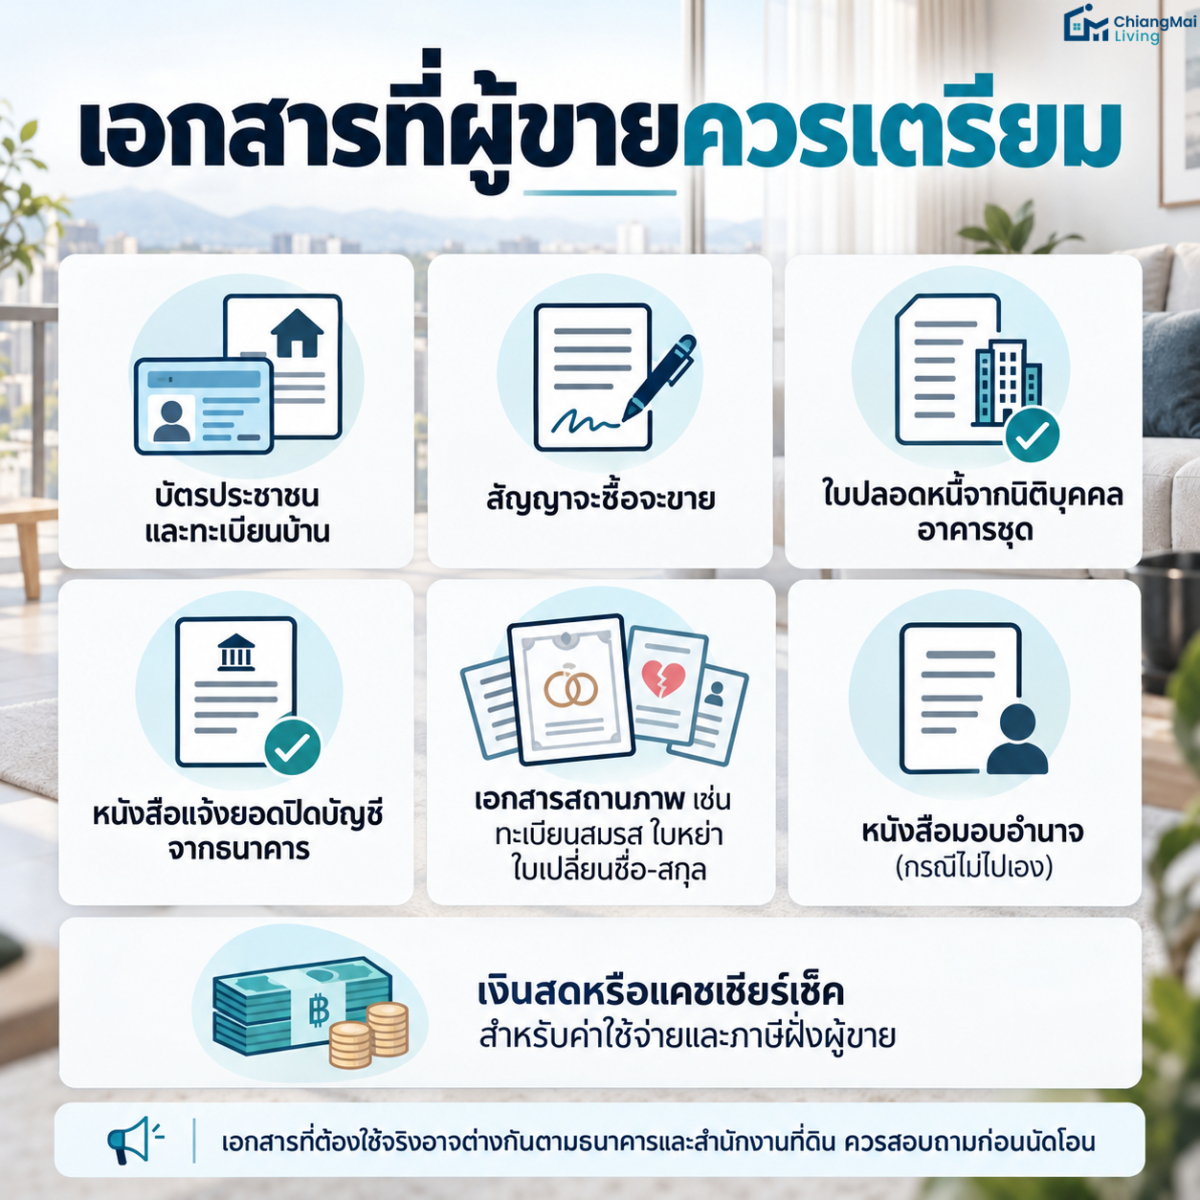
- บัตรประชาชนและทะเบียนบ้านตัวจริง พร้อมสำเนา
- สัญญาจะซื้อจะขาย
- ใบปลอดหนี้จากนิติบุคคลอาคารชุด (ขอล่วงหน้าตามที่นิติบุคคลกำหนด และเคลียร์ค่าส่วนกลางค้างให้เรียบร้อย)
- หนังสือแจ้งยอดปิดบัญชีจากธนาคาร
- เอกสารสถานภาพ เช่น ทะเบียนสมรส ใบหย่า ใบเปลี่ยนชื่อ-สกุล และหนังสือยินยอมคู่สมรส (ถ้ามี)
- หนังสือมอบอำนาจ (กรณีไม่ไปเอง)
- เงินสดหรือแคชเชียร์เช็คสำหรับค่าใช้จ่ายและภาษีฝั่งผู้ขาย และส่วนต่างหากยอดหนี้สูงกว่าราคาขาย
เอกสารที่ต้องใช้จริงอาจต่างกันตามธนาคารและสำนักงานที่ดิน ควรสอบถามก่อนนัดโอน
ฝากขายกับนายหน้าดีไหม
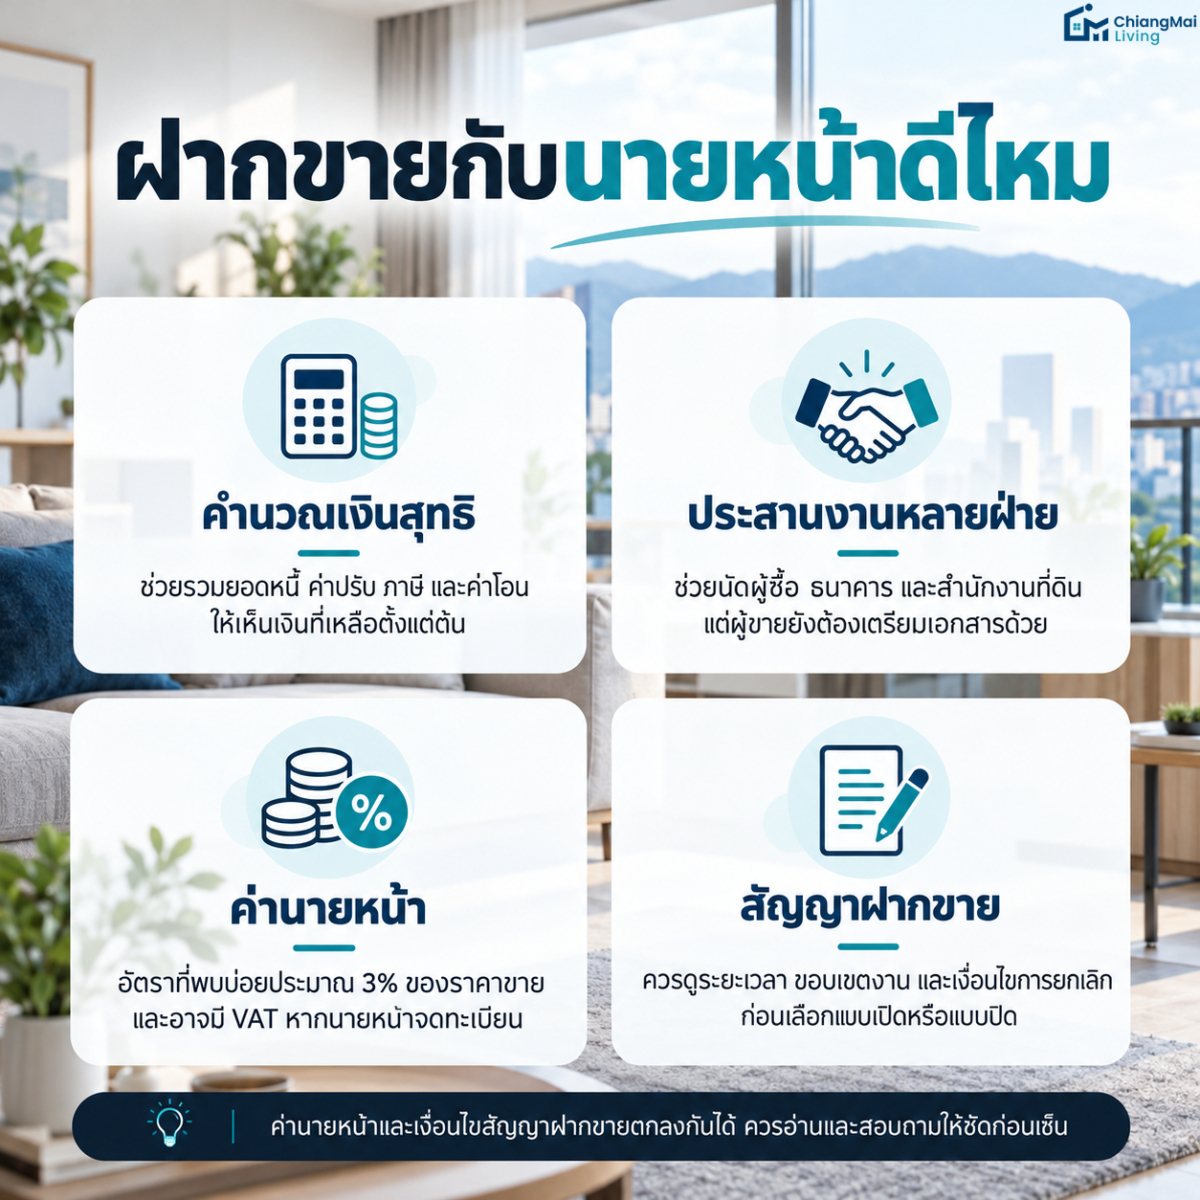
นายหน้าช่วยลดงานประสานงานได้ในหลายขั้นตอน แต่ผู้ขายควรเลือกให้เหมาะกับสถานการณ์ของตัวเอง:
- คำนวณเงินสุทธิ: ช่วยรวมยอดหนี้ ค่าปรับ ภาษี และค่าโอน เพื่อให้เห็นเงินที่เหลือตั้งแต่ต้น
- ประสานงานหลายฝ่าย: ช่วยนัดผู้ซื้อ ธนาคาร และสำนักงานที่ดิน แต่ผู้ขายยังต้องส่งเอกสารและติดตามยอดปิดบัญชีด้วยตนเอง
- ค่านายหน้า: อัตราที่พบทั่วไปประมาณ 3% ของราคาขาย และอาจมี VAT หากนายหน้าจดทะเบียน ตกลงกันได้ ดูรายละเอียดใน บทความเรื่องฝากขายและปล่อยเช่ากับนายหน้า
- สัญญาฝากขาย: ควรอ่านระยะเวลา ขอบเขตงาน และเงื่อนไขการยกเลิก ก่อนเลือกสัญญาแบบเปิดหรือแบบปิด ดูข้อควรตรวจในบทความ เลือกบริษัทนายหน้าขายคอนโดเชียงใหม่อย่างไร
ค่านายหน้าและเงื่อนไขสัญญาฝากขายตกลงกันได้ ควรอ่านและสอบถามให้ชัดก่อนเซ็น
คำถามที่พบบ่อย (FAQ)
ผ่อนคอนโดมาแค่ 1 ปี ขายได้ไหม?
ขายได้ แต่ควรตรวจสัญญากู้ว่ามีค่าปรับปิดบัญชีก่อนกำหนดหรือไม่ และหากถือครองไม่ถึง 5 ปีและไม่มีชื่อในทะเบียนบ้านติดต่อกันอย่างน้อย 1 ปี จะต้องเสียภาษีธุรกิจเฉพาะ 3.3% หากมีชื่อในทะเบียนบ้านครบเงื่อนไข จะเสียอากรแสตมป์ 0.5% แทน ดูรายละเอียดใน บทความเรื่องภาษีขายคอนโด
ขายคอนโดติดจำนองต้องบอกผู้ซื้อไหม?
ควรบอกตั้งแต่ต้น และระบุในสัญญาจะซื้อจะขาย เพราะผู้ซื้อและธนาคารของผู้ซื้อตรวจสถานะจำนองที่โฉนดได้อยู่แล้ว การแจ้งล่วงหน้าช่วยให้ผู้ซื้อวางแผนการชำระเช็คและเวลาโอนได้ถูกต้อง
ถ้าผู้ซื้อซื้อด้วยเงินสด ขั้นตอนต่างกันไหม?
ต่างกันเล็กน้อย ในวันโอนมีผู้ขาย ธนาคารของผู้ขาย และผู้ซื้อ ผู้ซื้อเตรียมแคชเชียร์เช็คสำหรับธนาคารของผู้ขายและเช็คส่วนต่างสำหรับผู้ขาย แล้วจดทะเบียนไถ่ถอนและโอนต่อเนื่องกัน โดยไม่มีการจดจำนองใหม่
ขอยอดปิดบัญชีไว้ล่วงหน้าได้ไหม?
ได้ แต่หนังสือแจ้งยอดมักมีอายุจำกัดเพราะดอกเบี้ยเดินทุกวัน หากเลื่อนวันโอนอาจต้องขอใหม่ ควรถามธนาคารว่ายอดที่แจ้งใช้ได้ถึงวันใด
ผ่อนไม่ไหวหรือเริ่มค้างชำระ ยังขายได้ไหม?
ขายได้ แต่ยอดที่ต้องปิดจะรวมยอดค้างชำระและค่าใช้จ่ายตามสัญญาด้วย ควรติดต่อธนาคารโดยเร็วเพื่อสอบถามยอดปิดบัญชีและทางเลือก และไม่ควรปล่อยให้ค้างจนกระทบการขายหรือเครดิต
สรุป
การขายคอนโดที่ยังผ่อนไม่หมดไม่ใช่เรื่องซับซ้อนเกินไป แต่ต้องรู้ตัวเลขก่อนตั้งราคา เริ่มจากขอยอดปิดบัญชีและตรวจค่าปรับกับธนาคาร คำนวณเงินที่เหลือสุทธิ ทำสัญญาจะซื้อจะขายที่ระบุเรื่องจำนองชัดเจน แล้วนัดธนาคารและสำนักงานที่ดินล่วงหน้า หากยอดหนี้สูงกว่าราคาขาย ต้องเตรียมเงินสดส่วนต่างให้พร้อมก่อนถึงวันโอน
หมายเหตุ: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไป ขั้นตอนของธนาคารและสำนักงานที่ดินอาจเปลี่ยนแปลงได้ กรุณาตรวจสอบกับธนาคารเจ้าหนี้ สำนักงานที่ดิน กรมสรรพากร หรือนิติบุคคลอาคารชุดก่อนทำธุรกรรม