 โดย Chiangmai Living Team
โปรโมชั่นคอนโดเชียงใหม่ที่พบบ่อยในช่วงนี้ ได้แก่ ฟรีค่าโอน อยู่ฟรี และของแถม ขณะเดียวกันภาครัฐก็มีมาตรการลดค่าธรรมเนียมโอนและจดจำนองสำหรับที่อยู่อาศัยราคาไม่เกิน 7 ล้านบาทอยู่ด้วย
บทความนี้อธิบายว่าโปรแต่ละแบบมีมูลค่าจริงเท่าไร มีเงื่อนไขอะไรอยู่เบื้องหลัง และควรถามอะไรก่อนวางเงินจอง เพื่อให้คุณเปรียบเทียบข้อเสนอและตัดสินใจซื้อได้อย่างมั่นใจ
| สรุปใน 30 วินาที ▸ฟรีค่าโอน: ในช่วงมาตรการรัฐ ผู้ซื้อสัญชาติไทยที่ซื้อห้องราคาไม่เกิน 7 ล้านบาทมีค่าโอนเหลือ 0.01% ห้องราคา 3 ล้านบาทผู้ซื้อจ่ายเพียงประมาณ 150 บาท โปรนี้จึงมีมูลค่าไม่มาก ▸อยู่ฟรี: ผู้ซื้อยังต้องกู้และเป็นหนี้ธนาคารตามปกติ และต้นทุนของโปรอาจรวมอยู่ในราคาห้อง จึงต้องดูราคาเน็ต (Net Price) และเงื่อนไขการจ่ายแทนให้ชัด ▸ของแถมหรือส่วนลด: ส่วนลดเงินสดช่วยลดยอดกู้และดอกเบี้ยตลอดสัญญา ควรขอตัวเลขเทียบกับของแถมก่อนตัดสินใจ |
ฟรีค่าโอนในช่วงมาตรการรัฐ 0.01% โปรนี้มีมูลค่าเท่าไร
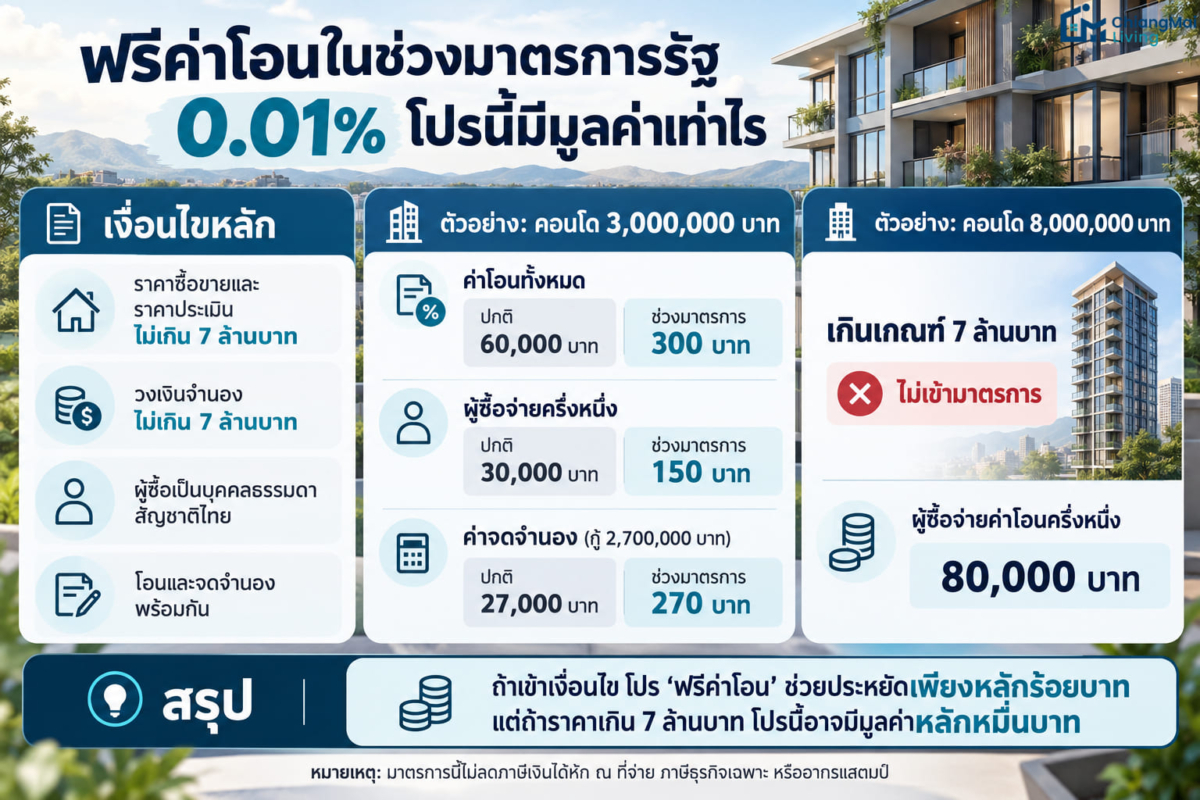
ตามประกาศของกระทรวงมหาดไทยและกรมที่ดิน ค่าธรรมเนียมการโอนที่ปกติคิด 2% และค่าจดทะเบียนจำนองที่ปกติคิด 1% ลดเหลือ 0.01% ทั้งสองรายการ มีผลตั้งแต่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 โดยมีเงื่อนไขหลักดังนี้
- ประเภททรัพย์สิน: ห้องชุด (คอนโดมิเนียม) ที่จดทะเบียนนิติบุคคลอาคารชุดแล้ว รวมถึงบ้านเดี่ยว บ้านแฝด ทาวน์เฮ้าส์ และอาคารพาณิชย์ ทั้งมือหนึ่งและมือสอง
- ราคา: ทั้งราคาซื้อขายและราคาประเมินทุนทรัพย์ต้องไม่เกิน 7 ล้านบาทต่อสัญญา
- วงเงินจำนอง: ไม่เกิน 7 ล้านบาทต่อสัญญา และการลดค่าจำนองใช้กับการจดจำนองที่ทำพร้อมการโอนกรรมสิทธิ์ในคราวเดียวกัน
- ผู้ซื้อ: เป็นบุคคลธรรมดาสัญชาติไทย ผู้ซื้อต่างชาติและนิติบุคคลไม่เข้าเงื่อนไขนี้
มาตรการนี้ไม่ได้ลดภาษีเงินได้หัก ณ ที่จ่าย ภาษีธุรกิจเฉพาะ หรืออากรแสตมป์ ซึ่งยังเป็นไปตามอัตราปกติ
เมื่อค่าธรรมเนียมเหลือเพียง 0.01% คำว่า ‘ฟรีค่าโอน’ ในโปรโมชั่นจึงมีมูลค่าน้อยมาก ลองดูตัวอย่างต่อไปนี้ (สมมติราคาประเมินเท่ากับราคาซื้อขาย และการแบ่งจ่ายคนละครึ่งตามธรรมเนียม)
| รายการ | อัตราปกติ | ช่วงมาตรการ (ถ้าเข้าเงื่อนไข) |
|---|---|---|
| คอนโด 3,000,000 บาท (ค่าโอนทั้งหมด) | 60,000 บาท (2%) | 300 บาท (0.01%) |
| ส่วนที่ผู้ซื้อจ่ายครึ่งหนึ่ง | 30,000 บาท | 150 บาท |
| ค่าจดจำนอง สมมติกู้ 2,700,000 บาท | 27,000 บาท (1%) | 270 บาท (0.01%) |
| คอนโด 8,000,000 บาท (เกินเกณฑ์ 7 ล้านบาท) ส่วนที่ผู้ซื้อจ่ายครึ่งหนึ่ง | 80,000 บาท (ค่าโอนทั้งหมด 160,000 บาท) | ไม่เข้ามาตรการ ใช้อัตราปกติ 80,000 บาท |
สรุปคือ ถ้าห้องราคาไม่เกิน 7 ล้านบาทและผู้ซื้อเป็นคนไทย การที่โครงการออกค่าโอนให้ช่วยประหยัดได้เพียงหลักร้อยบาท แต่ถ้าราคาเกินเกณฑ์หรือผู้ซื้อไม่เข้าเงื่อนไข โปรฟรีค่าโอนจะมีมูลค่าหลักหมื่นบาทขึ้นไป ข้อมูลนี้ช่วยให้คุณประเมินได้ว่าควรเจรจาขอสิ่งอื่นแทนหรือไม่
ตัวเลขข้างต้นเป็นตัวอย่างคำนวณ เงื่อนไขของมาตรการและค่าใช้จ่ายจริงอาจต่างกัน ควรตรวจสอบกับสำนักงานที่ดินหรือโครงการก่อนตัดสินใจ
ถามให้ชัดว่า ‘ฟรีค่าโอน’ รวมอะไรบ้าง
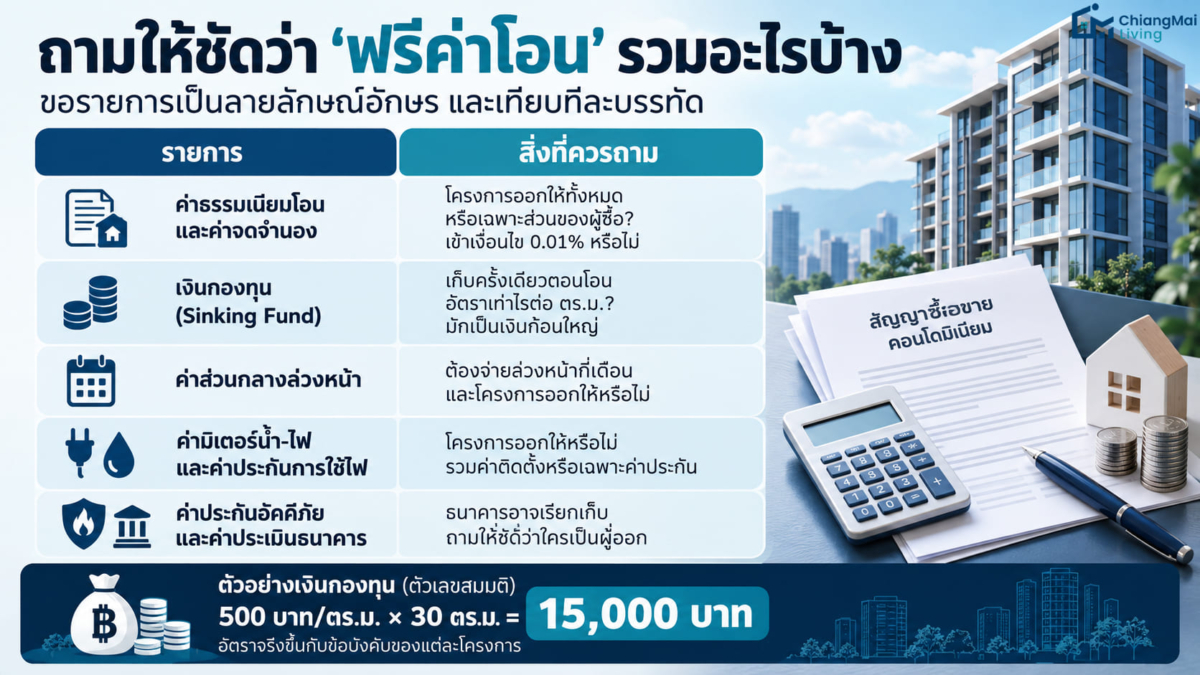
โครงการบางแห่งใช้คำว่า ‘ฟรีค่าใช้จ่ายวันโอน’ ซึ่งอาจรวมหลายรายการมากกว่าค่าโอนอย่างเดียว ให้ขอรายการเป็นลายลักษณ์อักษรและเทียบทีละบรรทัด
| รายการ | สิ่งที่ควรถาม |
|---|---|
| ค่าธรรมเนียมโอนและค่าจดจำนอง | ถามว่าโครงการออกให้ทั้งหมดหรือเฉพาะส่วนของผู้ซื้อ และตรวจว่าเข้าเงื่อนไขมาตรการ 0.01% หรือไม่ |
| เงินกองทุน (Sinking Fund) | เก็บครั้งเดียวตอนโอน อัตราขึ้นกับแต่ละโครงการ มักเป็นเงินก้อนใหญ่กว่าค่าโอนในช่วงมาตรการ |
| ค่าส่วนกลางล่วงหน้า | เป็นเงินคนละส่วนกับกองทุน ถามว่าล่วงหน้ากี่เดือนและโครงการออกให้หรือไม่ |
| ค่ามิเตอร์น้ำ-ไฟและค่าประกันการใช้ไฟ | ถามว่าโครงการออกให้หรือไม่ และรวมค่าติดตั้งหรือเฉพาะค่าประกัน |
| ค่าประกันอัคคีภัยและค่าประเมินราคาของธนาคาร | ธนาคารอาจเรียกเก็บ ถามให้ชัดว่าใครออก |
ตัวอย่างเงินกองทุนเพื่อให้เห็นภาพ: ถ้าโครงการเก็บ 500 บาทต่อตารางเมตร (ตัวเลขสมมติ) ห้อง 30 ตารางเมตรจะต้องจ่ายประมาณ 15,000 บาทในวันโอน ซึ่งมากกว่าค่าโอนในช่วงมาตรการหลายเท่า อัตราจริงขึ้นกับข้อบังคับของแต่ละโครงการ
โปรอยู่ฟรี ทำงานอย่างไรและควรระวังอะไร
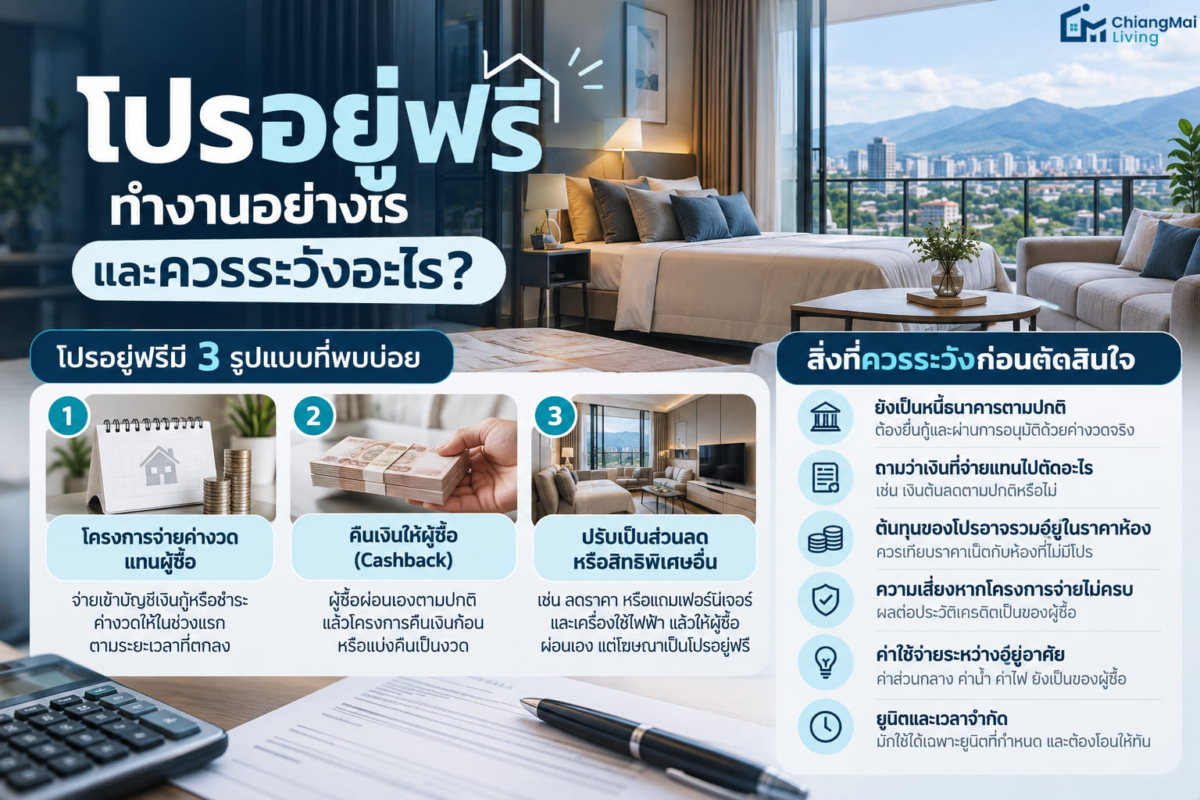
โปรอยู่ฟรีมักพบในโครงการที่สร้างเสร็จแล้วหรือใกล้เสร็จ แต่รูปแบบจริงแตกต่างกันไปในแต่ละโครงการ ที่พบได้บ่อยมี 3 แบบ
- โครงการจ่ายค่างวดแทนผู้ซื้อ: โครงการจ่ายเงินเข้าบัญชีเงินกู้หรือชำระค่างวดให้ในช่วงแรกตามระยะเวลาที่ตกลง
- คืนเงินให้ผู้ซื้อ (Cashback): ผู้ซื้อผ่อนเองตามปกติ แล้วโครงการคืนเงินก้อนหรือแบ่งคืนเป็นงวด
- ปรับเป็นส่วนลดหรือสิทธิพิเศษอื่น: เช่น ลดราคาแล้วให้ผู้ซื้อผ่อนเอง แต่โฆษณาเป็นโปรอยู่ฟรี
ไม่ว่าโครงการจะใช้รูปแบบใด ให้ตรวจสอบประเด็นเหล่านี้ก่อนตัดสินใจ
- ยังเป็นหนี้ธนาคารตามปกติ: ผู้ซื้อต้องยื่นกู้ ผ่านการอนุมัติ และเป็นผู้กู้ตามสัญญา ธนาคารพิจารณารายได้และภาระหนี้ของผู้ซื้อตามค่างวดจริง ไม่ใช่ค่างวดที่โครงการออกให้ชั่วคราว
- ถามว่าเงินที่จ่ายแทนไปตัดอะไร: ถ้าโครงการจ่ายเท่ากับค่างวดปกติ เงินต้นจะลดตามตารางผ่อนปกติ แต่ถ้าเป็นแผนที่ผ่อนต่ำกว่าค่างวดในช่วงแรก เงินต้นอาจลดน้อยและค่างวดช่วงหลังอาจสูงขึ้น ควรขอตารางผ่อนจากธนาคารเพื่อดู
- ต้นทุนของโปรอาจรวมอยู่ในราคาห้อง: ให้เทียบราคาเน็ตกับห้องเทียบเคียงที่ไม่มีโปร เพราะบางโครงการตั้งราคาโดยรวมต้นทุนของโปรไว้แล้ว
- ความเสี่ยงหากโครงการจ่ายไม่ครบ: ผู้ซื้อยังเป็นลูกหนี้ธนาคาร หากโครงการไม่จ่ายตามที่โฆษณา ผลต่อประวัติเครดิตเป็นของผู้ซื้อ จึงควรให้ระบุเงื่อนไขการจ่ายและผลหากผิดเงื่อนไขไว้ในสัญญาหรือเอกสารแนบ
- ค่าใช้จ่ายระหว่างอยู่อาศัย: ค่าส่วนกลาง ค่าน้ำ ค่าไฟ ยังเป็นของผู้ซื้อ เว้นแต่โปรจะระบุว่ารวมไว้
- ยูนิตและเวลาจำกัด: โปรอยู่ฟรีมักใช้ได้เฉพาะยูนิตที่โครงการกำหนด และมีกำหนดวันโอนที่ต้องทำให้ทัน
ตัวอย่างสมมติ เมื่อโปรอยู่ฟรีรวมอยู่ในราคาห้อง
สมมติห้องที่ไม่มีโปรราคา 3,000,000 บาท ส่วนห้องเดียวกันที่มีโปรอยู่ฟรีตั้งราคา 3,200,000 บาท โดยส่วนต่าง 200,000 บาทใช้จ่ายค่างวดให้ในช่วงแรก ผู้ซื้อจะต้องกู้เพิ่ม 200,000 บาท ถ้าคิดอัตราดอกเบี้ยคงที่ 5% ต่อปี 30 ปี (ตัวอย่างเพื่ออธิบาย) ค่างวดจะเพิ่มประมาณ 1,074 บาทต่อเดือน และยอดชำระรวมตลอดสัญญาเพิ่มประมาณ 386,500 บาท เป็นดอกเบี้ยราว 186,500 บาท แม้ช่วงแรกจะไม่ต้องจ่ายค่างวดเอง ผู้ซื้อก็ยังรับภาระต้นทุนนี้ในภายหลัง
ตัวอย่างนี้ใช้เพื่อให้เห็นแนวคิด ไม่ได้หมายความว่าทุกโครงการตั้งราคาแบบนี้ อัตราดอกเบี้ยและเงื่อนไขจริงของธนาคารแตกต่างกัน ควรให้ธนาคารคำนวณตามวงเงินและอัตราที่ได้รับอนุมัติ
ของแถมหรือส่วนลดเงินสด แบบไหนคุ้มกว่า
ของแถมที่พบได้ เช่น เฟอร์นิเจอร์บิลท์อิน เครื่องปรับอากาศ เครื่องใช้ไฟฟ้า หรือสิทธิพิเศษอื่นๆ โดยโครงการมักแสดงมูลค่าเป็นราคาป้าย ซึ่งอาจไม่เท่ากับมูลค่าที่ผู้ซื้อได้รับจริงเมื่อเทียบกับราคาที่ซื้อเองในตลาด และบางครั้งแบบหรือรุ่นอาจไม่ตรงกับความต้องการ
ส่วนลดเงินสดช่วยอะไร
ส่วนลดที่หักจากราคาในสัญญาจะลดยอดที่ต้องกู้ ซึ่งลดทั้งค่างวดและดอกเบี้ยตลอดสัญญา เมื่อใช้ตัวเลขสมมติเดียวกับหัวข้อก่อนหน้า ส่วนลด 200,000 บาทที่ทำให้ยอดกู้ลดลง 200,000 บาท จะลดค่างวดประมาณ 1,074 บาทต่อเดือน และลดยอดชำระรวมตลอด 30 ปีลงประมาณ 386,500 บาท (เป็นดอกเบี้ยประมาณ 186,500 บาท) ทั้งนี้วงเงินกู้จริงขึ้นกับราคาประเมินและนโยบายของธนาคาร
เมื่อไรที่ของแถมอาจเหมาะกว่า
- ซื้อเพื่อปล่อยเช่า: ห้องที่มีเฟอร์นิเจอร์และเครื่องใช้ไฟฟ้าครบช่วยให้เริ่มปล่อยเช่าได้เร็ว ถ้าของแถมตรงกับที่ต้องซื้ออยู่แล้ว
- ต้องใช้ของเหล่านั้นจริง: ถ้าต้องซื้อเฟอร์นิเจอร์อยู่แล้วและแบบที่ให้ใกล้เคียงกับที่ต้องการ
- เงินสดเป็นอุปสรรค: ถ้าเงินเก็บไม่พอซื้อเฟอร์นิเจอร์หลังโอน ของแถมช่วยลดเงินก้อนที่ต้องจ่ายเพิ่ม
คำถามที่ควรถามเซลส์
- ขอเทียบเป็นตัวเลข: ถ้าไม่รับของแถม ขอส่วนลดเงินสดหน้าสัญญาได้สูงสุดเท่าไร
- ขอรายการของแถมแบบละเอียด: ระบุยี่ห้อ รุ่น จำนวน และระยะรับประกัน ให้ใส่ในสัญญาหรือเอกสารแนบ
- ขอให้บอกราคาเน็ต: ราคาห้องหลังหักส่วนลดที่จะใช้ยื่นกู้และจดทะเบียนจริงคือเท่าไร
ราคาป้ายของแถมและเงื่อนไขส่วนลดเป็นเรื่องที่ต่างกันในแต่ละโครงการและเปลี่ยนได้ตามช่วงโปรโมชั่น ควรขอข้อเสนอเป็นลายลักษณ์อักษรก่อนวางเงินจอง
เช็กลิสต์ 6 เงื่อนไขที่ควรถามก่อนวางเงินจอง
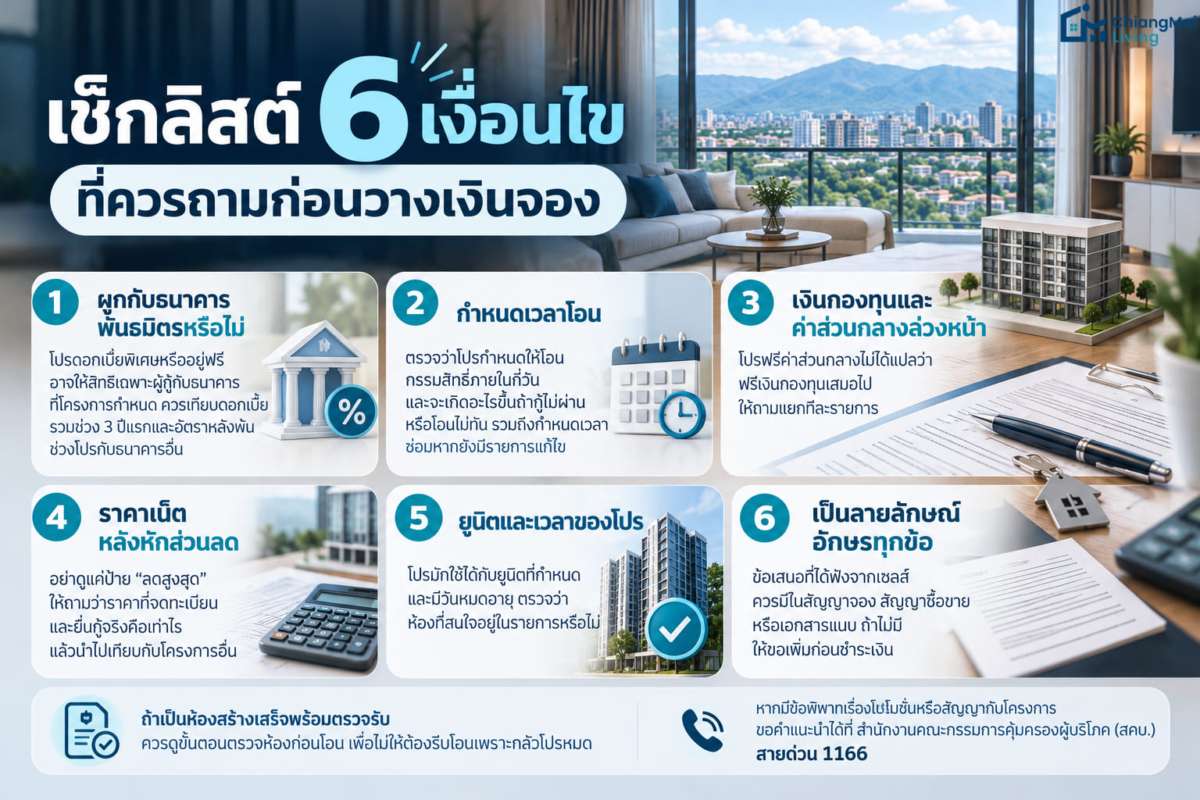
- ผูกกับธนาคารพันธมิตรหรือไม่: โปรดอกเบี้ยพิเศษหรืออยู่ฟรีบางโครงการให้สิทธิเฉพาะผู้กู้กับธนาคารที่โครงการกำหนด ควรเทียบดอกเบี้ยรวมช่วง 3 ปีแรกและอัตราหลังพ้นช่วงโปรกับธนาคารอื่นด้วย
- กำหนดเวลาโอน: ตรวจว่าโปรกำหนดให้โอนกรรมสิทธิ์ภายในกี่วัน และจะเกิดอะไรขึ้นถ้ากู้ไม่ผ่านหรือโอนไม่ทัน ถ้าตรวจรับห้องแล้วยังมีรายการแก้ไข ควรให้โครงการยืนยันกำหนดเวลาซ่อมเป็นลายลักษณ์อักษรก่อนโอน
- เงินกองทุนและค่าส่วนกลางล่วงหน้า: โปรฟรีค่าส่วนกลางไม่ได้แปลว่าฟรีเงินกองทุนเสมอไป ให้ถามแยกทีละรายการ
- ราคาเน็ตหลังหักส่วนลด: อย่าดูเฉพาะป้าย ‘ลดสูงสุด’ ให้ถามว่าราคาที่จดทะเบียนและยื่นกู้จริงคือเท่าไร แล้วนำไปเทียบกับโครงการอื่น
- ยูนิตและเวลาของโปร: โปรมักใช้ได้กับยูนิตที่กำหนดและมีวันหมดอายุ ตรวจว่าห้องที่สนใจอยู่ในรายการหรือไม่
- เป็นลายลักษณ์อักษรทุกข้อ: ข้อเสนอที่ได้ฟังจากเซลส์ควรมีในสัญญาจอง สัญญาซื้อขาย หรือเอกสารแนบ ถ้าไม่มีให้ขอเพิ่มก่อนชำระเงิน
ถ้าโครงการเป็นห้องสร้างเสร็จพร้อมตรวจรับ ให้ดูขั้นตอนตรวจห้องก่อนโอนในบทความ ตรวจรับห้องคอนโดใหม่ เช็กอะไรบ้างก่อนโอน เพื่อไม่ให้ต้องรีบโอนเพราะกลัวโปรหมด
หากเกิดข้อพิพาทเรื่องโปรโมชั่นหรือสัญญากับโครงการ ผู้ซื้อสามารถขอคำแนะนำจากสำนักงานคณะกรรมการคุ้มครองผู้บริโภค (สคบ.) สายด่วน 1166
วิธีเปรียบเทียบข้อเสนอจากหลายโครงการ
การเทียบเฉพาะป้ายโปรโมชั่นอาจทำให้เลือกพลาด ลองใช้ตารางด้านล่างเป็นแบบฟอร์มเทียบ 2-3 โครงการ โดยขอข้อมูลเป็นตัวเลขจากแต่ละโครงการ
| รายการที่ต้องเทียบ | วิธีเทียบ |
|---|---|
| ราคาเน็ตที่ใช้ยื่นกู้ | เทียบราคาต่อตารางเมตรกับห้องขนาดและชั้นใกล้เคียง |
| ค่าใช้จ่ายวันโอนที่ผู้ซื้อต้องจ่ายเอง | รวมค่าโอน กองทุน ค่าส่วนกลางล่วงหน้า มิเตอร์ ประกัน หลังหักส่วนที่โครงการออกให้ |
| ค่างวดและดอกเบี้ยรวม 3 ปีแรก | ขอตารางผ่อนจากธนาคารแต่ละแห่ง และดูอัตราหลังพ้นช่วงโปร |
| มูลค่าของแถมที่ใช้ได้จริง | นับเฉพาะของที่จะใช้หรือขายต่อได้จริง ไม่ใช่ราคาป้าย |
| เงื่อนไขและกำหนดเวลา | ธนาคารที่กำหนด วันโอน ผลหากโอนไม่ทัน ระยะรับประกัน |
| ทำเลและความเสี่ยง | การเดินทาง ความเสี่ยงน้ำท่วม และสภาพอาคารที่ตรวจเองได้ |
ในส่วนของทำเล ดูแนวทางตรวจพื้นที่เสี่ยงน้ำท่วมได้ในบทความ คอนโดเชียงใหม่น้ำท่วมไหม เช็กความเสี่ยงทำเลและโครงสร้างอาคารก่อนซื้อ และถ้ากำลังขายห้องเดิมเพื่อซื้อห้องใหม่ ให้วางแผนเงินและช่วงรอยต่อตามบทความ ซื้อคอนโดใหม่ก่อนขายห้องเก่าได้ไหม เพราะโปรที่มีกำหนดเวลาอาจกดดันให้ตัดสินใจก่อนพร้อม
คำถามที่พบบ่อย (FAQ)
ควรเลือกคอนโดจากทำเลหรือโปรโมชั่นก่อน?
ควรเริ่มจากทำเลและความเหมาะสมกับการใช้งานก่อน เพราะโปรโมชั่นมีผลเพียงช่วงแรกของการซื้อ แต่ทำเลและสภาพอาคารส่งผลต่อการอยู่อาศัยหรือการปล่อยเช่าในระยะยาว แล้วจึงใช้โปรเป็นเกณฑ์เปรียบเทียบเมื่อมีตัวเลือกที่ผ่านเกณฑ์แล้วหลายแห่ง
โปรแบบไหนคุ้มสำหรับผู้ซื้อหลังแรก?
โดยทั่วไป ส่วนลดเงินสดหน้าสัญญารวมกับการที่โครงการช่วยค่าใช้จ่ายวันโอน (เช่น เงินกองทุนหรือค่ามิเตอร์) ตรงไปตรงมาและตรวจสอบง่าย เพราะช่วยลดยอดกู้และเงินก้อนที่ต้องเตรียมในวันโอน แต่ความคุ้มค่าขึ้นกับตัวเลขของแต่ละโครงการ จึงควรเทียบหลายข้อเสนอ
ผู้ซื้อต่างชาติได้ค่าโอน 0.01% ไหม?
ตามเงื่อนไขของมาตรการ ผู้ซื้อต้องเป็นบุคคลธรรมดาสัญชาติไทย ผู้ซื้อต่างชาติจึงไม่เข้าเงื่อนไข และต้องดูโควตาต่างชาติตามกฎหมายอาคารชุดด้วย ควรตรวจกับสำนักงานที่ดินและโครงการก่อน
ถ้าโปรที่เซลส์พูดไม่ตรงกับสัญญา ควรทำอย่างไร?
ให้ขอแก้ไขเอกสารให้ตรงกับที่เสนอก่อนชำระเงินหรือเซ็นสัญญา ถ้าไม่สามารถตกลงได้ ควรชะลอการตัดสินใจ และหากมีข้อพิพาทสามารถปรึกษา สคบ. หรือทนายความเพิ่มเติม
สรุป
โปรโมชั่นไม่ใช่เรื่องไม่จริง แต่เป็นเครื่องมือทางการตลาดที่ควรตีเป็นตัวเลขก่อนตัดสินใจ ช่วงมาตรการรัฐทำให้โปรฟรีค่าโอนของห้องราคาไม่เกิน 7 ล้านบาทมีมูลค่าน้อย โปรอยู่ฟรีควรตรวจราคาเน็ตและเงื่อนไขการจ่ายแทน ส่วนของแถมควรเทียบกับส่วนลดเงินสดที่ลดยอดกู้ได้จริง เมื่อขอรายละเอียดเป็นลายลักษณ์อักษรและเทียบข้อเสนอเป็นตัวเลข คุณจะเลือกข้อเสนอที่เหมาะกับตัวเองได้มั่นใจขึ้น
หมายเหตุ: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไป ไม่ถือเป็นคำแนะนำทางกฎหมาย และเงื่อนไขโปรโมชั่นของแต่ละโครงการอาจเปลี่ยนแปลงได้ กรุณาตรวจสอบกับสำนักงานที่ดิน ธนาคาร นิติบุคคลอาคารชุด หรือโครงการที่เกี่ยวข้องก่อนตัดสินใจหรือชำระเงิน