 โดย Chiangmai Living Team
เมื่อครอบครัวขยายหรือต้องการย้ายใกล้ที่ทำงาน หลายคนเริ่มคิดเรื่องซื้อคอนโดใหม่ก่อนขายห้องเก่า เพราะไม่อยากย้ายของสองรอบหรือเช่าที่พักชั่วคราว แต่ต้องรับภาระเงินดาวน์และค่างวดซ้อนกันในช่วงหนึ่ง
บทความนี้อธิบายวิธีที่ธนาคารพิจารณาสินเชื่อเมื่อคุณยังผ่อนห้องเก่า วิธีเตรียมเงินดาวน์ ค่าใช้จ่ายตอนขาย และแนวทางจัดการช่วงรอยต่อ เพื่อให้คุณตัดสินใจและเปลี่ยนห้องได้อย่างมั่นใจ
| สรุปใน 30 วินาที ▸ธนาคารพิจารณาอะไร: นอกจากเกณฑ์ LTV ของ ธปท. ธนาคารจะดูภาระหนี้รวมต่อรายได้ ซึ่งมักเป็นด่านที่ทำให้ซื้อห้องใหม่ก่อนขายห้องเก่าไม่ผ่าน ▸จัดการช่วงรอยต่อ: ทำได้ด้วยการเตรียมเงินสำรองค่างวดซ้อน ตกลงวันโอนห้องเก่าให้สอดคล้องกับห้องใหม่ และคำนวณต้นทุนวันขายให้ครบ ▸ค่าใช้จ่ายตอนขาย: ต้องรวมค่าโอน ภาษีหรืออากรแสตมป์ และภาษีเงินได้ไว้ในราคาขาย เพราะตัวเลขอาจต่างกันตามระยะเวลาถือครองและเงื่อนไขมาตรการ |
ซื้อก่อนขาย หรือขายก่อนซื้อ เปรียบเทียบข้อดีและความเสี่ยง
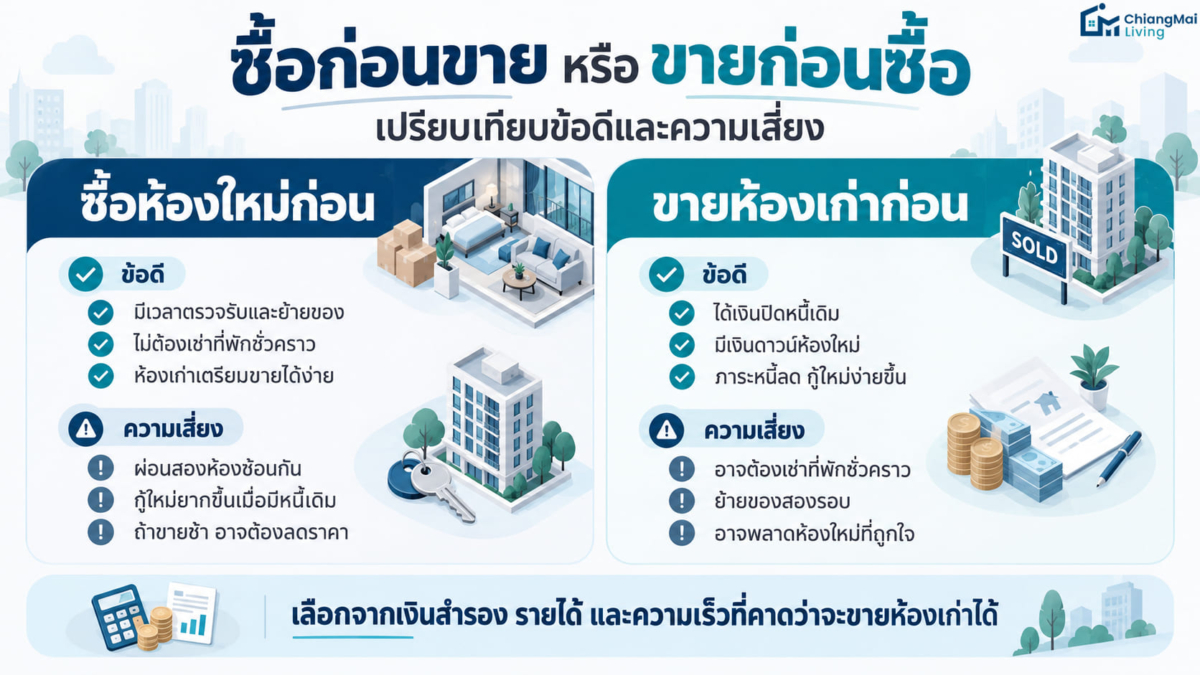
ทั้งสองแนวทางมีข้อดีและต้นทุนต่างกัน การเลือกควรดูจากเงินสำรอง รายได้ และความเร็วที่คาดว่าจะขายห้องเก่าได้
| แนวทาง | ข้อดี | ความเสี่ยง |
|---|---|---|
| ซื้อห้องใหม่ก่อน | มีเวลาตรวจรับ ตกแต่ง และย้ายของทีละน้อย ไม่ต้องเช่าที่พักชั่วคราว ห้องเก่าที่ว่างแล้วเตรียมขายได้ง่ายขึ้น | ผ่อนสองห้องซ้อนกัน ต้องผ่านการพิจารณาสินเชื่อทั้งที่ยังมีภาระเดิม และอาจต้องลดราคาถ้าขายไม่ออกตามกำหนด |
| ขายห้องเก่าก่อน | ได้เงินสดมาปิดหนี้เดิมและเป็นเงินดาวน์ ภาระหนี้ลดลงจึงกู้ห้องใหม่ได้ง่ายขึ้น | อาจต้องเช่าที่พักและย้ายของสองรอบ และอาจพลาดห้องใหม่ที่ถูกใจหากตัดสินใจไม่ทัน |
การซื้อก่อนขายเหมาะกับผู้ที่มีรายได้มั่นคง มีเงินสำรองเพียงพอสำหรับค่างวดซ้อน และห้องเก่าอยู่ในทำเลที่ขายหรือปล่อยเช่าได้ไม่ยาก ถ้ารายได้หรือเงินสำรองตึงมือ การขายก่อนอาจปลอดภัยกว่า
หากสงสัยว่าห้องเก่าจะขายได้เร็วแค่ไหน ดูสาเหตุและวิธีแก้ได้ในบทความ ลงประกาศขายคอนโดเชียงใหม่ไม่มีคนทัก
ธนาคารพิจารณาอย่างไรเมื่อยังผ่อนห้องเก่าอยู่
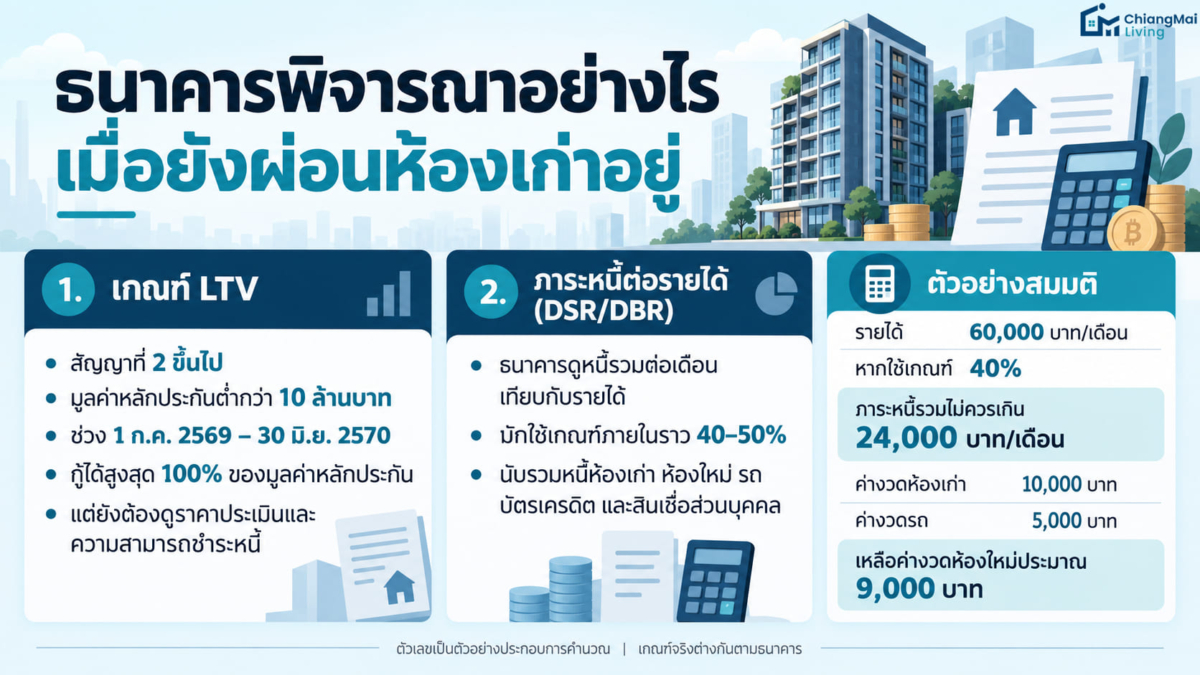
การกู้ซื้อคอนโดใหม่ขณะที่ห้องเก่ายังมีหนี้ ธนาคารจะนับเป็นสินเชื่อสัญญาที่ 2 ขึ้นไป และพิจารณาจากสองเรื่องหลัก คือเกณฑ์ LTV ของธนาคารแห่งประเทศไทย (ธปท.) และภาระหนี้ต่อรายได้ของผู้กู้
1. เกณฑ์ LTV (Loan-to-Value)
LTV คือสัดส่วนวงเงินกู้ต่อมูลค่าหลักประกัน ปัจจุบัน ธปท. ผ่อนคลายเกณฑ์ชั่วคราว โดยสำหรับสัญญาที่ทำตั้งแต่ 1 กรกฎาคม 2569 ถึง 30 มิถุนายน 2570 สัญญาที่ 2 เป็นต้นไปของที่อยู่อาศัยที่มีมูลค่าหลักประกันต่ำกว่า 10 ล้านบาท กู้ได้สูงสุด 100% ของมูลค่าหลักประกัน ซึ่งหมายความว่าเกณฑ์ ธปท. ไม่บังคับเงินดาวน์ขั้นต่ำ
อย่างไรก็ตาม การผ่อนคลายเกณฑ์ไม่ได้รับประกันว่าธนาคารจะอนุมัติเต็มวงเงิน ธนาคารยังประเมินราคาหลักประกันและความสามารถชำระหนี้ของคุณเอง และค่าใช้จ่ายวันโอน เช่น ค่าธรรมเนียมและภาษี ยังต้องเตรียมเงินสดต่างหาก เกณฑ์ LTV อาจเปลี่ยนเมื่อมาตรการสิ้นสุด ควรสอบถามธนาคารก่อนวางแผน
2. ภาระหนี้ต่อรายได้ (DSR หรือ DBR)
ธนาคารจะเทียบภาระหนี้รวมต่อเดือนกับรายได้ต่อเดือนของคุณ โดยนับค่างวดห้องเก่า ค่างวดห้องใหม่ที่ขอกู้ ค่างวดรถ บัตรเครดิต และสินเชื่อส่วนบุคคลรวมกัน ธปท. ไม่ได้กำหนดเพดานตายตัวระดับประเทศ แต่ธนาคารมักใช้เกณฑ์ภายในที่ประมาณ 40-50% ของรายได้ ซึ่งต่างกันตามธนาคาร รายได้ และอาชีพ
ตัวอย่างสมมติ: รายได้ 60,000 บาทต่อเดือน ถ้าธนาคารใช้เกณฑ์ 40% ภาระหนี้รวมทุกก้อนไม่ควรเกิน 24,000 บาทต่อเดือน หากค่างวดห้องเก่า 10,000 บาท ค่างวดรถ 5,000 บาท จะเหลือวงเงินค่างวดห้องใหม่ประมาณ 9,000 บาท ซึ่งอาจไม่เพียงพอสำหรับห้องที่ราคาสูงกว่าห้องเดิมมาก
ตัวเลขข้างต้นเป็นตัวอย่างประกอบการคำนวณ เกณฑ์จริงต่างกันตามธนาคารและสถานะของผู้กู้ ควรสอบถามธนาคารหรือใช้เครื่องคำนวณสินเชื่อก่อนวางเงินจอง
หากกังวลว่าจะกู้ไม่ผ่าน อ่านสาเหตุที่พบบ่อยและวิธีแก้ได้ในบทความ กู้ซื้อคอนโดไม่ผ่านเพราะอะไร
ถ้าวงเงินกู้ห้องใหม่ไม่พอ แก้ได้อย่างไร
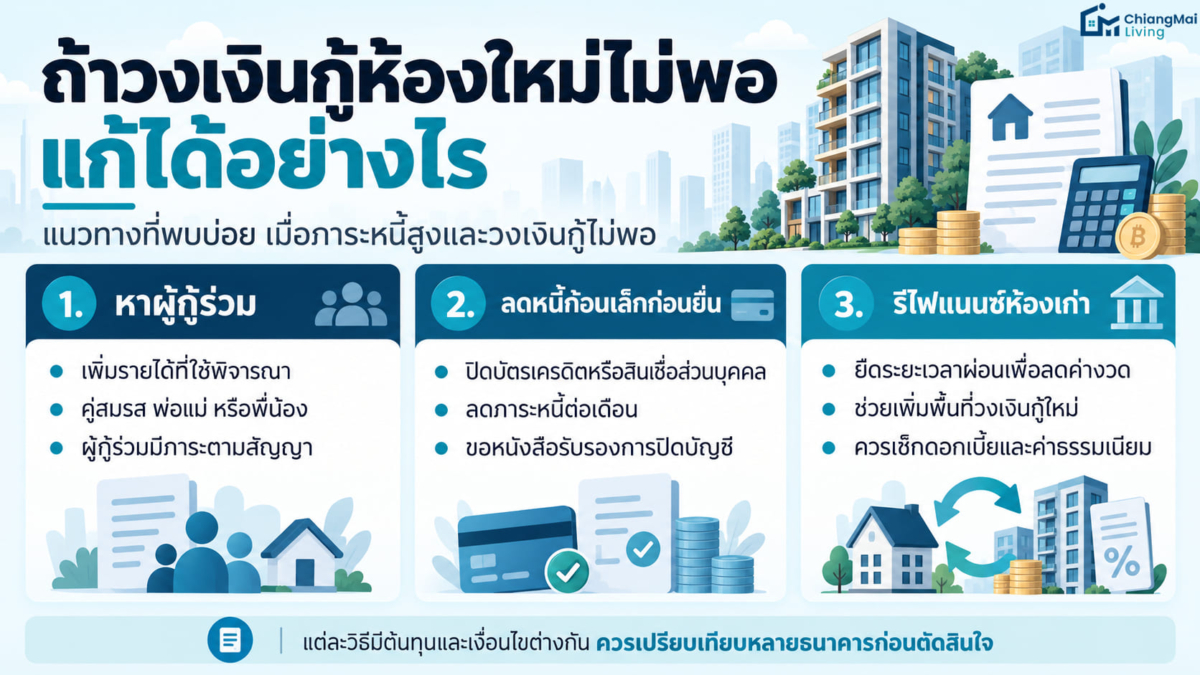
หากธนาคารประเมินแล้วว่าภาระหนี้ของคุณสูง มีแนวทางแก้ที่พบบ่อยดังนี้
- หาผู้กู้ร่วม: ให้คู่สมรสหรือญาติใกล้ชิด เช่น พ่อแม่หรือพี่น้อง ร่วมกู้เพื่อเพิ่มรายได้ที่ใช้พิจารณา ทั้งนี้ธนาคารแต่ละแห่งมีเกณฑ์ผู้กู้ร่วมต่างกัน และผู้กู้ร่วมมีภาระผูกพันตามสัญญาด้วย
- ลดหนี้ก้อนเล็กก่อนยื่น: ปิดบัตรเครดิต สินเชื่อส่วนบุคคล หรือค่างวดรถที่เหลือไม่มาก แล้วขอหนังสือรับรองการปิดบัญชีไว้ ภาระหนี้ที่ลดลงช่วยเพิ่มพื้นที่วงเงินกู้ห้องใหม่
- รีไฟแนนซ์ห้องเก่า: ขอย้ายสินเชื่อหรือปรับเงื่อนไขเพื่อยืดระยะเวลาผ่อนให้นานขึ้น ค่างวดต่อเดือนจะลดลง แต่ดอกเบี้ยรวมอาจสูงขึ้น และอาจมีค่าปรับชำระก่อนกำหนด ค่าประเมินและค่าธรรมเนียมอื่น ควรสอบถามเงื่อนไขระยะ lock-in ของสินเชื่อเดิมก่อนตัดสินใจ
แต่ละวิธีมีต้นทุนและเงื่อนไขที่ต่างกัน ควรเปรียบเทียบข้อเสนอจากหลายธนาคารและคำนวณยอดชำระรวมก่อนตัดสินใจ
4 วิธีจัดการเงินและช่วงรอยต่อ
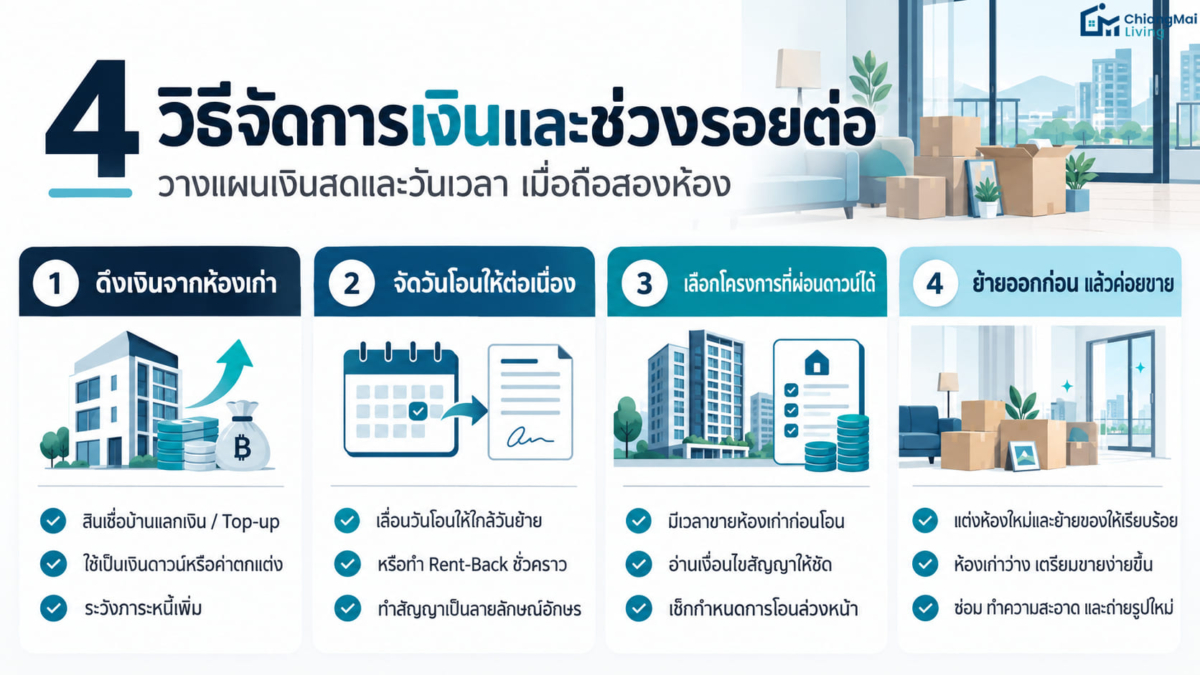
ช่วงรอยต่อคือช่วงที่คุณถือสองห้อง ซึ่งควรวางแผนทั้งเงินสดและวันเวลาให้สอดคล้องกัน
1. ดึงเงินจากห้องเก่ามาเป็นเงินดาวน์ (สินเชื่อบ้านแลกเงินหรือ Top-up)
ถ้าห้องเก่าผ่อนมาระยะหนึ่งและราคาประเมินเพิ่มขึ้น บางธนาคารมีสินเชื่อที่ใช้ห้องเดิมเป็นหลักประกันเพื่อขอเงินสด (มักเรียกว่าสินเชื่อบ้านแลกเงิน หรือ Home for Cash) หรือกู้เพิ่มจากวงเงินเดิม (Top-up) เงินที่ได้ใช้เป็นเงินดาวน์หรือค่าตกแต่งห้องใหม่ได้
ข้อควรระวังคือ วิธีนี้เพิ่มภาระหนี้และค่างวด ซึ่งกระทบการพิจารณาสินเชื่อห้องใหม่ และอัตราดอกเบี้ยหรือเงื่อนไขของสินเชื่อประเภทนี้ต่างกันตามธนาคาร ควรสอบถามให้ครบก่อนใช้
2. กำหนดวันโอนห้องเก่าให้ตรงกับห้องใหม่ หรือขอเช่าอยู่ต่อชั่วคราว (Rent-Back)
หากหาผู้ซื้อห้องเก่าได้ แต่ห้องใหม่ยังไม่พร้อมย้ายเข้า มีสองแนวทางที่คุยกับผู้ซื้อได้
- เลื่อนวันโอน: ตกลงวันโอนกรรมสิทธิ์ให้ใกล้วันที่ห้องใหม่พร้อม โดยเขียนวันโอนและเงื่อนไขการวางมัดจำในสัญญาจะซื้อจะขายให้ชัดเจน
- Rent-Back: โอนห้องตามปกติ แล้วทำสัญญาเช่าห้องเดิมจากผู้ซื้อเป็นเวลาสั้นๆ เช่น 2-3 เดือน วิธีนี้ได้เงินจากการขายมาปิดสินเชื่อเดิมทันที และยังมีที่อยู่ระหว่างรอห้องใหม่
การ Rent-Back ต้องได้รับความยินยอมจากผู้ซื้อ ควรทำสัญญาเช่าเป็นลายลักษณ์อักษร ระบุค่าเช่า ระยะเวลา เงินประกัน และวันส่งมอบห้อง ผู้ซื้อที่กู้ธนาคารอาจมีเงื่อนไขเรื่องการส่งมอบห้อง จึงควรคุยกับผู้ซื้อและนายหน้าตั้งแต่ก่อนตกลงขาย
3. พิจารณาโครงการที่ผ่อนดาวน์ระหว่างรอโอน
ถ้าห้องใหม่เป็นโครงการที่ยังก่อสร้างอยู่ ช่วงผ่อนดาวน์ก่อนโอนอาจช่วยให้มีเวลาขายห้องเก่าก่อนต้องเริ่มผ่อนสินเชื่อ แต่กำหนดการ เงื่อนไขการเลื่อนโอน และการคืนเงินดาวน์ต่างกันตามสัญญาแต่ละโครงการ ควรอ่านสัญญาจะซื้อจะขายและสอบถามโครงการให้ชัดเจน
4. ตกแต่งและย้ายของเข้าห้องใหม่ก่อน แล้วค่อยเตรียมห้องเก่าขาย
ข้อดีของการซื้อก่อนคือมีเวลาตรวจรับห้องใหม่ ติดตั้งงานบิลท์อิน และทำความสะอาดให้เรียบร้อย เมื่อย้ายของออกจากห้องเก่าแล้ว ห้องว่างจะเตรียมขายได้สะดวก เช่น ซ่อมจุดชำรุด ทาสีเก็บรอย ทำความสะอาดใหญ่ และถ่ายรูปประกาศขาย
เมื่อต้องการนายหน้าช่วยขาย ดูข้อควรรู้ก่อนเซ็นสัญญาได้ใน ฝากขาย-ปล่อยเช่าคอนโดเชียงใหม่กับนายหน้าดีไหม
เตรียมเงินสำรองค่างวดซ้อน
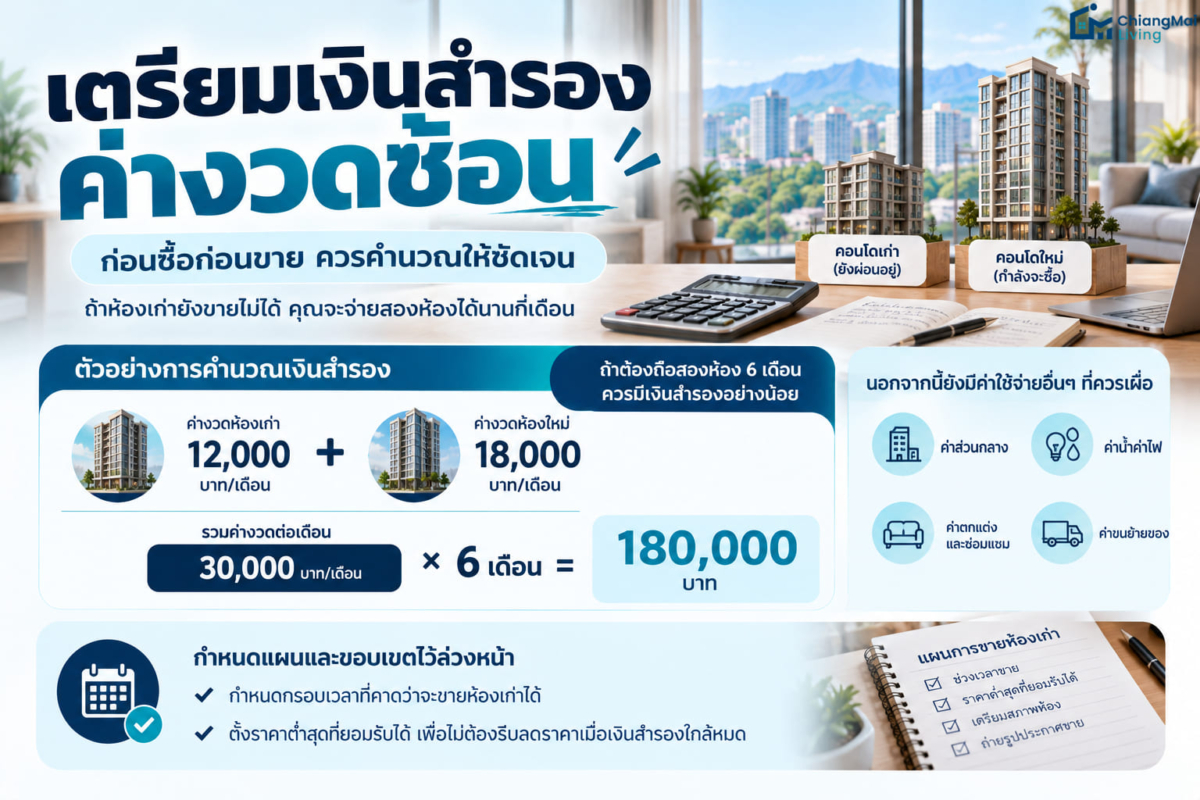
ก่อนตัดสินใจซื้อก่อนขาย ควรคำนวณว่าถ้าห้องเก่ายังขายไม่ได้ คุณจะจ่ายสองห้องได้นานกี่เดือน
ตัวอย่างสมมติ: ค่างวดห้องเก่า 12,000 บาท ค่างวดห้องใหม่ 18,000 บาท รวม 30,000 บาทต่อเดือน ถ้าต้องถือสองห้อง 6 เดือน จะต้องมีเงินสำรองอย่างน้อย 30,000 x 6 = 180,000 บาท ยังไม่รวมค่าส่วนกลาง ค่าน้ำค่าไฟ และค่าใช้จ่ายย้ายของ
ควรกำหนดกรอบเวลาและราคาต่ำสุดที่ยอมรับได้สำหรับห้องเก่าไว้ล่วงหน้า เพื่อไม่ต้องรีบลดราคาเมื่อเงินสำรองใกล้หมด ตัวเลขข้างต้นเป็นตัวอย่างประกอบการคำนวณ ภาระจริงของคุณอาจต่างกัน
ค่าใช้จ่ายและภาษีเมื่อขายห้องเก่า
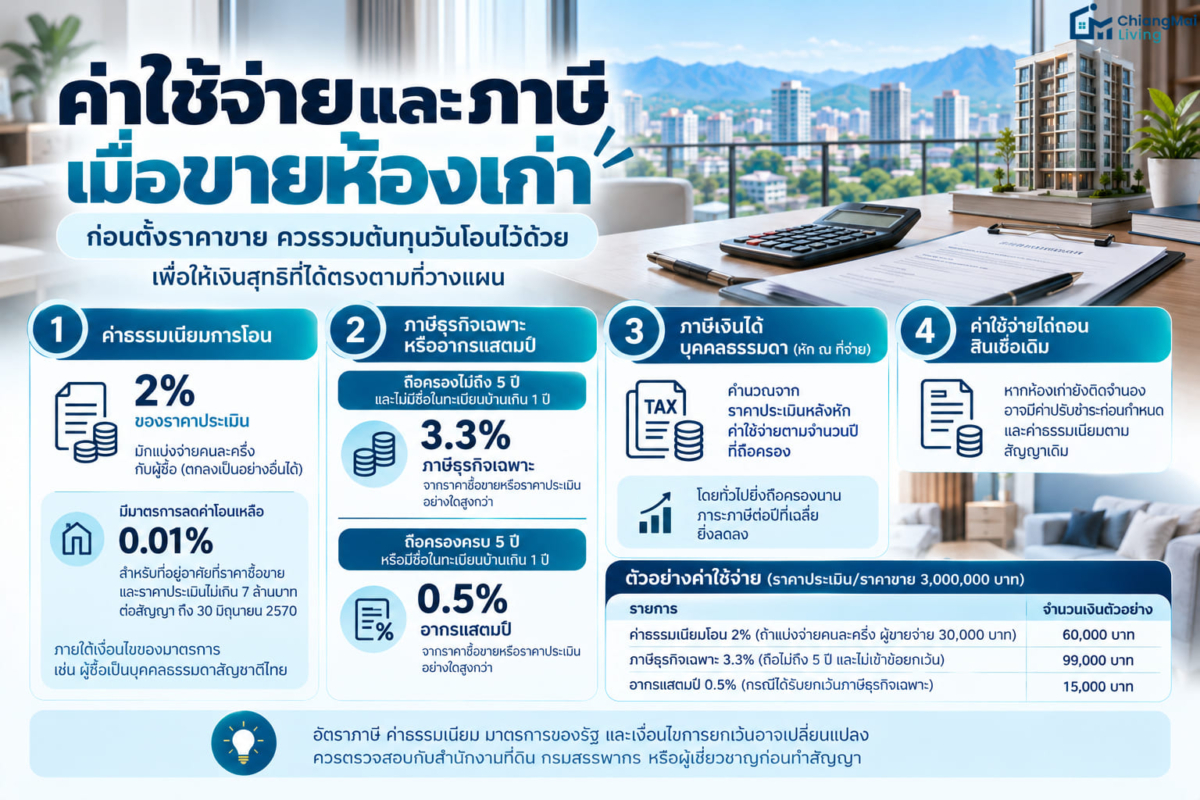
ก่อนตั้งราคาขาย ควรรวมต้นทุนวันโอนไว้ด้วย เพื่อให้เงินสุทธิที่ได้ตรงตามที่วางแผน
- ค่าธรรมเนียมการโอน: ปกติ 2% ของราคาประเมิน มักตกลงแบ่งจ่ายคนละครึ่งกับผู้ซื้อ แต่ตกลงเป็นอย่างอื่นได้ ขณะนี้มีมาตรการลดค่าโอนเหลือ 0.01% สำหรับที่อยู่อาศัยที่ราคาซื้อขายและราคาประเมินไม่เกิน 7 ล้านบาทต่อสัญญา ถึง 30 มิถุนายน 2570 ภายใต้เงื่อนไขของมาตรการ เช่น ผู้ซื้อเป็นบุคคลธรรมดาสัญชาติไทย
- ภาษีธุรกิจเฉพาะหรืออากรแสตมป์: ถ้าถือครองไม่ถึง 5 ปี และไม่มีชื่ออยู่ในทะเบียนบ้านของห้องนั้นรวมเกิน 1 ปี จะเสียภาษีธุรกิจเฉพาะ 3.3% ถ้าถือครองครบ 5 ปี หรือมีชื่อในทะเบียนบ้านเกิน 1 ปี จะได้รับยกเว้นและเสียอากรแสตมป์ 0.5% แทน โดยคิดจากราคาซื้อขายหรือราคาประเมิน อย่างใดสูงกว่า
- ภาษีเงินได้บุคคลธรรมดา (หัก ณ ที่จ่าย): คำนวณจากราคาประเมินหลังหักค่าใช้จ่ายตามจำนวนปีที่ถือครองตามหลักของกรมสรรพากร โดยทั่วไปยิ่งถือครองนาน ภาระภาษีต่อปีที่เฉลี่ยยิ่งลดลง
- ค่าใช้จ่ายไถ่ถอนสินเชื่อเดิม: หากห้องเก่ายังติดจำนอง อาจมีค่าปรับชำระก่อนกำหนดและค่าธรรมเนียมตามสัญญาเดิม
ตัวอย่างสมมติ ห้องที่ราคาประเมินและราคาขาย 3,000,000 บาท (ยังไม่รวมภาษีเงินได้หัก ณ ที่จ่ายและค่าปรับไถ่ถอน)
| รายการ | จำนวนเงินตัวอย่าง |
|---|---|
| ค่าธรรมเนียมโอน 2% ตามปกติ | 60,000 บาท (ถ้าแบ่งจ่ายคนละครึ่ง ผู้ขายจ่าย 30,000 บาท) |
| ภาษีธุรกิจเฉพาะ 3.3% (กรณีถือไม่ถึง 5 ปี และไม่เข้าข้อยกเว้น) | 99,000 บาท |
| อากรแสตมป์ 0.5% (กรณีได้รับยกเว้นภาษีธุรกิจเฉพาะ) | 15,000 บาท |
รายละเอียดภาษีขายอสังหาฯ อ่านเพิ่มได้ใน ขายคอนโดต้องเสียภาษีอะไรบ้าง ส่วนขั้นตอนไถ่ถอนจำนองและเงินสุทธิ ดูได้ที่ ขายคอนโดที่ยังผ่อนไม่หมดได้ไหม และต้นทุนฝั่งผู้ซื้อห้องใหม่ ดูได้ที่ ซื้อคอนโดเชียงใหม่ ต้องเตรียมเงินเท่าไหร่
อัตราภาษี ค่าธรรมเนียม มาตรการของรัฐ และเงื่อนไขการยกเว้นอาจเปลี่ยนแปลง ควรตรวจกับสำนักงานที่ดิน กรมสรรพากร หรือผู้เชี่ยวชาญก่อนทำสัญญา
เก็บห้องเก่าไว้ปล่อยเช่า คุ้มหรือไม่
ถ้ารายได้และเงินสำรองรองรับการผ่อนสองห้องได้ และห้องเก่าอยู่ในทำเลที่มีผู้เช่าต่อเนื่อง การเก็บไว้ปล่อยเช่าเป็นทางเลือกที่สร้างรายได้ต่อเนื่อง แต่ควรคิดต้นทุนให้ครบ
- เตรียมห้อง: ซ่อมเฟอร์นิเจอร์ที่ชำรุด ทาสี ตรวจระบบน้ำไฟ และถ่ายรูปประกาศหาผู้เช่า
- เทียบค่าเช่ากับต้นทุน: นำค่าเช่าที่คาดว่าจะได้ไปเทียบกับค่างวด ค่าส่วนกลาง ภาษี และช่วงที่ห้องว่าง ถ้าค่าเช่าไม่พอ คุณต้องเติมเงินส่วนต่างเองทุกเดือน
- คิดภาษีรายได้ค่าเช่า: รายได้ค่าเช่าต้องนำไปรวมคำนวณภาษีเงินได้บุคคลธรรมดาตามหลักของกรมสรรพากร
ศึกษาเพิ่มเติมเรื่องกลุ่มผู้เช่าและการเตรียมห้องได้ที่ ปล่อยเช่าคอนโดเชียงใหม่ให้ใครดี และเรื่องการเลือกซื้อเพื่ออยู่เองหรือลงทุนได้ที่ ซื้อคอนโดเชียงใหม่อยู่เองหรือลงทุน
ค่าเช่า ภาษี และความเสี่ยงห้องว่างเปลี่ยนไปตามทำเลและช่วงเวลา ควรประเมินด้วยข้อมูลจริงของห้องก่อนตัดสินใจเก็บไว้
คำถามที่พบบ่อย (FAQ)
ต้องแจ้งธนาคารไหมว่าจะขายห้องเก่า
ควรแจ้งตามความจริงเมื่อธนาคารสอบถาม และถ้ามีสัญญาจะซื้อจะขายห้องเก่าแล้ว ควรสอบถามว่าธนาคารจะพิจารณาอย่างไร เพราะแต่ละธนาคารมีแนวปฏิบัติต่างกัน การเตรียมเอกสารให้ครบช่วยให้พิจารณาได้เร็วขึ้น
ถ้าห้องเก่าขายไม่ได้ตามกำหนดควรทำอย่างไร
ทบทวนราคาและวิธีขาย เช่น ปรับราคา เปลี่ยนนายหน้า หรือปรับปรุงห้องก่อนลงประกาศใหม่ และพิจารณาปล่อยเช่าชั่วคราวเพื่อลดภาระค่างวดระหว่างรอขาย ควรกำหนดกรอบเวลาไว้ล่วงหน้าตั้งแต่ก่อนซื้อห้องใหม่
ใช้เงินที่ขายห้องเก่าไปจ่ายค่างวดห้องใหม่ได้ไหม
ได้ แต่ควรปิดสินเชื่อห้องเก่าก่อน เพราะเงินจากการขายต้องนำไปไถ่ถอนจำนองก่อน ส่วนที่เหลือจึงเป็นเงินของคุณ ตัวเลขจริงขึ้นกับยอดหนี้คงเหลือ ค่าธรรมเนียม และภาษีในวันโอน
สรุป
การซื้อคอนโดใหม่ก่อนขายห้องเก่าทำได้ และช่วยลดความยุ่งยากจากการย้ายสองรอบ แต่ต้องวางแผนการเงินให้รัดกุม ตรวจเกณฑ์ LTV และภาระหนี้ต่อรายได้กับธนาคาร เตรียมเงินสำรองค่างวดซ้อน และคำนวณต้นทุนวันขายให้ครบ หากจัดการช่วงรอยต่อได้ดี การเปลี่ยนห้องจะราบรื่นและลดความเสี่ยงทางการเงิน
หมายเหตุ: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไป ไม่ถือเป็นคำแนะนำทางกฎหมาย และเงื่อนไขในสัญญา อาจเปลี่ยนแปลงหรือแตกต่างกันในแต่ละกรณี กรุณาตรวจสอบกับธนาคาร สำนักงานที่ดิน กรมสรรพากร หรือผู้เชี่ยวชาญที่เกี่ยวข้อง ก่อนตัดสินใจทำธุรกรรมที่มีมูลค่าสูง