 โดย Chiangmai Living Team
การกู้ร่วมซื้อคอนโดช่วยให้ผู้ซื้อนำรายได้มารวมกันเพื่อยื่นกู้และได้วงเงินสูงขึ้น พบได้ทั้งในคู่รัก พี่น้อง และคู่สมรส แต่ระยะเวลาผ่อนชำระยาวนาน ขณะที่ความสัมพันธ์ของผู้กู้อาจเปลี่ยนแปลงได้
บทความนี้อธิบายความต่างระหว่างผู้กู้ร่วมกับผู้ค้ำประกัน ผู้ที่ขอกู้ร่วมได้ วิธีเลือกใส่ชื่อเจ้าของกรรมสิทธิ์ ทางออกเมื่อเลิกกันแต่ยังผ่อนอยู่ ผลต่อการกู้ครั้งถัดไป และสิทธิลดหย่อนภาษี เพื่อให้คุณวางแผนซื้อคอนโดร่วมกันได้อย่างมั่นใจ
| สรุปใน 30 วินาที ▸ผู้กู้ร่วมกับเจ้าของ: ไม่จำเป็นต้องเป็นคนเดียวกัน แต่ควรให้ทุกคนที่ร่วมกู้และร่วมผ่อนมีชื่อเป็นเจ้าของร่วม เพื่อไม่ให้ต้องแบกหนี้โดยไม่มีสิทธิในห้อง ▸เมื่อเลิกกัน: ทางหลักมี 3 ทาง คือขายแล้วแบ่งเงิน ให้ฝ่ายหนึ่งกู้เดี่ยวและรับโอนส่วนของอีกฝ่าย หรือทำข้อตกลงผ่อนต่อ โดยผู้ที่ยังมีชื่อกู้ยังรับผิดต่อธนาคาร ▸ภาษีและการกู้ครั้งถัดไป: ดอกเบี้ยที่อยู่อาศัยลดหย่อนรวมไม่เกิน 100,000 บาทต่อปีและหารตามจำนวนผู้กู้ ส่วนสัญญากู้เดิมอาจมีผลต่อเกณฑ์ LTV ของการกู้ครั้งใหม่ |
กู้ร่วมคืออะไร ต่างจากผู้ค้ำประกันอย่างไร
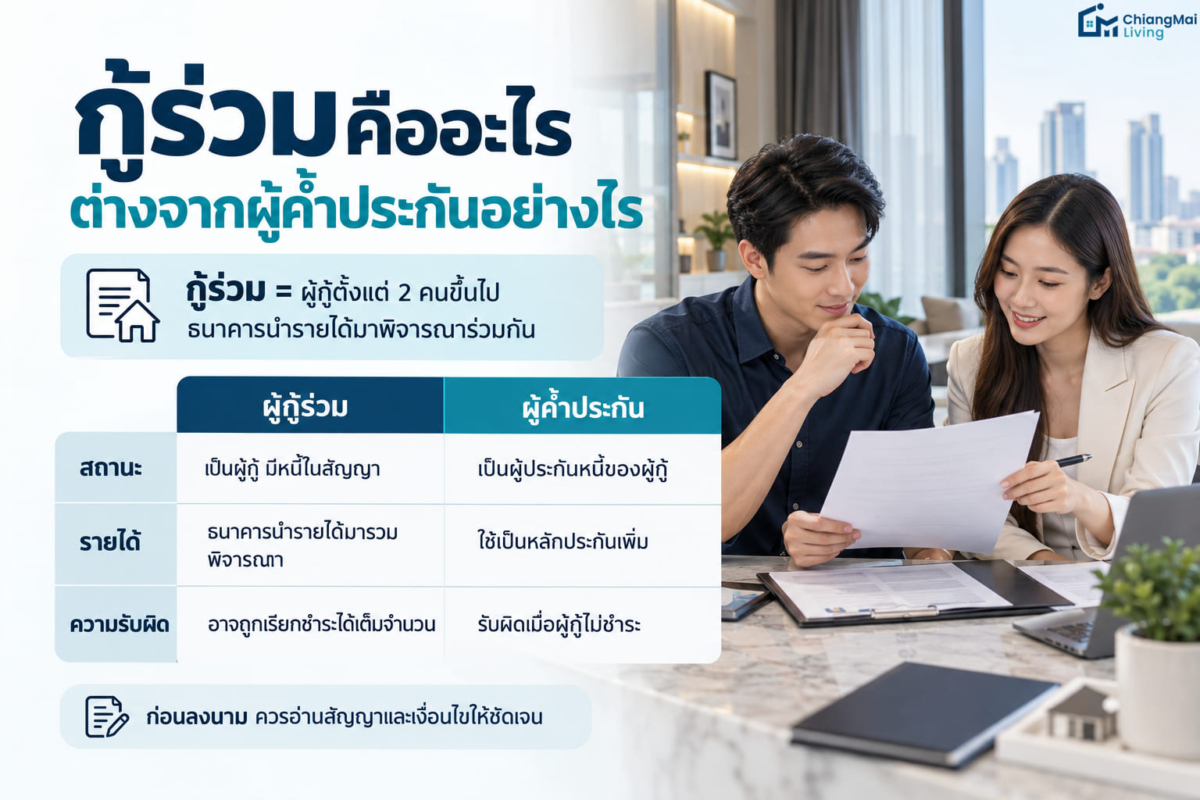
การกู้ร่วมคือการที่บุคคลตั้งแต่ 2 คนขึ้นไปลงนามในสัญญากู้เงินฉบับเดียวกันเพื่อซื้ออสังหาริมทรัพย์ ธนาคารนำรายได้ของผู้กู้ทุกคนมาพิจารณาร่วมกัน จึงช่วยให้โอกาสอนุมัติและวงเงินสูงขึ้น จำนวนผู้กู้ร่วมสูงสุดขึ้นกับนโยบายของธนาคาร โดยข้อมูลที่ตรวจพบว่าส่วนใหญ่ไม่เกิน 3 คน และบางแห่งจำกัดที่ 2 คน
| หัวข้อ | ผู้กู้ร่วม | ผู้ค้ำประกัน |
|---|---|---|
| สถานะ | เป็นผู้กู้ มีหนี้ของตนเองในสัญญา | เป็นผู้ประกันหนี้ของผู้กู้ |
| รายได้ | ธนาคารนำรายได้มารวมเพื่อพิจารณาวงเงิน | ธนาคารพิจารณาความสามารถของผู้ค้ำเพื่อเป็นหลักประกันเพิ่ม |
| ความรับผิด | โดยทั่วไปทุกคนผูกพันชำระหนี้ และธนาคารอาจเรียกจากคนใดคนหนึ่งเต็มจำนวนตามข้อสัญญา | โดยหลักรับผิดเมื่อผู้กู้ไม่ชำระ แต่ข้อความในสัญญาของแต่ละธนาคารอาจต่างกัน |
ในทางปฏิบัติ หากผู้กู้ร่วมคนหนึ่งไม่ชำระ ธนาคารอาจเรียกชำระจากอีกคนได้เต็มจำนวนตามข้อความในสัญญา จึงควรอ่านข้อความเรื่องความรับผิดให้ชัดก่อนลงนาม
ใครขอกู้ร่วมได้บ้าง
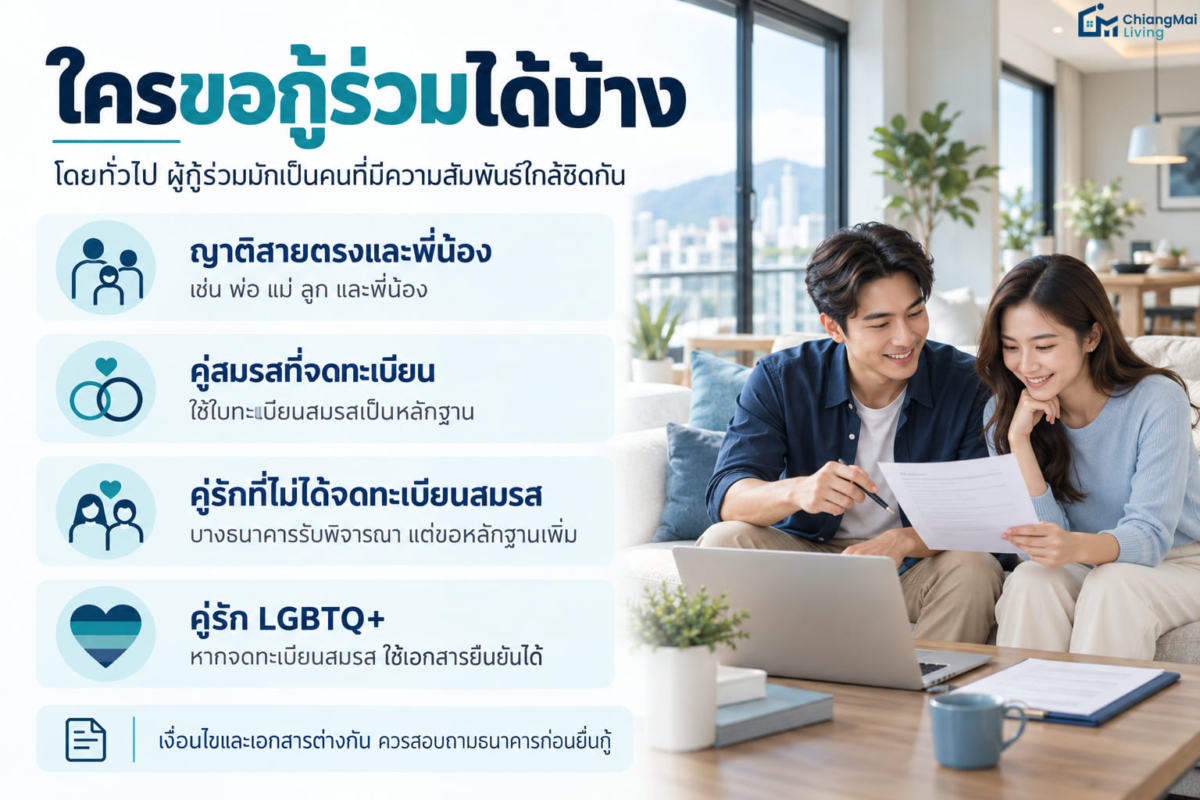
ธนาคารแต่ละแห่งมีเงื่อนไขต่างกัน แต่โดยทั่วไปผู้กู้ร่วมมักเป็นบุคคลที่มีความสัมพันธ์ใกล้ชิดกัน ดังนี้
- ญาติสายตรงและพี่น้อง: เช่น พ่อ แม่ ลูก และพี่น้องร่วมสายโลหิต ธนาคารอาจขอเอกสารยืนยันความสัมพันธ์ เช่น ทะเบียนบ้านหรือสูติบัตร กรณีใช้นามสกุลต่างกัน
- คู่สมรสที่จดทะเบียน: ใช้ใบทะเบียนสมรสเป็นหลักฐาน
- คู่รักที่ไม่ได้จดทะเบียนสมรส: ข้อมูลที่ตรวจพบว่าธนาคารหลายแห่งรับพิจารณา แต่มักขอหลักฐานยืนยันความสัมพันธ์ เช่น ทะเบียนบ้านที่อยู่ร่วมกัน บัญชีเงินฝากร่วม ภาพถ่ายงานแต่งงาน หรือเอกสารบุตรร่วมกัน ทั้งนี้ไม่ใช่เงื่อนไขเหมือนกันทุกธนาคาร
- คู่รัก LGBTQ+: พ.ร.บ.สมรสเท่าเทียมมีผลบังคับใช้ตั้งแต่ 23 มกราคม 2568 คู่ที่จดทะเบียนสมรสมีสถานะเป็นคู่สมรสตามกฎหมาย และใช้ใบทะเบียนสมรสยืนยันความสัมพันธ์เมื่อยื่นกู้ได้ ส่วนคู่ที่ยังไม่จดทะเบียนขึ้นกับนโยบายของธนาคาร
เงื่อนไขและเอกสารของแต่ละธนาคารเปลี่ยนแปลงได้ ควรสอบถามธนาคารก่อนยื่นกู้
ปัจจัยที่ธนาคารใช้พิจารณาอนุมัติสินเชื่อ ดูเพิ่มเติมที่ กู้ซื้อคอนโดไม่ผ่านเพราะอะไร? 10 สาเหตุที่พบบ่อย
กู้ร่วมแล้วควรใส่ชื่อใครเป็นเจ้าของ
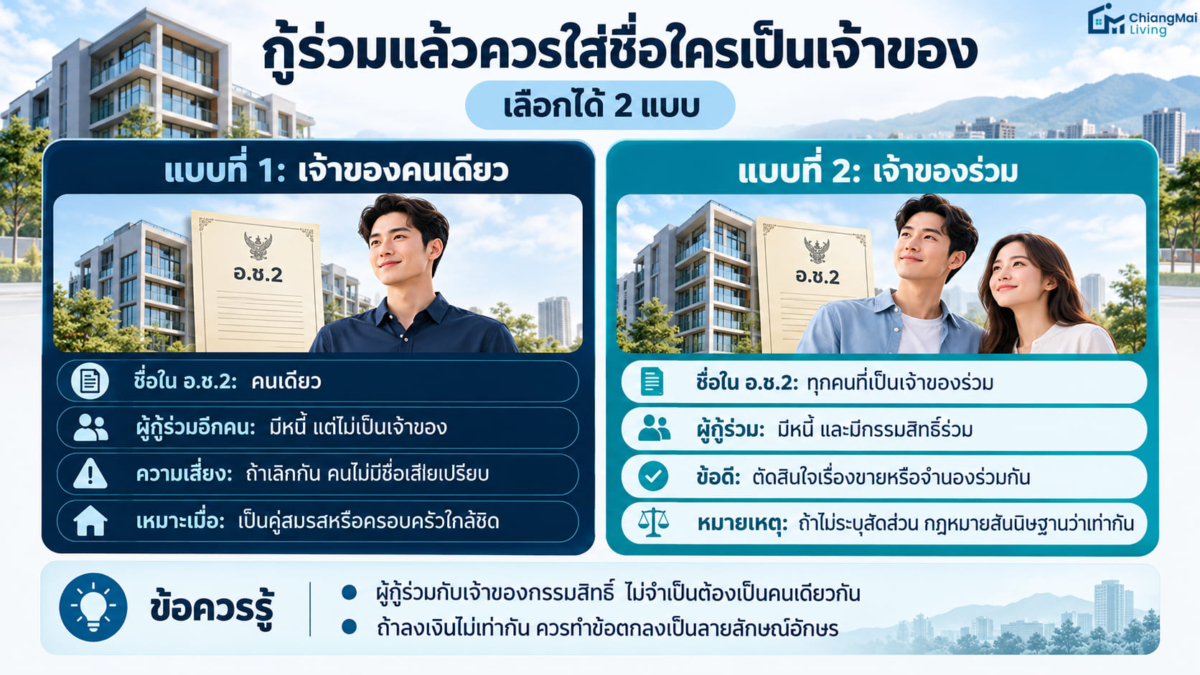
ผู้กู้ร่วมกับเจ้าของกรรมสิทธิ์ไม่จำเป็นต้องเป็นบุคคลเดียวกัน ชื่อเจ้าของจะปรากฏในหนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ซึ่งเลือกได้ 2 รูปแบบ
| หัวข้อ | แบบที่ 1: เจ้าของคนเดียว | แบบที่ 2: เจ้าของร่วม |
|---|---|---|
| ชื่อในหนังสือกรรมสิทธิ์ห้องชุด | คนใดคนหนึ่งคนเดียว | ทุกคนที่ร่วมกู้ |
| การยอมรับของธนาคาร | ธนาคารมักรับเมื่อเป็นคู่สมรสหรือครอบครัวใกล้ชิด คู่รักที่ไม่จดทะเบียนอาจไม่ผ่าน | เป็นรูปแบบที่พบบ่อย ธนาคารรับพิจารณา |
| สถานะของผู้กู้ร่วม | มีหนี้ตามสัญญากู้ แต่ไม่มีชื่อเป็นเจ้าของ | มีหนี้และมีกรรมสิทธิ์ร่วม |
| ความเสี่ยงเมื่อเลิกกัน | สูงสำหรับผู้ที่ไม่มีชื่อเป็นเจ้าของ เพราะต้องพิสูจน์สิทธิเรียกร้องจากข้อตกลงหรือหลักฐานการจ่ายเงิน | ต้องตกลงกันเรื่องขายหรือซื้อส่วนของกันและกัน |
| การขายหรือจำนอง | เจ้าของตัดสินใจเอง (ต้องผ่านเงื่อนไขของธนาคารที่รับจำนอง) | การขายหรือจำนองทั้งห้องต้องได้รับความยินยอมจากเจ้าของร่วมทุกคน |
1. กู้ร่วมแต่ใส่ชื่อเจ้าของคนเดียว
รูปแบบนี้ผู้กู้ร่วมที่ไม่มีชื่อในหนังสือกรรมสิทธิ์ต้องรับผิดต่อธนาคาร แต่ไม่มีสิทธิในห้องโดยตรง หากความสัมพันธ์จบลง เจ้าของมีอำนาจจัดการห้องมากกว่า และฝ่ายที่ไม่มีชื่อต้องพิสูจน์ว่าตนช่วยจ่ายเงินดาวน์หรือค่างวดจริง เพื่อเรียกค่าตอบแทนตามข้อตกลง จึงไม่ควรเลือกรูปแบบนี้ เว้นแต่มีข้อตกลงเป็นลายลักษณ์อักษรที่ชัดเจนและปรึกษาทนายแล้ว
2. กู้ร่วมและใส่ชื่อเจ้าของร่วม
รูปแบบนี้ผู้กู้ทุกคนมีสิทธิในห้องตามชื่อที่ปรากฏ ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 1357 หากไม่ระบุสัดส่วนของเจ้าของร่วม กฎหมายสันนิษฐานว่ามีส่วนเท่ากัน การขายหรือจำนองทั้งห้องต้องได้รับความยินยอมจากเจ้าของร่วมทุกคน จึงช่วยป้องกันการตัดสินใจฝ่ายเดียว หากลงเงินไม่เท่ากัน เช่น คนหนึ่งจ่ายเงินดาวน์มากกว่า ควรสอบถามสำนักงานที่ดินและทนายว่าจะระบุสัดส่วนไว้อย่างไร และเขียนข้อตกลงรองรับให้ตรงกัน
กรณีผู้กู้เป็นคู่สมรส ห้องที่ซื้อระหว่างสมรสอาจเป็นสินสมรสตามกฎหมายครอบครัว ซึ่งมีผลต่อการจัดการและแบ่งทรัพย์ ควรปรึกษาทนายเฉพาะกรณีของคุณ
เลิกกันแต่ยังผ่อนอยู่ มี 3 ทางออก
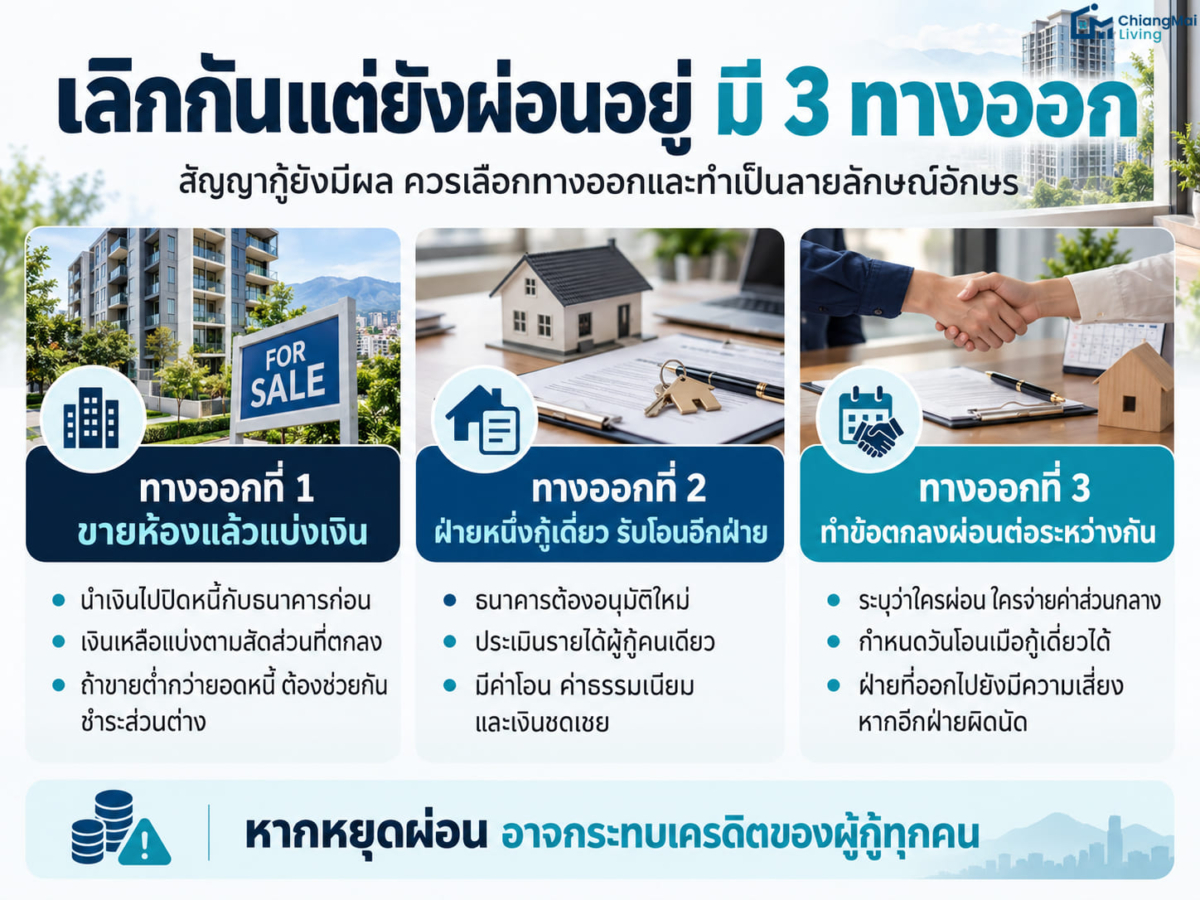
เมื่อความสัมพันธ์จบลง สัญญากู้กับธนาคารยังคงอยู่ หากหยุดผ่อน การผิดนัดชำระมักถูกบันทึกในข้อมูลเครดิตของผู้กู้ทุกคนและอาจนำไปสู่การดำเนินคดี จึงควรเลือกทางออกใดทางออกหนึ่งต่อไปนี้ และทำเป็นลายลักษณ์อักษร
ทางออกที่ 1: ขายห้องแล้วแบ่งเงิน
เป็นวิธีที่ตัดความสัมพันธ์ทางการเงินได้ชัดเจนที่สุด เมื่อขายได้ นำเงินไปไถ่ถอนจำนองกับธนาคาร ส่วนต่างที่เหลือแบ่งกันตามสัดส่วนที่ตกลง ซึ่งไม่จำเป็นต้องครึ่งต่อครึ่งหากเงินดาวน์หรือเงินที่ช่วยผ่อนไม่เท่ากัน เจ้าของร่วมทุกคนต้องลงนามในวันโอน หากขายต่ำกว่ายอดหนี้ ทั้งสองฝ่ายต้องช่วยกันนำเงินส่วนที่ขาดมาชำระ และต้องคำนวณภาษีและค่าธรรมเนียมการขายด้วย
ขั้นตอนไถ่ถอนจำนองและค่าใช้จ่ายตอนขาย ดูที่ ขายคอนโดที่ยังผ่อนไม่หมดได้ไหม? และภาษีที่เกี่ยวข้องที่ ขายคอนโดต้องเสียภาษีอะไรบ้าง?
ทางออกที่ 2: ฝ่ายหนึ่งกู้เดี่ยวและรับโอนส่วนของอีกฝ่าย
หากฝ่ายหนึ่งต้องการเก็บห้อง ต้องให้ธนาคารยอมให้เหลือชื่อผู้กู้คนเดียว ซึ่งทำได้โดยขอปลดผู้กู้ร่วมกับธนาคารเดิม หรือรีไฟแนนซ์กับธนาคารอื่น ขั้นตอนและเงื่อนไขต่างกันตามธนาคาร ธนาคารจะประเมินรายได้ของผู้ที่จะกู้คนเดียวใหม่ทั้งหมด หากรายได้ไม่พอผ่อนค่างวด ธนาคารอาจไม่อนุมัติ
นอกจากนี้ ต้องจดทะเบียนโอนส่วนของกรรมสิทธิ์ของอีกฝ่ายที่สำนักงานที่ดิน ซึ่งมีค่าธรรมเนียมและภาษีตามประเภทนิติกรรม (ขายหรือให้) ควรสอบถามสำนักงานที่ดินก่อน
ฝ่ายที่เก็บห้องควรตกลงจ่ายเงินชดเชยให้ฝ่ายที่ออกไป เช่น คืนเงินดาวน์ที่อีกฝ่ายลง และส่วนของเงินต้นที่อีกฝ่ายช่วยผ่อน ซึ่งควรแยกจากดอกเบี้ยที่ถือเป็นต้นทุนการอยู่อาศัยตามข้อตกลง ควรกำหนดสูตรคำนวณไว้ให้ชัดเจนตั้งแต่ต้น
ค่าใช้จ่ายของการรีไฟแนนซ์ ดูได้ที่ รีไฟแนนซ์คอนโดคุ้มไหม?
ทางออกที่ 3: ทำข้อตกลงผ่อนต่อระหว่างกัน
หากธนาคารไม่อนุมัติให้กู้เดี่ยว แต่ทั้งสองฝ่ายตกลงให้ฝ่ายหนึ่งอยู่และผ่อนต่อ ควรทำบันทึกข้อตกลงระหว่างกันเป็นลายลักษณ์อักษร ระบุว่าใครเป็นผู้จ่ายค่างวด ค่าส่วนกลาง และภาษี กำหนดเวลาโอนกรรมสิทธิ์เมื่อสามารถกู้เดี่ยวได้ และกำหนดวิธีรับมือเมื่อผิดนัด เช่น ให้ขายห้อง
ความเสี่ยงสำคัญคือ ฝ่ายที่ออกไปยังคงเป็นลูกหนี้ของธนาคารและยังเป็นเจ้าของร่วม หากฝ่ายที่อยู่ไม่ชำระ ธนาคารอาจติดตามทวงถามจากทั้งสองฝ่ายตามข้อสัญญา จึงควรขอสิทธิตรวจสอบสถานะการชำระหนี้เป็นระยะ และตรวจว่าสัญญากู้กับธนาคารมีข้อจำกัดอะไร ควรให้ทนายร่างข้อตกลงนี้
แนวทางข้างต้นเป็นหลักทั่วไป ผลทางกฎหมายขึ้นกับสัญญากู้ ข้อตกลงของคุณ และข้อเท็จจริงแต่ละกรณี หากข้อพิพาทมีมูลค่าสูง ควรปรึกษาทนายความก่อนลงนามหรือดำเนินการใดๆ
กู้ร่วมมีผลต่อการกู้ครั้งถัดไปอย่างไร (LTV)
LTV คืออัตราส่วนวงเงินกู้ต่อมูลค่าหลักประกันที่ ธปท. กำกับ โดยทั่วไป ผู้กู้ร่วมแต่ละคนถูกนับว่ามีสัญญาสินเชื่อที่อยู่อาศัยหนึ่งสัญญา ดังนั้น หากภายหลังคุณต้องการกู้ซื้อที่อยู่อาศัยหลังใหม่ สัญญาใหม่อาจถูกนับเป็นสัญญาที่ 2 ซึ่งตามเกณฑ์ปกติอาจทำให้วงเงินกู้ถูกจำกัดและต้องวางเงินดาวน์มากขึ้น
ปัจจุบัน ตามข้อมูลที่ตรวจจากเว็บ ธปท. ผ่อนคลายเกณฑ์ LTV เป็นการชั่วคราวให้กู้ได้ถึง 100% สำหรับสัญญาที่ทำตั้งแต่ 1 พฤษภาคม 2568 ถึง 30 มิถุนายน 2570 แต่ธนาคารยังพิจารณาความสามารถในการชำระหนี้ของผู้กู้ด้วย หลังสิ้นสุดมาตรการ เกณฑ์อาจกลับไปใช้ตามปกติ
ข้อแนะนำ: หากวางแผนซื้อที่อยู่อาศัยหลังที่ 2 ในอนาคต ควรสอบถามธนาคารเรื่อง LTV ที่ใช้อยู่ ณ เวลาที่ยื่นกู้ และหากเลิกกันและขายหรือปลดผู้กู้ร่วมแล้ว ให้ตรวจว่าสถานะสัญญาเดิมเปลี่ยนไปอย่างไร
เกณฑ์ LTV มีการปรับเปลี่ยนตามนโยบายของ ธปท. ควรตรวจประกาศล่าสุดก่อนตัดสินใจ
สิทธิลดหย่อนภาษีดอกเบี้ย
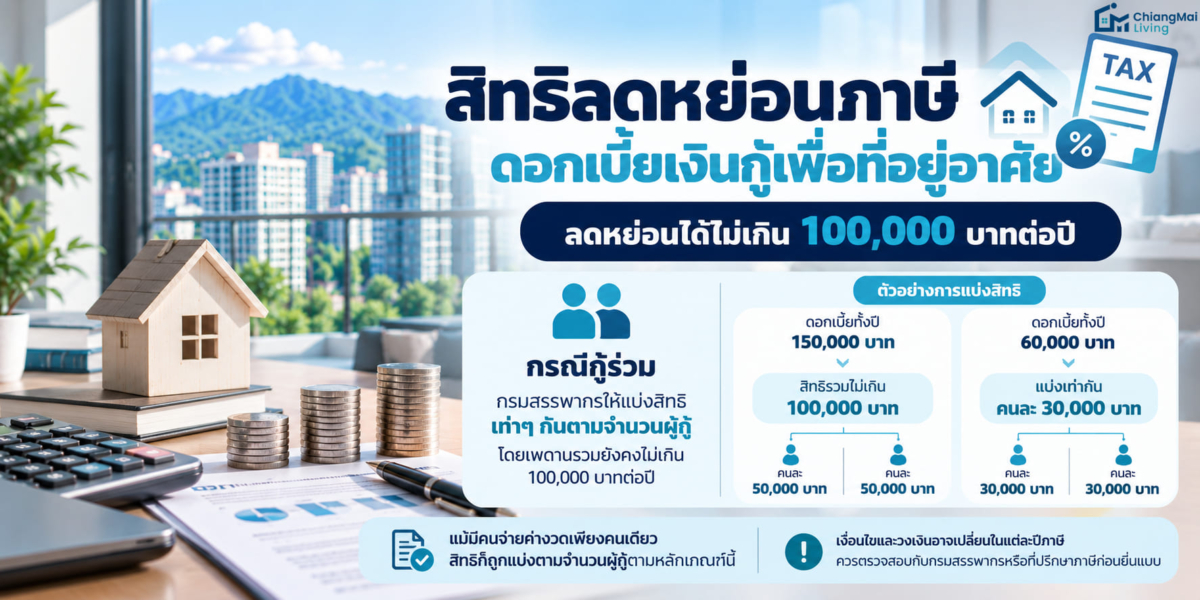
ดอกเบี้ยเงินกู้ยืมเพื่อที่อยู่อาศัยนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ไม่เกิน 100,000 บาทต่อปี กรณีกู้ร่วม กรมสรรพากรให้แบ่งสิทธิเท่าๆ กันตามจำนวนผู้กู้ในสัญญา โดยเพดานรวมยังคงไม่เกิน 100,000 บาท ตัวอย่างเช่น
- ดอกเบี้ยทั้งปี 150,000 บาท ผู้กู้ร่วม 2 คน: สิทธิรวมไม่เกิน 100,000 บาท จึงใช้ได้คนละ 50,000 บาท
- ดอกเบี้ยทั้งปี 60,000 บาท ผู้กู้ร่วม 2 คน: แบ่งเท่ากัน ใช้ได้คนละ 30,000 บาท
แม้มีคนจ่ายค่างวดเพียงคนเดียว สิทธิก็ถูกแบ่งตามจำนวนผู้กู้ตามหลักเกณฑ์นี้ เงื่อนไขและวงเงินอาจเปลี่ยนในแต่ละปีภาษี ควรตรวจกับกรมสรรพากรหรือที่ปรึกษาภาษีก่อนยื่นแบบ
ข้อตกลงที่ควรทำตั้งแต่วันแรก
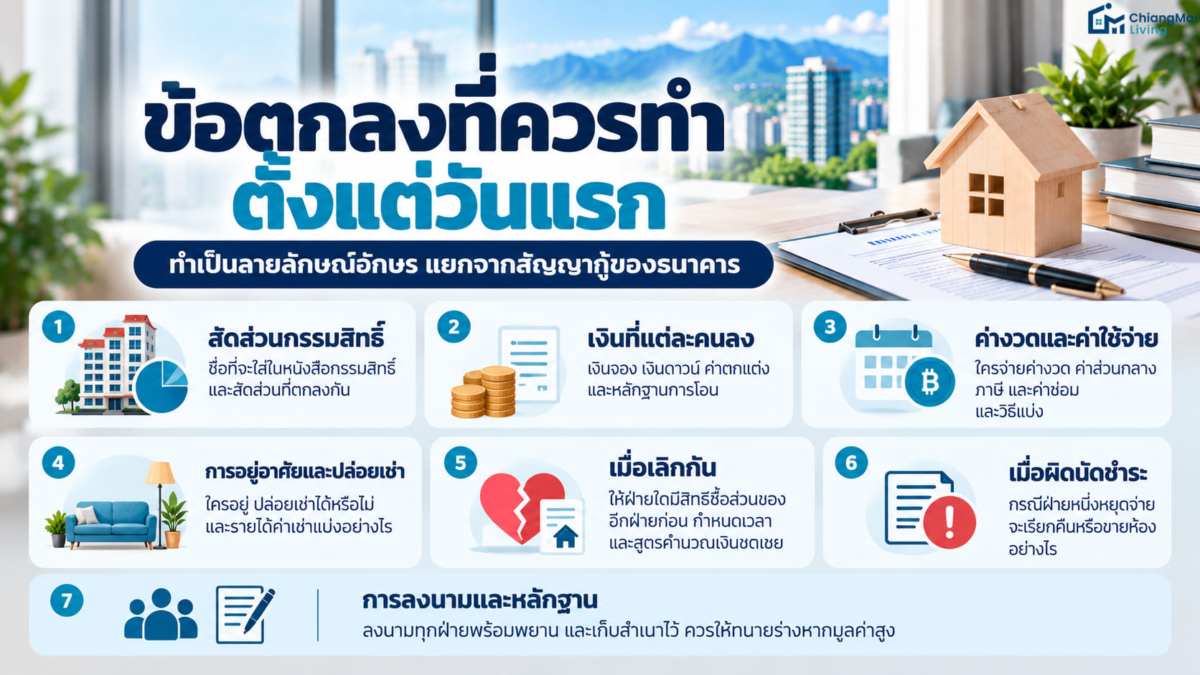
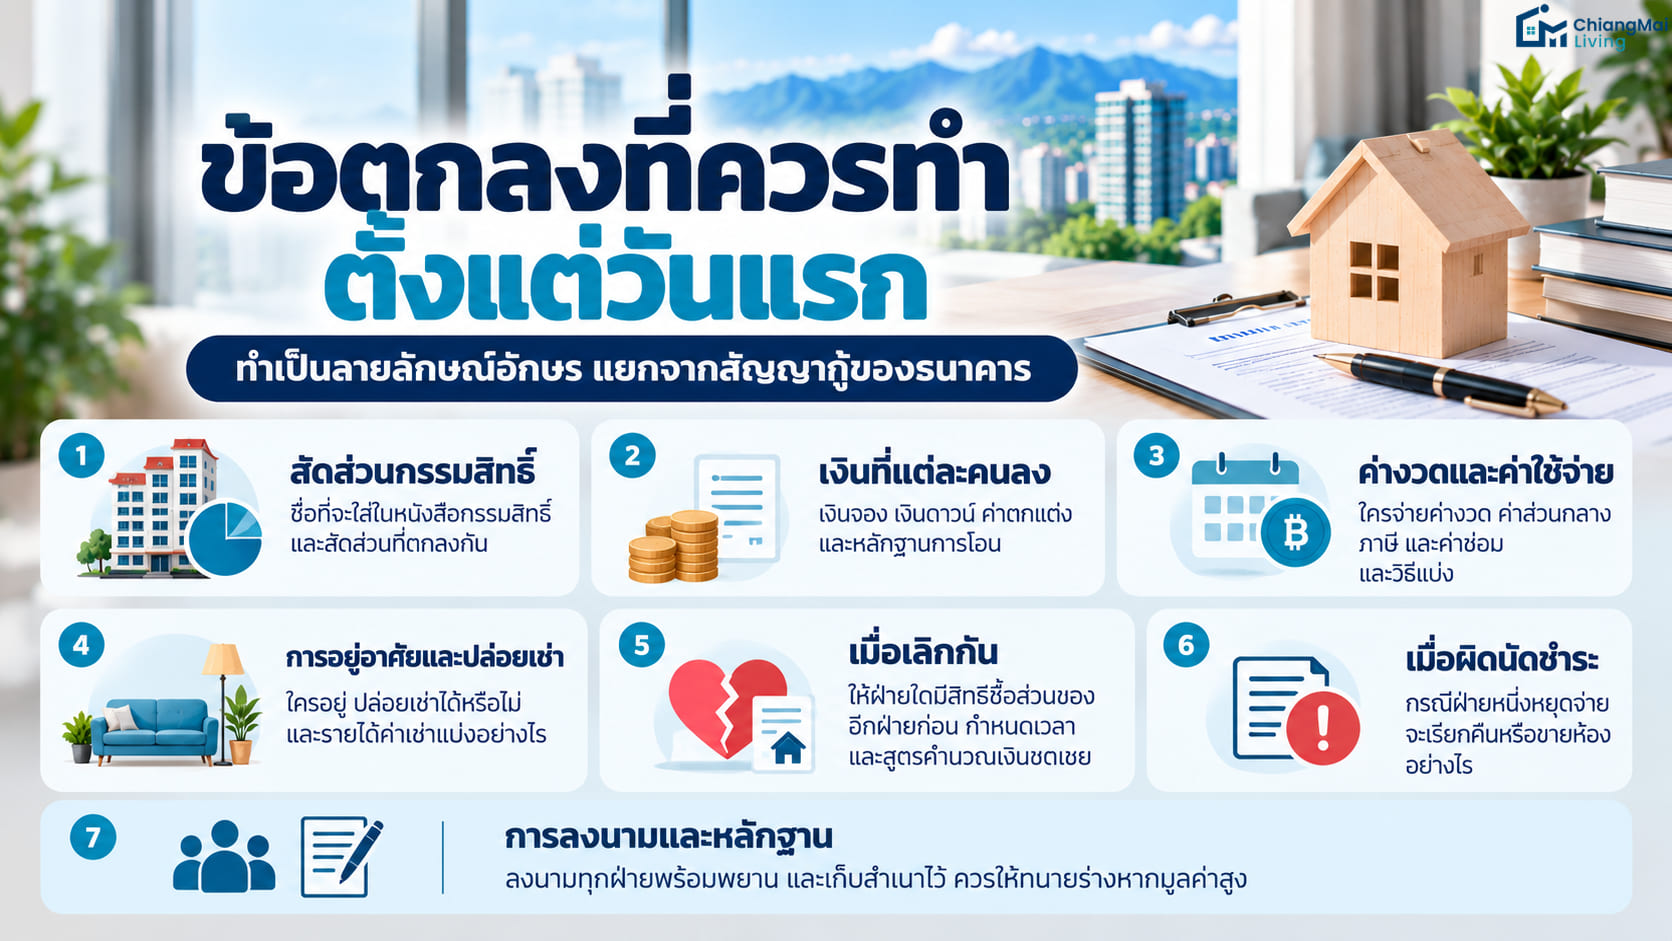
ควรทำข้อตกลงเป็นลายลักษณ์อักษรก่อนจองหรือก่อนยื่นกู้ แยกจากสัญญากู้ของธนาคาร หัวข้อที่ควรครอบคลุมมีดังนี้
| หัวข้อ | สิ่งที่ควรระบุ |
|---|---|
| สัดส่วนกรรมสิทธิ์ | ชื่อที่จะใส่ในหนังสือกรรมสิทธิ์ และสัดส่วนที่ตกลงกัน |
| เงินที่แต่ละคนลง | เงินจอง เงินดาวน์ ค่าตกแต่ง และหลักฐานการโอน |
| ค่างวดและค่าใช้จ่าย | ใครจ่ายค่างวด ค่าส่วนกลาง ภาษี และค่าซ่อม และวิธีแบ่ง |
| การอยู่อาศัยและปล่อยเช่า | ใครอยู่ ปล่อยเช่าได้หรือไม่ และรายได้ค่าเช่าแบ่งอย่างไร |
| เมื่อเลิกกัน | ให้ฝ่ายใดมีสิทธิซื้อส่วนของอีกฝ่ายก่อน กำหนดเวลา และสูตรคำนวณเงินชดเชย |
| เมื่อผิดนัดชำระ | กรณีฝ่ายหนึ่งหยุดจ่าย จะเรียกคืนหรือขายห้องอย่างไร |
| การลงนามและหลักฐาน | ลงนามทุกฝ่ายพร้อมพยาน และเก็บสำเนาไว้ ควรให้ทนายร่างหากมูลค่าสูง |
ค่าใช้จ่ายเริ่มต้นในการซื้อคอนโดเชียงใหม่ ดูได้ที่ ซื้อคอนโดเชียงใหม่ต้องเตรียมเงินเท่าไหร่
คำถามที่พบบ่อย (FAQ)
ผู้กู้ร่วมต้องมีชื่อเป็นเจ้าของห้องด้วยไหม
ไม่จำเป็นเสมอไป ธนาคารบางแห่งยอมให้ผู้กู้ร่วมไม่มีชื่อเป็นเจ้าของได้ โดยมักรับเฉพาะคู่สมรสหรือครอบครัวใกล้ชิด แต่ผู้กู้ที่ไม่มีชื่อต้องแบกหนี้โดยไม่มีสิทธิในห้อง จึงเสี่ยงกว่า ควรสอบถามธนาคารที่คุณจะยื่นกู้
เลิกกันแล้วหยุดผ่อนได้ไหม
ไม่ได้ เพราะสัญญากู้ยังผูกพันผู้กู้ทุกคน หากผิดนัด ข้อมูลเครดิตของผู้กู้ทุกคนอาจได้รับผลกระทบ และธนาคารอาจดำเนินการตามสัญญา ควรเลือกทางออกใดทางออกหนึ่งในหัวข้อที่ 4
ถ้าอีกฝ่ายไม่ยอมขายหรือไม่ยอมเซ็น ทำอย่างไร
การขายหรือจำนองทั้งห้องต้องได้รับความยินยอมจากเจ้าของร่วมทุกคน ควรเริ่มจากเจรจา โดยอาจให้บุคคลที่สามหรือทนายช่วยไกล่เกลี่ย หากตกลงไม่ได้ อาจมีช่องทางทางศาลเกี่ยวกับการแบ่งทรัพย์สินรวม ซึ่งควรปรึกษาทนายความก่อน
ถ้าเป็นคู่สมรสแล้วหย่า ต้องทำอย่างไรกับคอนโด
ห้องที่ซื้อระหว่างสมรสอาจเป็นสินสมรสและต้องจัดการตามกฎหมายครอบครัวและข้อตกลงหย่า แนวทางในบทความนี้ใช้ได้เป็นกรอบทั่วไป แต่ควรปรึกษาทนายความเพื่อดูรายละเอียดเรื่องทรัพย์สินและหนี้สิน
ควรทำข้อตกลงเมื่อไร
ควรทำก่อนจองหรือก่อนยื่นกู้ เมื่อทุกคนยังตัดสินใจร่วมกันอย่างเปิดเผย และก่อนที่จะมีเงินจำนวนมากไหลเข้าโครงการ
สรุป
การกู้ร่วมซื้อคอนโดเป็นทางเลือกที่ช่วยให้ซื้อห้องได้ แต่ต้องวางแผนทางออกตั้งแต่ก่อนลงนาม ควรให้ผู้ที่ร่วมกู้และร่วมผ่อนมีชื่อเป็นเจ้าของร่วม อ่านข้อความเรื่องความรับผิดในสัญญากู้ และทำข้อตกลงเรื่องเงินที่ลง สัดส่วน และวิธีจัดการเมื่อเลิกกัน หากต้องแยกทางจริง ทางออกหลักคือขายห้อง กู้เดี่ยวและรับโอนส่วนของอีกฝ่าย หรือทำข้อตกลงผ่อนต่อ โดยตระหนักว่าฝ่ายที่ยังมีชื่อกู้ยังรับผิดต่อธนาคาร และควรตรวจผลต่อ LTV และสิทธิลดหย่อนภาษีด้วย
หมายเหตุ: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไป ไม่ถือเป็นคำแนะนำทางกฎหมาย และข้อสัญญากู้อาจเปลี่ยนแปลงหรือแตกต่างกันในแต่ละกรณี กรุณาตรวจสอบกับธนาคาร สำนักงานที่ดิน กรมสรรพากร หรือทนายความ ก่อนตัดสินใจหรือลงนามในสัญญา