 โดย Chiangmai Living Team
ผู้ที่ผ่อนคอนโดด้วยสินเชื่อบ้านจำนวนมากเริ่มพิจารณารีไฟแนนซ์คอนโดเมื่อโปรโมชันดอกเบี้ยพิเศษใกล้สิ้นสุด เพราะหลังจากนั้นอัตราดอกเบี้ยมักเปลี่ยนไปเป็นอัตราลอยตัว ซึ่งอาจทำให้ดอกเบี้ยที่ต้องจ่ายสูงขึ้น
บทความนี้อธิบายค่าใช้จ่ายของการรีไฟแนนซ์ วิธีเทียบกับการรีเทนชั่น ตัวอย่างคำนวณจุดคุ้มทุน และ 6 ขั้นตอนการย้ายธนาคาร เพื่อให้คุณตัดสินใจได้อย่างมั่นใจ
| สรุปใน 30 วินาที ▸ค่าใช้จ่าย: ค่าจดจำนองใหม่ 1% ของวงเงินกู้ใหม่มักเป็นก้อนใหญ่ที่สุด และมาตรการลดเหลือ 0.01% ใช้กับการจดจำนองที่ทำพร้อมการโอนกรรมสิทธิ์เท่านั้น ▸รีไฟแนนซ์หรือรีเทนชั่น: ให้เทียบดอกเบี้ยที่ประหยัดได้ตลอดช่วงโปรโมชันกับค่าใช้จ่ายส่วนเพิ่ม ไม่ควรดูแค่ส่วนต่างอัตราดอกเบี้ย ▸จังหวะที่เหมาะสม: ตรวจสัญญาเดิมก่อน เพราะสินเชื่อบ้านโดยทั่วไปเรียกค่าปรับปิดบัญชีก่อนกำหนดได้เฉพาะช่วง 3 ปีแรก |
รีไฟแนนซ์คอนโดคืออะไร และควรพิจารณาเมื่อไร
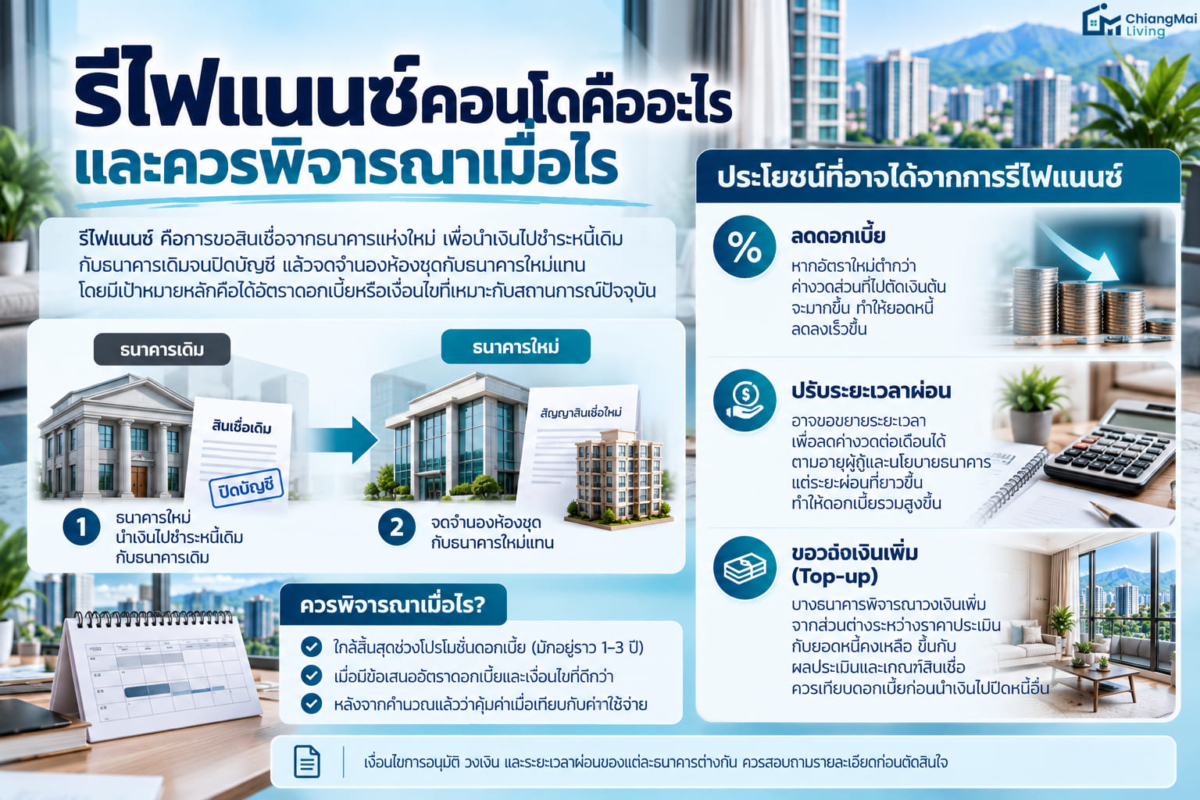
รีไฟแนนซ์ (Refinance) คือการขอสินเชื่อจากธนาคารแห่งใหม่ เพื่อนำเงินไปชำระหนี้เดิมกับธนาคารเดิมจนปิดบัญชี แล้วจดจำนองห้องชุดกับธนาคารใหม่แทน เป้าหมายหลักคือได้อัตราดอกเบี้ยหรือเงื่อนไขที่เหมาะกับสถานการณ์ปัจจุบันมากขึ้น
สินเชื่อบ้านและคอนโดจำนวนมากให้อัตราดอกเบี้ยพิเศษในช่วงแรก (มักอยู่ราว 1-3 ปี) แล้วเปลี่ยนเป็นอัตราลอยตัวที่อ้างอิง MRR ของธนาคาร ผู้กู้จึงมักเริ่มเปรียบเทียบข้อเสนอเมื่อใกล้สิ้นสุดโปรโมชัน อย่างไรก็ตาม ไม่จำเป็นต้องรีไฟแนนซ์ทุก 3 ปี ควรทำเมื่อคำนวณแล้วว่าคุ้มค่าเท่านั้น
ประโยชน์ที่อาจได้จากการรีไฟแนนซ์
- ลดดอกเบี้ย: ถ้าอัตราใหม่ต่ำกว่า เงินงวดส่วนที่ไปตัดเงินต้นจะมากขึ้น ทำให้ยอดหนี้ลดลงเร็วขึ้นเมื่อจ่ายเท่าเดิม
- ปรับระยะเวลาผ่อน: อาจขอขยายระยะเวลาเพื่อลดค่างวดต่อเดือนได้ ตามอายุผู้กู้และนโยบายธนาคาร แต่ระยะผ่อนที่ยาวขึ้นทำให้ดอกเบี้ยรวมสูงขึ้น
- ขอวงเงินเพิ่ม (Top-up): บางธนาคารพิจารณาวงเงินเพิ่มจากส่วนต่างระหว่างราคาประเมินกับยอดหนี้คงเหลือ ขึ้นกับผลประเมินและเกณฑ์สินเชื่อ ควรเทียบดอกเบี้ยก่อนนำเงินไปปิดหนี้อื่น
เงื่อนไขการอนุมัติ วงเงิน และระยะเวลาผ่อนของแต่ละธนาคารต่างกัน ควรสอบถามก่อนตัดสินใจ
ค่าใช้จ่ายรีไฟแนนซ์คอนโด 6 รายการที่ต้องเตรียม
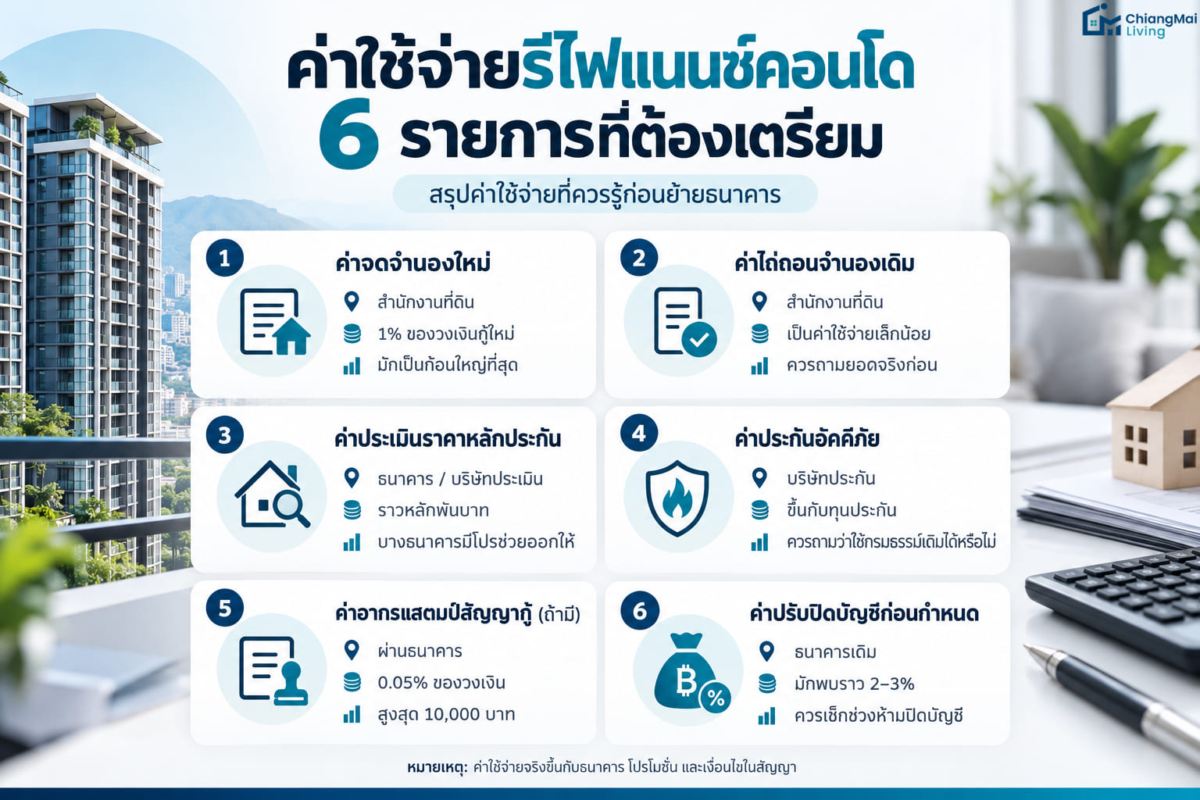
การย้ายธนาคารมีค่าใช้จ่ายที่ควรนำมาคิดรวมก่อนตัดสินใจ รายการหลักมีดังนี้:
| รายการ | จ่ายให้ใคร | อัตราหรือตัวอย่าง | ข้อควรทราบ |
|---|---|---|---|
| ค่าจดจำนองใหม่ | สำนักงานที่ดิน | 1% ของวงเงินกู้ใหม่ เพดาน 200,000 บาท เช่น วงเงิน 2,000,000 บาท คือ 20,000 บาท | โดยทั่วไปเป็นก้อนใหญ่ที่สุด บางธนาคารมีโปรโมชันออกให้ ต้องดูเงื่อนไขประกอบ |
| ค่าไถ่ถอนจำนองเดิม | สำนักงานที่ดิน | จำนวนเล็กน้อยเมื่อเทียบกับค่าจดจำนองใหม่ | ถามธนาคารหรือสำนักงานที่ดินเพื่อยืนยันตัวเลข |
| ค่าประเมินราคาหลักประกัน | ธนาคารหรือบริษัทประเมิน | ราวหลักพันบาท | บางธนาคารมีโปรโมชันออกให้ |
| ค่าประกันอัคคีภัย | บริษัทประกัน | ขึ้นกับทุนประกันและผู้ให้บริการ | ธนาคารมักกำหนดให้มี และให้ระบุธนาคารผู้รับจำนองเป็นผู้รับผลประโยชน์ ถามก่อนว่าใช้กรมธรรม์เดิมได้หรือไม่ |
| ค่าอากรแสตมป์สัญญากู้ (ถ้ามี) | กรมสรรพากร ผ่านธนาคาร | อัตรา 0.05% ของวงเงิน สูงสุด 10,000 บาท | ควรถามธนาคารว่ามีการเรียกเก็บหรือไม่ และเก็บเมื่อใด |
| ค่าปรับปิดบัญชีก่อนกำหนด (ถ้าอยู่ในช่วงห้าม) | ธนาคารเดิม | ที่พบทั่วไปราว 2-3% ฐานคิดแล้วแต่สัญญา | สินเชื่อบ้านโดยทั่วไปเรียกเก็บได้เฉพาะ 3 ปีแรก ควรรอพ้นช่วงนี้หากทำได้ |
ค่าปรับปิดบัญชีก่อนกำหนดและตัวอย่างการคิดจากยอดหนี้ มีอธิบายเพิ่มใน บทความเรื่องขายคอนโดติดจำนอง ส่วนค่าใช้จ่ายอื่นที่เกี่ยวกับการซื้อคอนโดดูได้ใน บทความค่าใช้จ่ายซื้อคอนโดเชียงใหม่ และเรื่องประกันห้องชุดดูได้ใน บทความประกันคอนโด
อัตราและตัวเลขข้างต้นเป็นแนวทางทั่วไป ค่าธรรมเนียมจริงขึ้นกับธนาคาร โปรโมชัน และสัญญาของแต่ละคน ควรขอรายการค่าใช้จ่ายเป็นลายลักษณ์อักษรก่อนตัดสินใจ
3 เรื่องที่มักเข้าใจคลาดเคลื่อน
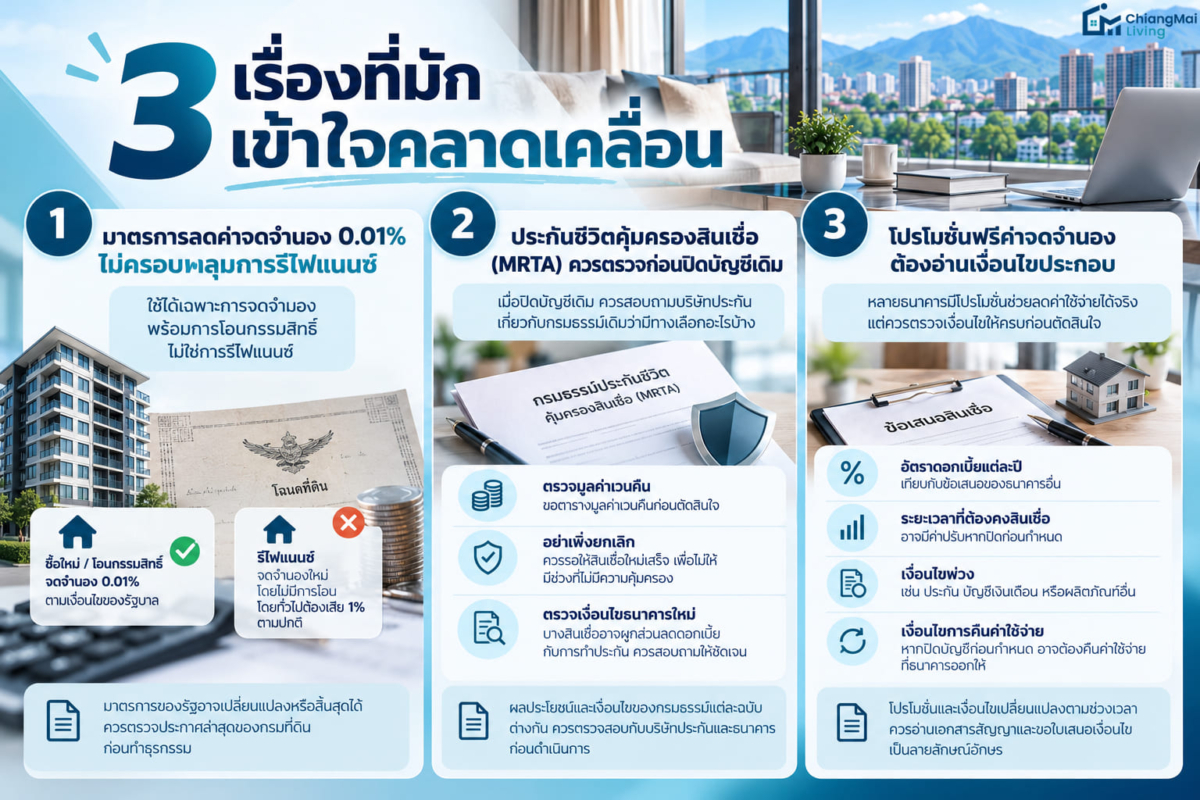
เรื่องที่ 1: มาตรการลดค่าจดจำนอง 0.01% ไม่ครอบคลุมการรีไฟแนนซ์
มาตรการภาครัฐที่ลดค่าโอนและค่าจดจำนองเหลือ 0.01% สำหรับที่อยู่อาศัยตามเงื่อนไขราคา กำหนดว่าต้องเป็นการจดจำนองที่ทำพร้อมการโอนกรรมสิทธิ์ในคราวเดียวกัน (ข้อมูลที่ตรวจระบุว่าใช้ได้ถึง 30 มิถุนายน 2570) ส่วนรีไฟแนนซ์เป็นการจดจำนองใหม่โดยไม่มีการโอน โดยทั่วไปจึงยังต้องเสียค่าจดจำนอง 1% ตามปกติ เว้นแต่ธนาคารใหม่จะมีโปรโมชันออกค่าใช้จ่ายนี้ให้ รายละเอียดโปรโมชันฟรีค่าโอนดูได้ใน บทความเรื่องฟรีค่าโอนและโปรโมชันคอนโดเชียงใหม่
มาตรการของรัฐอาจเปลี่ยนแปลงหรือสิ้นสุดได้ ควรตรวจประกาศล่าสุดของกรมที่ดินก่อนทำธุรกรรม
เรื่องที่ 2: ประกันชีวิตคุ้มครองสินเชื่อ (MRTA) ควรตรวจก่อนปิดบัญชีเดิม
หากตอนกู้เดิมมีการทำ MRTA ซึ่งมักชำระเบี้ยครั้งเดียวและคุ้มครองตามระยะสินเชื่อ เมื่อปิดบัญชีเดิมควรสอบถามบริษัทประกันว่ามีทางเลือกใดบ้าง โดยทั่วไปมี 2 แนวทาง คือ ขอเวนคืนกรมธรรม์เพื่อรับเงินคืนตามมูลค่าเวนคืนที่ระบุในกรมธรรม์ หรือขอเปลี่ยนผู้รับผลประโยชน์เป็นธนาคารใหม่ หากกรมธรรม์ยังคุ้มครองอยู่ จำนวนเงินคืนขึ้นกับประเภทกรมธรรม์และจำนวนปีที่ผ่านมา อาจมากหรือน้อยต่างกันมาก
- ตรวจมูลค่าเวนคืน: ขอตารางมูลค่าเวนคืนหรือหนังสือแจ้งจากบริษัทประกัน ก่อนตัดสินใจ
- อย่าเพิ่งยกเลิกก่อนสินเชื่อใหม่เสร็จ: เพื่อไม่ให้เกิดช่วงที่ไม่มีความคุ้มครอง
- ตรวจเงื่อนไขธนาคารใหม่: บางสินเชื่อผูกส่วนลดดอกเบี้ยกับการทำประกัน ควรถามว่าจำเป็นหรือไม่ และเทียบเบี้ยกับส่วนลดที่ได้
ผลประโยชน์และเงื่อนไขของกรมธรรม์แต่ละฉบับต่างกัน ควรตรวจกับบริษัทประกันและธนาคารก่อนดำเนินการ
เรื่องที่ 3: โปรโมชันฟรีค่าจดจำนองต้องอ่านเงื่อนไขประกอบ
ธนาคารหลายแห่งมีโปรโมชันออกค่าใช้จ่ายบางรายการให้ผู้ที่ย้ายมารีไฟแนนซ์ ซึ่งช่วยลดเงินก้อนแรกได้จริง แต่ควรตรวจเงื่อนไขควบคู่กัน ไม่ควรตัดสินจากคำว่าฟรีเพียงอย่างเดียว:
- อัตราดอกเบี้ยแต่ละปีและดอกเบี้ยเฉลี่ย: เทียบกับข้อเสนอของธนาคารอื่นในช่วงเวลาเดียวกัน
- ระยะเวลาที่ต้องคงสินเชื่อ: บางโปรโมชันอาจกำหนดระยะเวลาและค่าปรับที่ต่างจากปกติ
- เงื่อนไขพ่วง: เช่น ประกัน บัญชีเงินเดือน หรือผลิตภัณฑ์อื่น ที่อาจเป็นต้นทุนเพิ่ม
- เงื่อนไขการคืนค่าใช้จ่าย: หากปิดบัญชีก่อนกำหนด ธนาคารอาจเรียกคืนค่าใช้จ่ายที่ออกให้
โปรโมชันและเงื่อนไขเปลี่ยนแปลงตามช่วงเวลา ควรอ่านเอกสารสัญญาและขอใบเสนอเงื่อนไขเป็นลายลักษณ์อักษร
รีไฟแนนซ์ กับ รีเทนชั่น ต่างกันอย่างไร
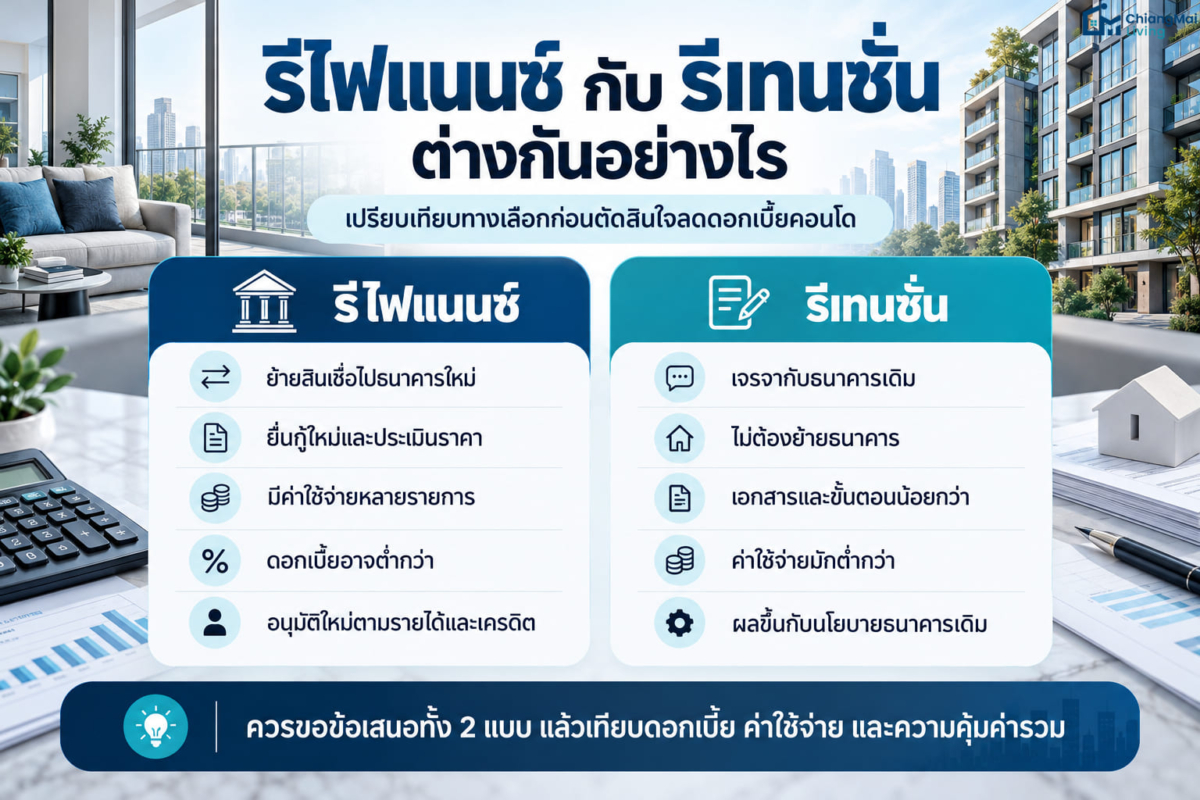
รีเทนชั่น (Retention) คือการเจรจาขอปรับอัตราดอกเบี้ยหรือเงื่อนไขกับธนาคารเดิม โดยไม่ต้องย้ายธนาคาร โดยทั่วไปมักเป็นทางเลือกที่ธนาคารเสนอหรือรับพิจารณาเมื่อผู้กู้มีประวัติชำระดีและใกล้สิ้นสุดโปรโมชัน เปรียบเทียบได้ดังนี้:
| หัวข้อ | รีไฟแนนซ์ | รีเทนชั่น |
|---|---|---|
| ขั้นตอน | ยื่นกู้ใหม่ ประเมินราคา ไถ่ถอน และจดจำนองใหม่ที่สำนักงานที่ดิน | ติดต่อธนาคารเดิมและแก้ไขเงื่อนไขสัญญา โดยทั่วไปไม่ต้องจดจำนองใหม่ |
| เอกสาร | เตรียมเอกสารรายได้และเอกสารสินเชื่อชุดใหม่ | ขึ้นกับธนาคาร โดยทั่วไปใช้เอกสารน้อยกว่า |
| ค่าใช้จ่าย | มีหลายรายการ (ดูหัวข้อ 2) | โดยทั่วไปน้อยกว่า บางธนาคารมีค่าธรรมเนียมปรับเงื่อนไข บางธนาคารไม่เก็บ |
| อัตราดอกเบี้ย | อาจต่ำกว่า เพราะธนาคารใหม่แข่งขันเพื่อดึงลูกค้า แต่ไม่แน่นอน | ธนาคารเดิมเป็นผู้กำหนด อาจต่ำกว่าอัตราปกติ แต่อาจไม่เท่าข้อเสนอของธนาคารอื่น |
| ความแน่นอนของผลอนุมัติ | พิจารณาตามรายได้ ภาระหนี้ ประวัติเครดิต และผลประเมินราคา | พิจารณาตามประวัติชำระและนโยบายธนาคารเดิม ไม่รับประกันว่าจะอนุมัติ |
ในทางปฏิบัติ จึงควรขอข้อเสนอรีเทนชั่นจากธนาคารเดิมควบคู่กับข้อเสนอรีไฟแนนซ์ แล้วนำตัวเลขทั้งสองมาเทียบตามวิธีในหัวข้อถัดไป
เงื่อนไขรีเทนชั่นของแต่ละธนาคารต่างกัน และธนาคารอาจไม่เปิดให้ในทุกกรณี ควรสอบถามธนาคารเดิมโดยตรง
วิธีคำนวณว่าคุ้มหรือไม่ พร้อมตัวอย่างจุดคุ้มทุน
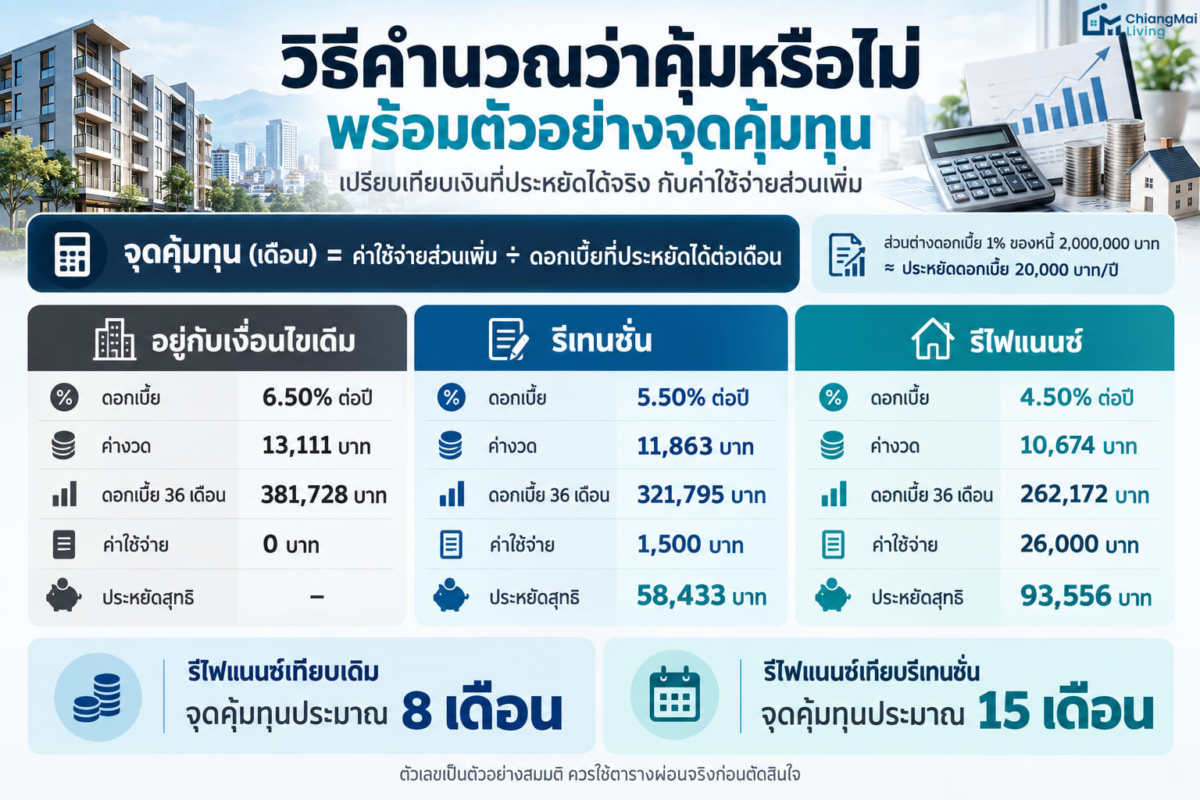
การดูส่วนต่างอัตราดอกเบี้ยอย่างเดียวอาจทำให้ตัดสินใจคลาดเคลื่อน ควรคิดจากเงินที่ประหยัดได้จริงเทียบกับค่าใช้จ่ายส่วนเพิ่ม โดยใช้สูตรดังนี้
จุดคุ้มทุน (เดือน) = ค่าใช้จ่ายส่วนเพิ่มของทางเลือกใหม่ ÷ ดอกเบี้ยที่ประหยัดได้ต่อเดือน
โดยประมาณ ส่วนต่างอัตราดอกเบี้ย 1 จุดเปอร์เซ็นต์ กับยอดหนี้ 2,000,000 บาท ช่วยลดดอกเบี้ยได้ราว 20,000 บาทต่อปี (1% x 2,000,000) ตัวอย่างในตารางต่อไปนี้เป็นตัวเลขสมมติทั้งหมด โดยสมมติยอดหนี้คงเหลือ 2,000,000 บาท เหลือเวลาผ่อน 27 ปี อัตราดอกเบี้ยคงที่ 36 เดือน
| ทางเลือก | ค่างวดโดยประมาณ (บาท) | ดอกเบี้ยรวม 36 เดือน (บาท) | ค่าใช้จ่ายสมมติ (บาท) | ประหยัดสุทธิเทียบกับเดิม (บาท) |
|---|---|---|---|---|
| อยู่กับเงื่อนไขเดิม (6.50% ต่อปี) | 13,111 | 381,728 | 0 | – |
| รีเทนชั่น (5.50% ต่อปี) | 11,863 | 321,795 | 1,500 | 58,433 |
| รีไฟแนนซ์ (4.50% ต่อปี) | 10,674 | 262,172 | 26,000 | 93,556 |
ค่าใช้จ่ายสมมติของรีไฟแนนซ์ 26,000 บาท ประกอบด้วยค่าจดจำนอง 20,000 บาท ค่าประเมิน 3,000 บาท และค่าประกันอัคคีภัย 3,000 บาท ส่วนรีเทนชั่นสมมติค่าธรรมเนียม 1,500 บาท
- รีไฟแนนซ์เทียบกับอยู่เฉยๆ: ดอกเบี้ยที่ประหยัดได้เฉลี่ยราว 3,321 บาทต่อเดือน (119,556 ÷ 36) จุดคุ้มทุนคือ 26,000 ÷ 3,321 หรือประมาณ 8 เดือน
- รีไฟแนนซ์เทียบกับรีเทนชั่น: ดอกเบี้ยที่ประหยัดเพิ่มได้เฉลี่ยราว 1,656 บาทต่อเดือน (59,623 ÷ 36) ค่าใช้จ่ายส่วนเพิ่ม 24,500 บาท (26,000 – 1,500) จุดคุ้มทุนคือประมาณ 15 เดือน
ในตัวอย่างนี้ รีไฟแนนซ์คุ้มกว่าแม้ส่วนต่างเพียง 1 จุดเปอร์เซ็นต์ แต่ผลจะเปลี่ยนไปหากยอดหนี้ต่ำลง ส่วนต่างอัตราน้อยลง หรือเหลือเวลาในช่วงโปรโมชันสั้น ควรนำตัวเลขจริงของคุณมาแทนค่าในสูตรเดียวกัน และอย่าลืมว่าเมื่อพ้นช่วงโปรโมชัน ส่วนต่างดอกเบี้ยอาจหายไป จึงควรเทียบอัตราหลังโปรโมชันและเงื่อนไขปิดบัญชีของธนาคารใหม่ด้วย
ตัวอย่างนี้ใช้ตัวเลขสมมติเพื่ออธิบายวิธีคิด ไม่ใช่อัตราดอกเบี้ยหรือค่าใช้จ่ายจริงของธนาคารใด ยังไม่รวมเบี้ย MRTA และค่าปรับปิดบัญชีก่อนกำหนด ควรขอตารางผ่อนชำระจากธนาคารเพื่อคำนวณตัวเลขจริง
6 ขั้นตอนรีไฟแนนซ์คอนโด
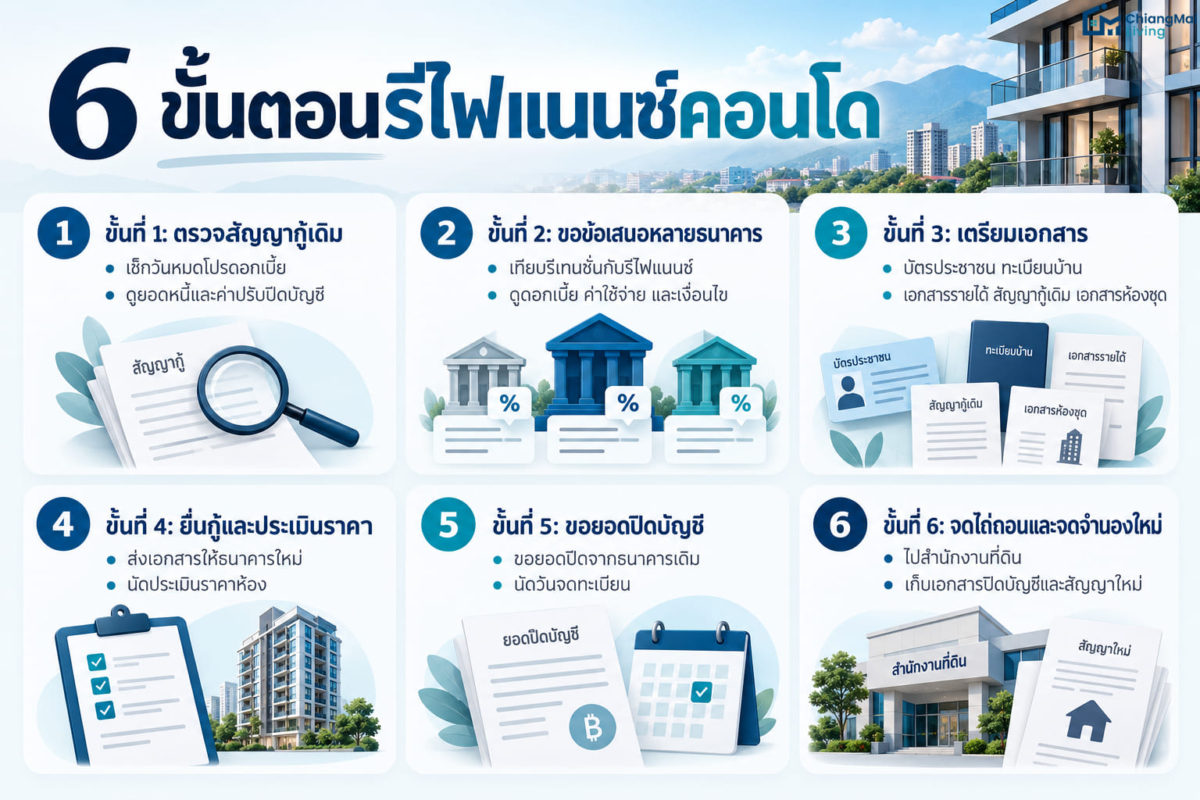
ขั้นที่ 1: ตรวจสัญญากู้เดิม
เปิดสัญญาหรือโทรสอบถามธนาคารเดิม เพื่อตรวจวันที่โปรโมชันดอกเบี้ยสิ้นสุด ยอดหนี้คงเหลือ ช่วงเวลาที่มีค่าปรับปิดบัญชีก่อนกำหนด อัตราค่าปรับ และฐานที่ใช้คิด
ขั้นที่ 2: ขอข้อเสนอจากธนาคารเดิมและธนาคารใหม่
ขอข้อเสนอรีเทนชั่นจากธนาคารเดิม และข้อเสนอรีไฟแนนซ์จากธนาคารใหม่ 2-3 แห่ง โดยจดอัตราดอกเบี้ยแต่ละปี ดอกเบี้ยเฉลี่ยในช่วงโปรโมชัน อัตราหลังโปรโมชัน ค่าใช้จ่ายที่ธนาคารออกให้ และเงื่อนไขพ่วง จากนั้นนำมาคำนวณตามหัวข้อที่ 5 แล้วเลือกยื่นจริงกับแห่งที่คุ้มที่สุด
ขั้นที่ 3: เตรียมเอกสาร
เอกสารที่ธนาคารมักขอ ได้แก่:
- บัตรประชาชนและทะเบียนบ้าน
- เอกสารแสดงรายได้ เช่น สลิปเงินเดือน หนังสือรับรองรายได้ และ statement บัญชีย้อนหลังตามระยะเวลาที่ธนาคารกำหนด
- เอกสารสินเชื่อเดิม เช่น สัญญากู้ และรายการผ่อนชำระล่าสุดที่แสดงยอดหนี้คงเหลือ
- สำเนาโฉนดห้องชุดและเอกสารห้องชุดตามที่ธนาคารใหม่ขอ (โฉนดตัวจริงโดยทั่วไปอยู่กับธนาคารเดิม)
เอกสารที่ต้องใช้จริงต่างกันตามธนาคารและอาชีพของผู้กู้ ควรสอบถามรายการล่าสุดก่อนยื่น
ขั้นที่ 4: ยื่นขอสินเชื่อและนัดประเมินราคาห้อง
เมื่อยื่นเอกสารแล้ว ธนาคารใหม่จะพิจารณาและนัดประเมินราคาห้องชุด หากไม่ผ่านการพิจารณา ควรสอบถามเหตุผลและแก้ไขก่อนยื่นที่อื่น เหตุผลที่พบบ่อยดูได้ใน บทความเรื่องสินเชื่อคอนโดไม่ผ่าน
ขั้นที่ 5: ขอยอดปิดบัญชีและนัดวันจดทะเบียน
เมื่อได้รับอนุมัติ ให้แจ้งธนาคารเดิมเพื่อขอยอดปิดบัญชี ณ วันนัดจดทะเบียน และนัดวันกับธนาคารใหม่ ระยะเวลาแจ้งล่วงหน้าแล้วแต่ธนาคาร ในช่วงนี้ควรตัดสินใจเรื่องประกันอัคคีภัยและ MRTA ตามที่อธิบายไว้ข้างต้น
ขั้นที่ 6: จดทะเบียนไถ่ถอนและจดจำนองใหม่ที่สำนักงานที่ดิน
โดยทั่วไป ผู้กู้ ตัวแทนธนาคารเดิม และตัวแทนธนาคารใหม่ไปพบกันที่สำนักงานที่ดิน เพื่อจดทะเบียนไถ่ถอนจำนองกับธนาคารเดิม และจดจำนองใหม่กับธนาคารใหม่ในคราวเดียวกัน หลังเสร็จควรเก็บเอกสารยืนยันการปิดบัญชีเดิมและสัญญาฉบับใหม่ไว้
ลำดับขั้นตอนและเอกสารอาจต่างกันตามธนาคารและสำนักงานที่ดิน ควรทำตามที่ธนาคารและเจ้าหน้าที่กำหนด
คำถามที่พบบ่อย (FAQ)
ผ่อนมาแค่ 2 ปี รีไฟแนนซ์ได้ไหม?
ทำได้ แต่หากอยู่ในช่วงที่สัญญากำหนดค่าปรับปิดบัญชีก่อนกำหนด ธนาคารเดิมอาจเรียกเก็บค่าปรับ ซึ่งเมื่อรวมกับค่าใช้จ่ายย้ายธนาคารแล้วอาจไม่คุ้ม ควรขอยอดค่าปรับจากธนาคารเดิมและนำไปรวมในสูตรจุดคุ้มทุนก่อนตัดสินใจ
ต้องรีไฟแนนซ์ทุก 3 ปีหรือไม่?
ไม่จำเป็น การรีไฟแนนซ์ควรทำเมื่อคำนวณแล้วว่าดอกเบี้ยที่ประหยัดได้มากกว่าค่าใช้จ่าย หากข้อเสนอที่ได้ไม่ต่างจากเดิมมากนัก การอยู่กับธนาคารเดิมหรือขอรีเทนชั่นอาจเหมาะกว่า
ตกงานหรือเพิ่งเปลี่ยนงาน จะขอรีไฟแนนซ์ผ่านไหม?
ธนาคารใหม่จะพิจารณารายได้ อายุงาน และภาระหนี้ หากรายได้ยังไม่มั่นคงหรือเพิ่งเปลี่ยนงาน โอกาสอนุมัติอาจลดลง ในกรณีนี้อาจสอบถามเรื่องรีเทนชั่นกับธนาคารเดิมก่อน ซึ่งโดยทั่วไปพิจารณาจากประวัติการชำระเดิม แต่ไม่รับประกันผลอนุมัติ และธนาคารบางแห่งอาจขอเอกสารเพิ่ม เหตุผลที่สินเชื่อไม่ผ่านที่พบบ่อยดูได้ใน บทความเรื่องสินเชื่อคอนโดไม่ผ่าน
MRR และ MLR คืออะไร ควรดูอะไรเมื่อเปรียบเทียบโปรโมชัน?
MRR (Minimum Retail Rate) คืออัตราดอกเบี้ยอ้างอิงสำหรับลูกค้ารายย่อย ส่วน MLR ใช้กับลูกค้าธุรกิจรายใหญ่ สินเชื่อบ้านและคอนโดมักอ้างอิง MRR เช่น MRR ลบส่วนต่างที่ธนาคารกำหนด เมื่อเปรียบเทียบโปรโมชัน ควรดูอัตราแต่ละปีในช่วงโปรโมชัน ดอกเบี้ยเฉลี่ย และอัตราหลังโปรโมชัน ไม่ควรดูเพียงตัวเลขของปีแรก เพราะ MRR ปรับเปลี่ยนตามธนาคารและช่วงเวลา
ควรตรวจประกาศอัตราดอกเบี้ยล่าสุดจากธนาคารที่คุณเปรียบเทียบ ก่อนตัดสินใจทุกครั้ง
สรุป
การรีไฟแนนซ์คอนโดคุ้มหรือไม่ขึ้นกับตัวเลขของแต่ละคน เริ่มจากตรวจสัญญาเดิมเรื่องโปรโมชันและค่าปรับ ขอข้อเสนอทั้งจากธนาคารเดิม (รีเทนชั่น) และธนาคารใหม่ นำค่าใช้จ่ายทั้งหมดรวมค่าจดจำนอง 1% มาคำนวณจุดคุ้มทุน และตรวจเรื่องประกัน MRTA ก่อนปิดบัญชีเดิม เมื่อวางแผนล่วงหน้า คุณจะเลือกทางที่เหมาะกับยอดหนี้และระยะเวลาผ่อนของตัวเองได้ดียิ่งขึ้น
หมายเหตุ: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย และเงื่อนไขสัญญากู้และประกันอาจเปลี่ยนแปลงได้ กรุณาตรวจสอบกับธนาคาร สำนักงานที่ดิน บริษัทประกัน หรือหน่วยงานที่เกี่ยวข้องก่อนทำธุรกรรม