 โดย Chiangmai Living Team
คนเริ่มทำงานในเชียงใหม่จำนวนมากเริ่มคิดว่า ค่าเช่าที่จ่ายทุกเดือนควรเปลี่ยนเป็นค่างวดคอนโดของตัวเองหรือไม่ และงบคอนโดเชียงใหม่ 1.5 ล้านเป็นตัวเลขที่ถูกถามถึงบ่อยที่สุด
บทความนี้คำนวณยอดผ่อนและรายได้ที่ธนาคารมักใช้พิจารณา อธิบายว่างบ 1.5 ล้านได้ห้องแบบไหนและทำเลใดยังพอหาได้ พร้อมเงินสดที่ต้องเตรียมวันโอน เพื่อให้คุณวางแผนซื้อคอนโดหลังแรกได้อย่างมั่นใจ
| สรุปใน 30 วินาที ▸ยอดผ่อน: กู้ 1.5 ล้าน 30 ปี ดอกเบี้ย 3% ผ่อนราว 6,320 บาท/เดือน แต่หากดอกเบี้ยหลังหมดโปรขึ้นเป็น 6.5% ยอดผ่อนจะราว 9,480 บาท ▸ทำเล: งบนี้หาห้องมือสองย่านเจ็ดยอด-ช้างเผือกหรือรอบนอกได้ง่ายกว่าย่านสวนดอก ส่วนโครงการใหม่ระดับพรีเมียมมักเกินงบ ▸เงินสดวันโอน: ค่าโอนและค่าจดจำนองลดเหลือ 0.01% ถึง 30 มิ.ย. 2570 แต่ห้องใหม่ยังต้องเตรียมค่าส่วนกลางล่วงหน้าและกองทุนแรกเข้าหลักหมื่นบาท |
รายได้เท่าไรถึงยื่นกู้คอนโด 1.5 ล้านได้
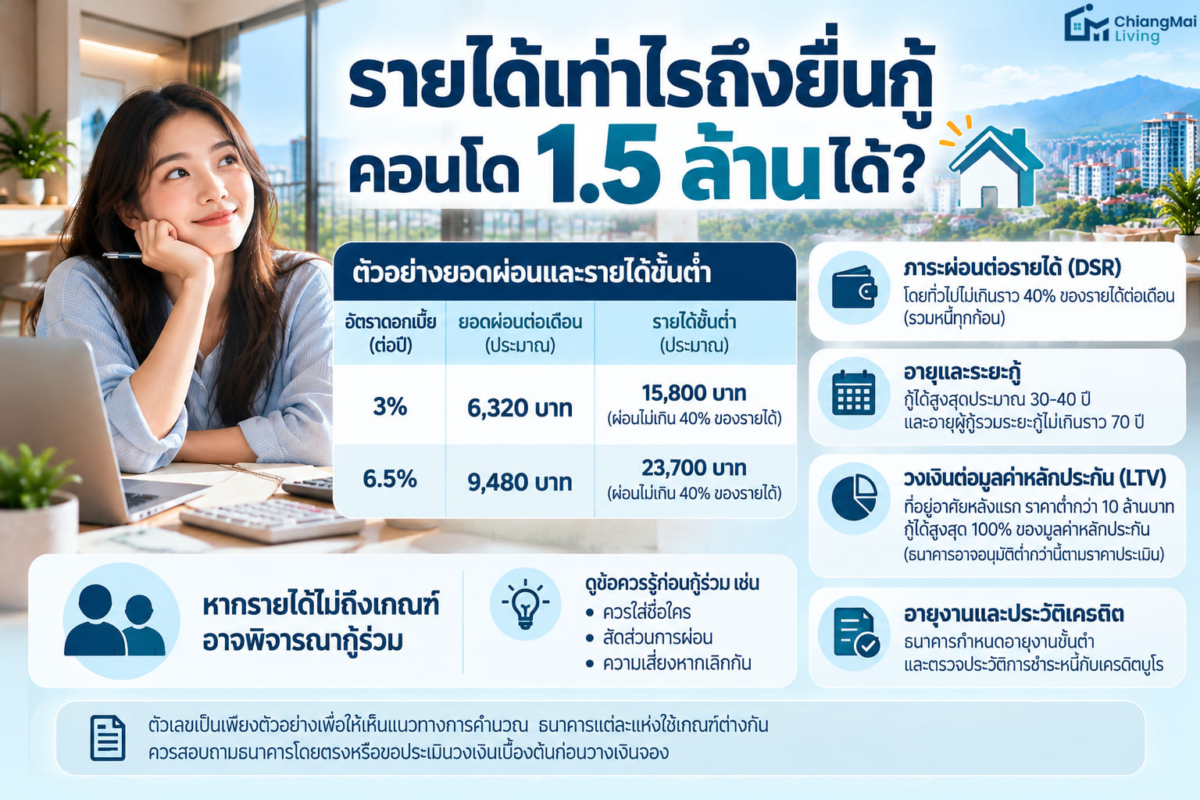
ธนาคารพิจารณาจากหลายปัจจัย ที่ใช้บ่อยมีดังนี้
- ภาระผ่อนต่อรายได้ (DSR): โดยทั่วไปธนาคารมักให้ยอดผ่อนหนี้ทุกก้อนรวมกันไม่เกินราว 40% ของรายได้ต่อเดือน หากยอดผ่อนคอนโดอยู่ที่ 6,320 บาท รายได้ขั้นต่ำโดยประมาณจะอยู่ที่ราว 15,800 บาท และหากคิดเผื่อดอกเบี้ย 6.5% จะอยู่ที่ราว 23,700 บาท โดยยังไม่นับหนี้อื่น เช่น ผ่อนรถหรือบัตรเครดิต
- อายุและระยะกู้: ธนาคารส่วนใหญ่ให้กู้ได้สูงสุดประมาณ 30-40 ปี และอายุผู้กู้รวมระยะกู้ไม่เกินราว 70 ปี คนเริ่มทำงานจึงมักเลือกระยะกู้ยาวได้
- วงเงินต่อมูลค่าหลักประกัน (LTV): ตามเกณฑ์ของธนาคารแห่งประเทศไทย สัญญากู้ที่อยู่อาศัยหลังแรกที่ราคาต่ำกว่า 10 ล้านบาท กู้ได้สูงสุด 100% ของมูลค่าหลักประกัน แต่ธนาคารอาจอนุมัติต่ำกว่านี้ตามราคาประเมินห้องและประวัติผู้กู้
- อายุงานและประวัติเครดิต: หลายธนาคารกำหนดอายุงานขั้นต่ำ และตรวจประวัติการชำระหนี้กับเครดิตบูโร คนเพิ่งเริ่มงานควรเช็กเงื่อนไขอายุงานก่อนยื่น
หากรายได้คนเดียวยังไม่ถึงเกณฑ์ อาจพิจารณากู้ร่วม ดูข้อควรรู้ได้ที่ กู้ร่วมซื้อคอนโด ควรใส่ชื่อใคร? และดูสาเหตุที่ทำให้กู้ไม่ผ่านได้ที่ กู้ซื้อคอนโดไม่ผ่านเพราะอะไร?
เกณฑ์ข้างต้นเป็นแนวทางทั่วไป ธนาคารแต่ละแห่งใช้เกณฑ์ต่างกัน ควรสอบถามธนาคารโดยตรงหรือขอประเมินวงเงินเบื้องต้นก่อนวางเงินจอง
กู้ 1.5 ล้าน ผ่อนเดือนละเท่าไร
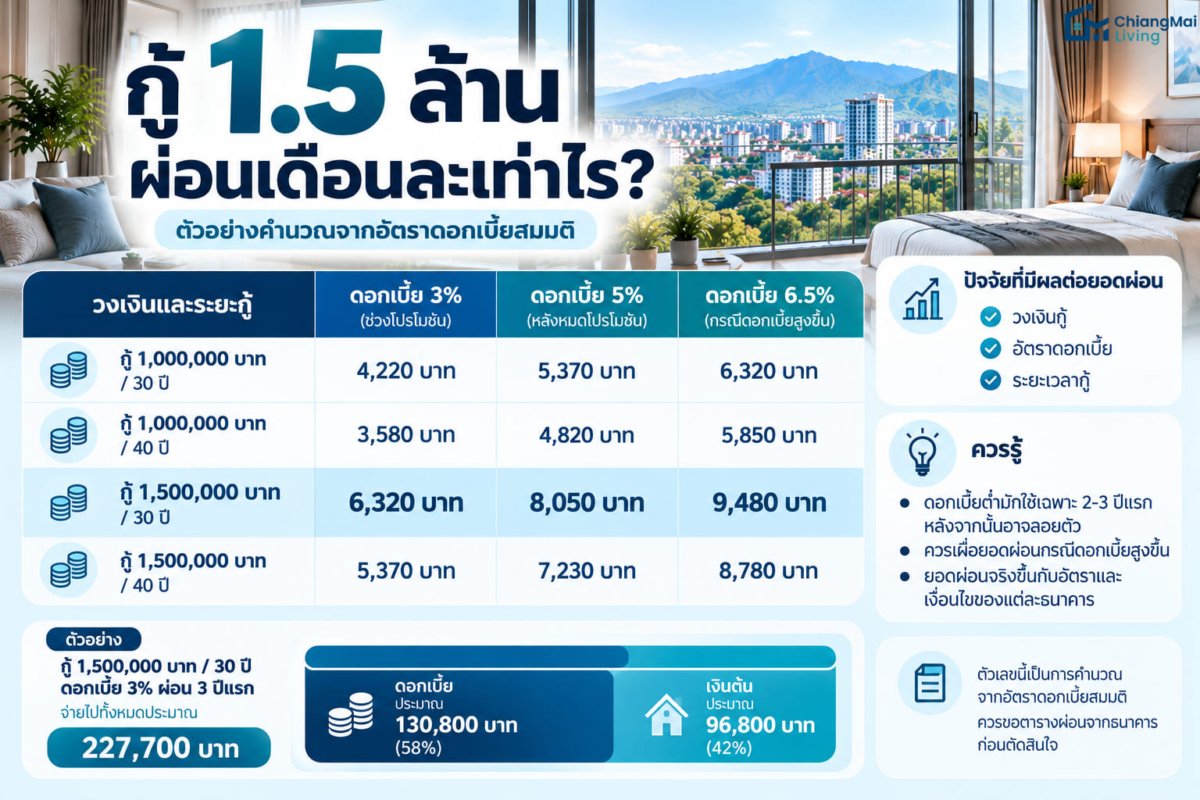
ยอดผ่อนขึ้นกับวงเงินกู้ อัตราดอกเบี้ย และระยะเวลากู้ ตารางด้านล่างคำนวณแบบผ่อนเท่ากันทุกเดือน (ค่างวดคงที่) โดยใช้อัตราดอกเบี้ยสมมติ 3 ระดับ ได้แก่ 3% ซึ่งใกล้เคียงอัตราโปรโมชันช่วงแรก และ 5%-6.5% ซึ่งใช้แทนอัตราหลังหมดโปรโมชัน
| วงเงินและระยะกู้ | ดอกเบี้ย 3% | ดอกเบี้ย 5% | ดอกเบี้ย 6.5% |
|---|---|---|---|
| กู้ 1,000,000 บาท / 30 ปี | 4,220 | 5,370 | 6,320 |
| กู้ 1,000,000 บาท / 40 ปี | 3,580 | 4,820 | 5,850 |
| กู้ 1,500,000 บาท / 30 ปี | 6,320 | 8,050 | 9,480 |
| กู้ 1,500,000 บาท / 40 ปี | 5,370 | 7,230 | 8,780 |
จากตาราง กู้ 1 ล้านบาท 30 ปี ที่ดอกเบี้ย 3% ผ่อนราว 4,220 บาท และกู้ 1.5 ล้านบาท ผ่อนราว 6,320 บาท แต่โปรโมชันดอกเบี้ยต่ำมักใช้เพียง 2-3 ปีแรก หลังจากนั้นดอกเบี้ยจะลอยตัวตามอัตราอ้างอิงของธนาคาร หากขึ้นไปที่ 6.5% ยอดผ่อนของวงเงิน 1.5 ล้านจะขยับเป็นราว 9,480 บาท จึงควรเผื่อยอดผ่อนส่วนนี้ไว้ตั้งแต่ต้น
อีกเรื่องที่ควรรู้คือ ช่วงแรกของการผ่อน เงินส่วนใหญ่จะเป็นดอกเบี้ย ตัวอย่างกู้ 1.5 ล้าน 30 ปี ดอกเบี้ย 3% ผ่อนครบ 3 ปี จ่ายไปทั้งหมดราว 227,700 บาท เป็นเงินต้นราว 96,800 บาท และดอกเบี้ยราว 130,800 บาท
ตัวเลขในหัวข้อนี้เป็นการคำนวณจากอัตราดอกเบี้ยสมมติ ยอดผ่อนจริงขึ้นกับอัตราและเงื่อนไขของแต่ละธนาคาร ควรขอตารางผ่อนจากธนาคารก่อนตัดสินใจ
งบ 1.5 ล้าน ได้ห้องแบบไหน มือหนึ่งหรือมือสอง
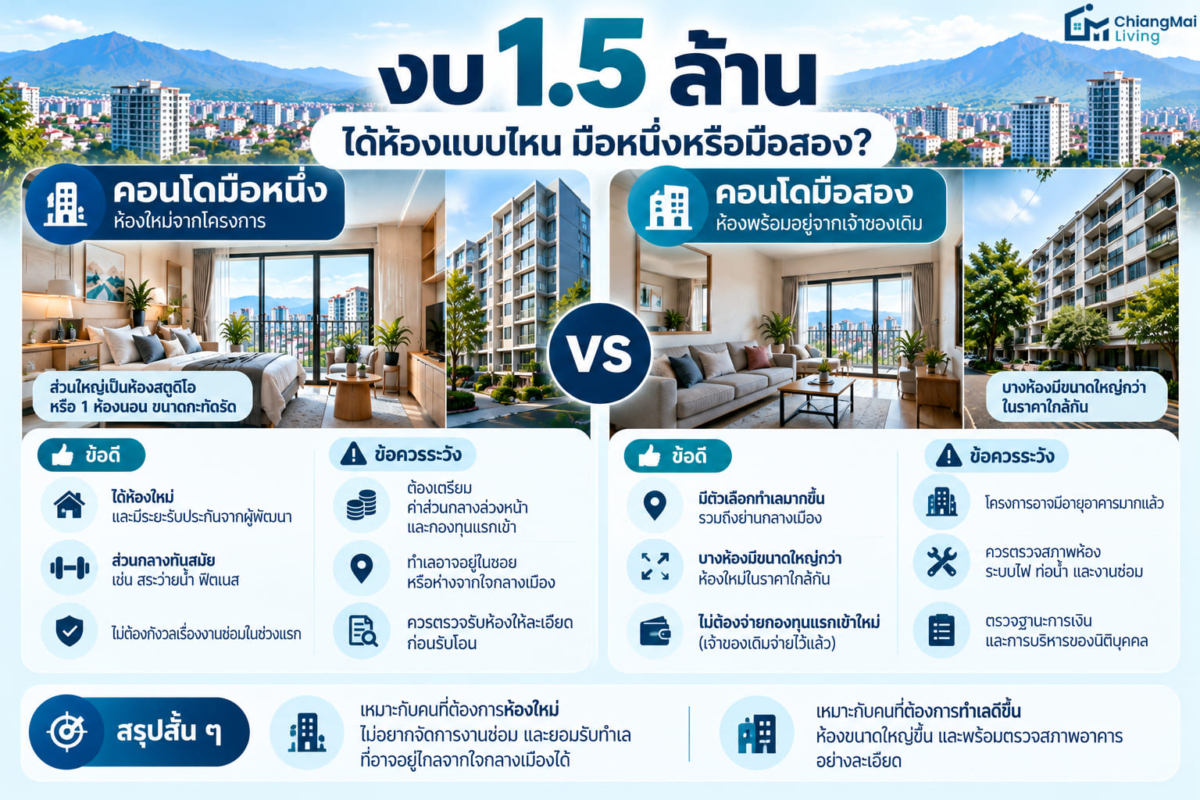
คอนโดมือหนึ่ง
ในงบนี้มักเป็นโครงการของผู้พัฒนาท้องถิ่น อาคารเตี้ย ห้องแบบสตูดิโอหรือหนึ่งห้องนอนขนาดกะทัดรัด และทำเลอาจอยู่ในซอยหรือห่างจากใจกลางเมืองมากขึ้น ข้อดีคือได้ห้องใหม่และมีระยะรับประกันจากผู้พัฒนา ข้อควรระวังคือต้องเตรียมค่าส่วนกลางล่วงหน้าและกองทุนแรกเข้า (ดูหัวข้อที่ 6)
ก่อนรับโอนห้องใหม่ ควรตรวจรับห้องให้ละเอียดตาม เช็กลิสต์ตรวจรับห้องคอนโดใหม่
คอนโดมือสอง
มือสองช่วยให้มีตัวเลือกทำเลมากขึ้น บางห้องมีขนาดใหญ่กว่าห้องใหม่ในราคาใกล้กัน และไม่ต้องจ่ายกองทุนแรกเข้าใหม่ แต่ห้องในงบ 1.5 ล้านในย่านกลางเมืองมักเป็นโครงการที่อายุอาคารมากแล้ว ควรตรวจสภาพห้อง ระบบไฟ ท่อน้ำ และฐานะการเงินของนิติบุคคลก่อนซื้อ
เปรียบเทียบข้อดีข้อเสียเพิ่มเติมได้ที่ ซื้อคอนโดมือหนึ่ง vs มือสอง เชียงใหม่ แบบไหนคุ้มกว่า? และเช็กลิสต์ห้องมือสองได้ที่ คู่มือซื้อคอนโดมือสองเชียงใหม่
ทำเลที่ควรเริ่มหาคอนโดเชียงใหม่ 1.5 ล้าน
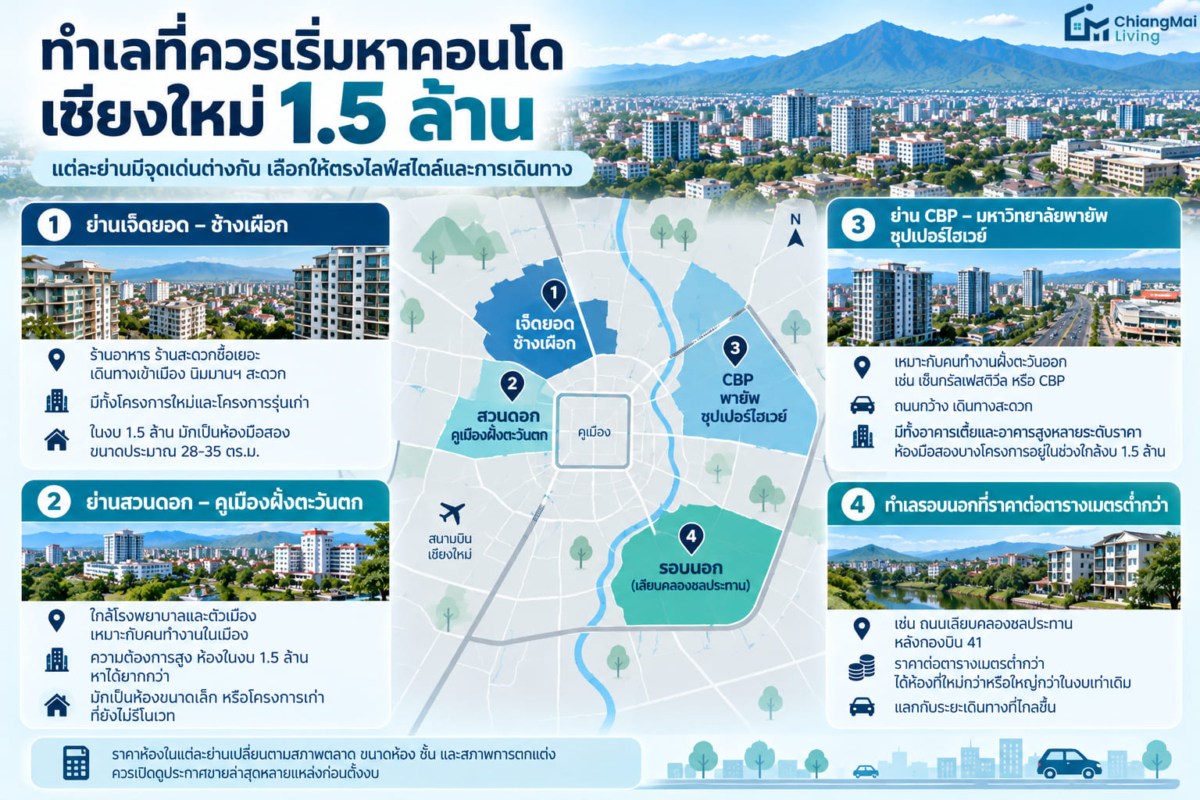
ราคาห้องแต่ละย่านต่างกันมาก ทำเลต่อไปนี้เป็นจุดเริ่มต้นที่เหมาะกับคนเริ่มทำงาน โดยควรเทียบกับประกาศขายจริงในช่วงที่จะซื้อ
1. ย่านเจ็ดยอด – ช้างเผือก
ย่านนี้มีร้านอาหารและร้านสะดวกซื้อจำนวนมาก เดินทางเข้าเมือง ไปนิมมานฯ หรือออกถนนซุปเปอร์ไฮเวย์ได้สะดวก มีทั้งโครงการใหม่และโครงการรุ่นเก่า ห้องในงบ 1.5 ล้านมักเป็นห้องมือสองขนาดประมาณ 28-35 ตร.ม. ในโครงการที่สร้างมาหลายปี ส่วนโครงการใหม่ในย่านนี้มักมีราคาสูงกว่างบ
ดูรายชื่อโครงการได้ที่ รวมคอนโดย่านหน้า ถนนห้วยแก้ว-เจ็ดยอด และ รวมคอนโดย่านเจ็ดยอด (ฝั่งคันคลอง) – บ้านแพะ – โพธาราม
2. ย่านสวนดอก – คูเมืองฝั่งตะวันตก
เหมาะกับคนที่ทำงานในโรงพยาบาลหรือใกล้ตัวเมือง แต่เป็นย่านที่ความต้องการสูง ห้องในงบ 1.5 ล้านหาได้ยากกว่าย่านเจ็ดยอด มักเป็นห้องขนาดเล็กหรือโครงการเก่าที่ยังไม่รีโนเวท หากต้องการอยู่ย่านนี้ อาจต้องเผื่องบเพิ่มหรือใช้เวลาหานานขึ้น
ดูรายชื่อโครงการได้ที่ รวมคอนโดย่านถนนสวนดอก – วัดสวนดอก
3. ย่าน CBP – มหาวิทยาลัยพายัพ – ซุปเปอร์ไฮเวย์
เหมาะกับคนที่ทำงานฝั่งตะวันออกของเมือง เช่น ย่านเซ็นทรัลเฟสติวัลหรือเชียงใหม่บิสสิเนสพาร์ค ถนนกว้าง เดินทางด้วยรถยนต์สะดวก มีทั้งโครงการอาคารเตี้ยและอาคารสูงหลายระดับราคา ห้องมือสองบางโครงการอยู่ในช่วงใกล้งบ 1.5 ล้าน
ดูรายชื่อโครงการได้ที่ รวมคอนโดย่านถนนสมโภชเชียงใหม่ 700 ปี – มหาวิทยาลัยพายัพ และ รวมคอนโดย่านถนนซุปเปอร์ไฮเวย์ – เซ็นทรัลเฟสติวัล
4. ทำเลรอบนอกที่ราคาต่อตารางเมตรต่ำกว่า
หากต้องการห้องที่ใหม่กว่าหรือใหญ่กว่าในงบเท่าเดิม ทำเลที่ห่างจากใจกลางเมืองออกไป เช่น ถนนเลียบคลองชลประทาน มักมีราคาต่อตารางเมตรต่ำกว่า แลกกับระยะเดินทางที่ไกลขึ้น ดูตัวอย่างได้ที่ รวมคอนโดย่านถนนเลียบคลองชลประทาน – หลังกองบิน 41
ราคาห้องในแต่ละย่านเปลี่ยนตามสภาพตลาด ขนาดห้อง ชั้น และสภาพการตกแต่ง ควรเปิดดูประกาศขายล่าสุดหลายแหล่งก่อนตั้งงบ
โครงการที่เห็นโฆษณาบ่อย อยู่ในงบไหม
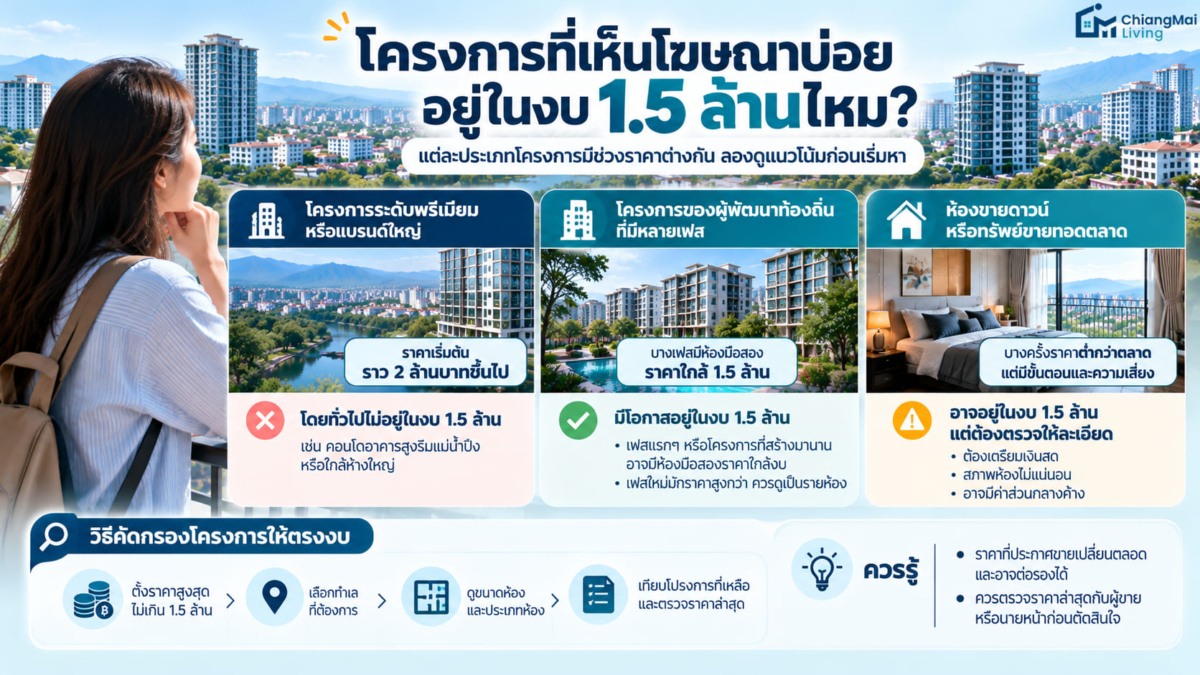
หลายคนเริ่มจากดูโครงการที่มีป้ายโฆษณาหรือห้องตัวอย่าง แล้วค่อยพบว่าราคาเกินงบ หลักคิดที่ช่วยคัดกรองได้เร็วมีดังนี้
- โครงการระดับพรีเมียมหรือแบรนด์ใหญ่: เช่น คอนโดอาคารสูงริมแม่น้ำปิงหรือใกล้ห้างใหญ่ จากข้อมูลประกาศขายที่ตรวจ มักมีราคาเริ่มต้นตั้งแต่ราว 2 ล้านบาทขึ้นไป จึงมักไม่อยู่ในงบ 1.5 ล้าน
- โครงการของผู้พัฒนาท้องถิ่นที่มีหลายเฟส: เฟสแรกๆ ที่สร้างมานานอาจมีห้องมือสองราคาใกล้งบ แต่เฟสใหม่มักราคาสูงกว่า ต้องดูเป็นรายห้อง
- ห้องขายดาวน์หรือทรัพย์ขายทอดตลาด: บางครั้งราคาต่ำกว่าตลาด แต่มีขั้นตอนและความเสี่ยงต่างจากการซื้อทั่วไป เช่น ต้องเตรียมเงินสด สภาพห้องไม่แน่นอน หรือมีค่าส่วนกลางค้าง ควรตรวจให้ละเอียด
แทนที่จะเริ่มจากชื่อโครงการ แนะนำให้กรองประกาศขายตามราคาไม่เกิน 1.5 ล้าน ทำเลที่ต้องการ และขนาดห้อง แล้วค่อยเทียบโครงการที่เหลือ จะประหยัดเวลามากกว่า ราคาที่ประกาศขายเปลี่ยนตลอดและอาจต่อรองได้ ควรตรวจราคาล่าสุดกับผู้ขายหรือนายหน้าก่อนตัดสินใจ
เงินสดที่ต้องเตรียมวันโอน
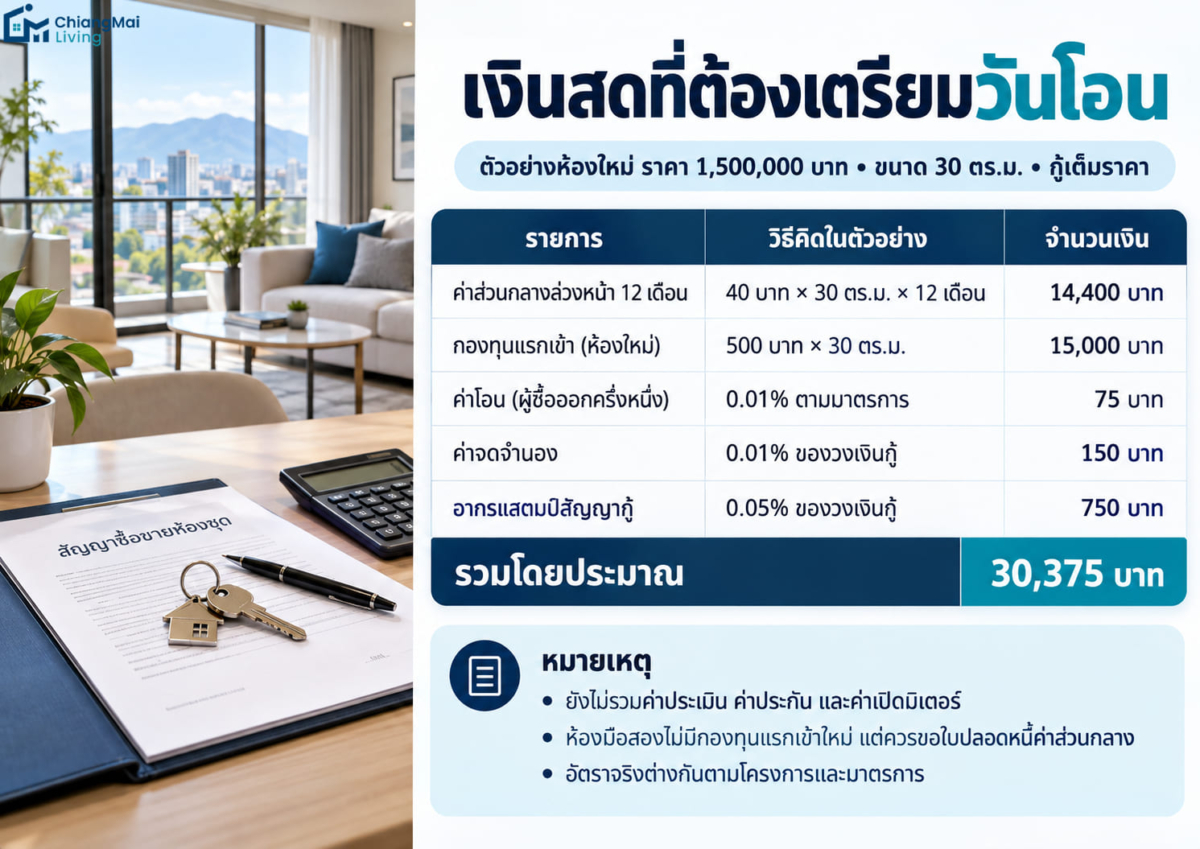
ถึงธนาคารจะอนุมัติวงเงินเต็มราคา ผู้ซื้อยังต้องมีเงินสดสำหรับค่าใช้จ่ายวันโอน ตัวอย่างด้านล่างเป็นห้องใหม่ราคา 1,500,000 บาท ขนาด 30 ตร.ม. กู้เต็มราคา และใช้ค่าส่วนกลางกับกองทุนแบบสมมติ
| รายการ | วิธีคิดในตัวอย่าง | จำนวนเงิน (บาท) |
|---|---|---|
| ค่าส่วนกลางล่วงหน้า 12 เดือน | 40 บาท x 30 ตร.ม. x 12 เดือน | 14,400 |
| กองทุนแรกเข้า (Sinking Fund) เฉพาะห้องใหม่ | 500 บาท x 30 ตร.ม. | 15,000 |
| ค่าธรรมเนียมการโอน (ผู้ซื้อออกครึ่งหนึ่ง) | 0.01% ตามมาตรการ แบ่งจ่ายคนละครึ่ง | 75 |
| ค่าจดทะเบียนจำนอง | 0.01% ของวงเงินกู้ตามมาตรการ | 150 |
| อากรแสตมป์สัญญากู้ | 0.05% ของวงเงินกู้ (สูงสุด 10,000 บาท) | 750 |
| รวมโดยประมาณ (ไม่รวมค่าประเมิน ค่าประกัน และค่ามิเตอร์) | 30,375 |
มาตรการลดค่าธรรมเนียมการโอนและจดจำนองเหลือ 0.01% ใช้กับที่อยู่อาศัยที่ราคาซื้อขาย ราคาประเมิน และวงเงินจำนองไม่เกิน 7 ล้านบาท สำหรับผู้ซื้อที่เป็นบุคคลธรรมดาสัญชาติไทย มีผลถึงวันที่ 30 มิถุนายน 2570 หากไม่มีมาตรการ ค่าโอนปกติคือ 2% (ห้องราคา 1,500,000 บาท เท่ากับ 30,000 บาท) และค่าจดจำนอง 1% (15,000 บาท) ใครเป็นผู้จ่ายค่าโอนขึ้นกับข้อตกลงในสัญญา
- ค่าใช้จ่ายอื่นที่ควรเผื่อ: ค่าประเมินราคาห้องของธนาคาร ค่าประกันอัคคีภัย ค่าเปิดมิเตอร์น้ำไฟ และค่าเฟอร์นิเจอร์ขั้นพื้นฐาน ซึ่งต่างกันตามธนาคารและโครงการ
- ซื้อห้องมือสอง: ไม่ต้องจ่ายกองทุนแรกเข้าใหม่ แต่ควรขอใบปลอดหนี้ค่าส่วนกลางจากนิติบุคคลก่อนโอน และอาจต้องเตรียมงบซ่อมแซมห้อง
ค่าส่วนกลาง กองทุน และค่าใช้จ่ายในตารางเป็นตัวเลขตัวอย่าง อัตราจริงต่างกันในแต่ละโครงการ ควรดูจากสัญญาจะซื้อจะขายหรือสอบถามนิติบุคคล อ่านรายละเอียดค่าใช้จ่ายทั้งหมดได้ที่ ซื้อคอนโดเชียงใหม่ ต้องเตรียมเงินเท่าไหร่? และเงื่อนไขโปรโมชันได้ที่ โปรโมชั่นคอนโดเชียงใหม่ ฟรีค่าโอน อยู่ฟรี ของแถม จริงแค่ไหน?
เช่าต่อหรือซื้อคอนโดดี
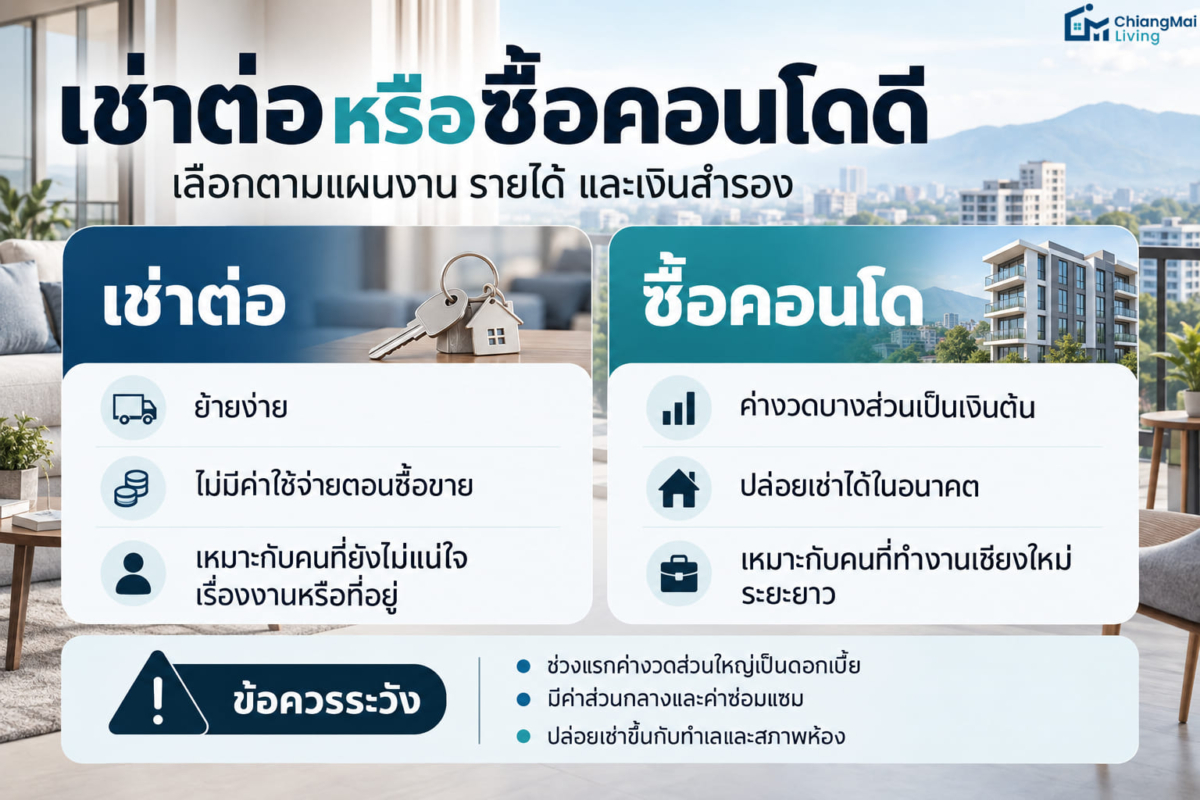
การซื้อเหมาะกับคนที่มีแผนทำงานในเชียงใหม่ระยะยาว มีรายได้มั่นคง และมีเงินสำรองหลังจ่ายเงินสดวันโอนแล้ว ส่วนการเช่าเหมาะกับคนที่ยังไม่แน่ใจเรื่องงานหรือที่อยู่ เพราะย้ายได้ง่ายกว่าและไม่มีค่าใช้จ่ายตอนซื้อขาย
- ข้อดีของการซื้อ: ค่างวดส่วนหนึ่งเป็นเงินต้นที่สะสมเป็นทรัพย์สิน และสามารถปล่อยเช่าได้หากย้ายงานในอนาคต
- ข้อควรระวัง: ช่วงแรกค่างวดส่วนใหญ่เป็นดอกเบี้ย (ดูหัวข้อที่ 1) มีค่าส่วนกลางและค่าซ่อมแซมทุกปี และหากขายภายในไม่กี่ปีอาจมีต้นทุนภาษีและค่าธรรมเนียมตอนขาย ราคาห้องอาจไม่เพิ่มขึ้นเสมอ
- การปล่อยเช่าในอนาคต: ความต้องการเช่าขึ้นกับทำเลและสภาพห้อง ไม่ใช่ทุกห้องจะปล่อยเช่าได้ง่าย ควรดูประกาศเช่าในโครงการเดียวกันประกอบ
เปรียบเทียบมุมการซื้ออยู่เองกับลงทุนได้ที่ ซื้อคอนโดเชียงใหม่อยู่เองหรือลงทุน? และกลุ่มผู้เช่าในเชียงใหม่ได้ที่ ปล่อยเช่าคอนโดเชียงใหม่ให้ใครดี?
คำถามที่พบบ่อย (FAQ)
เงินเดือน 20,000 บาท กู้คอนโด 1.5 ล้านได้ไหม
หากไม่มีหนี้อื่น ยอดผ่อนที่ดอกเบี้ย 3% ราว 6,320 บาท คิดเป็นราว 32% ของรายได้ ซึ่งอยู่ในเกณฑ์ 40% ที่ธนาคารมักใช้ แต่หากคิดที่ดอกเบี้ย 6.5% ยอดผ่อนราว 9,480 บาท จะเกิน 40% ของรายได้ ผลอนุมัติจริงขึ้นกับธนาคาร อายุงาน และประวัติเครดิต ควรขอประเมินวงเงินกับธนาคารก่อน
ควรเลือกกู้ 30 ปี หรือ 40 ปี
กู้ 40 ปีทำให้ยอดผ่อนต่อเดือนต่ำลง แต่ดอกเบี้ยรวมตลอดสัญญาสูงขึ้น หากรายได้เพิ่มขึ้นในอนาคต สามารถโปะเงินต้นเพื่อลดระยะเวลาผ่อนได้ ควรสอบถามเงื่อนไขค่าปรับการชำระก่อนกำหนดกับธนาคาร
ซื้อห้องมือสองต้องจ่ายกองทุนแรกเข้าไหม
โดยทั่วไปไม่ต้องจ่ายกองทุนแรกเข้าใหม่ เพราะเจ้าของเดิมจ่ายไว้แล้ว แต่ต้องตรวจว่าเจ้าของเดิมไม่มีค่าส่วนกลางค้าง และขอใบปลอดหนี้จากนิติบุคคลก่อนวันโอน
มาตรการลดค่าโอน 0.01% ใช้กับห้องมือสองได้ไหม
ได้ มาตรการครอบคลุมทั้งที่อยู่อาศัยมือหนึ่งและมือสอง รวมถึงห้องชุด หากราคาซื้อขาย ราคาประเมิน และวงเงินจำนองไม่เกิน 7 ล้านบาท และผู้ซื้อเป็นบุคคลธรรมดาสัญชาติไทย มาตรการมีผลถึง 30 มิถุนายน 2570 ควรตรวจสอบกับสำนักงานที่ดินอีกครั้งก่อนวันโอน
สรุป
งบคอนโดเชียงใหม่ 1.5 ล้านยังพอหาห้องได้ โดยเฉพาะห้องมือสองย่านเจ็ดยอด-ช้างเผือก ย่านพายัพ-ซุปเปอร์ไฮเวย์ และทำเลรอบนอก แต่ควรวางแผนยอดผ่อนโดยเผื่อดอกเบี้ยหลังหมดโปรโมชัน เตรียมเงินสดวันโอนหลักหมื่นบาท และเลือกห้องจากประกาศขายจริงมากกว่าชื่อโครงการ หากรายได้และแผนการทำงานมั่นคงพอ การซื้อคอนโดหลังแรกในงบนี้ก็เป็นทางเลือกที่ทำได้จริง
หมายเหตุ: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไป ไม่ถือเป็นคำแนะนำทางการเงินหรือกฎหมาย และเงื่อนไขของแต่ละโครงการ อาจเปลี่ยนแปลงหรือแตกต่างกันในแต่ละกรณี กรุณาตรวจสอบกับธนาคาร สำนักงานที่ดิน นิติบุคคลอาคารชุด ผู้พัฒนาโครงการ หรือผู้ขาย ก่อนตัดสินใจ