 โดย Chiangmai Living Team
เจ้าของคอนโดจำนวนมากจ่ายค่าส่วนกลางทุกปีและเข้าใจว่านิติบุคคลมีประกันอยู่แล้ว แต่ประกันของนิติบุคคลมักคุ้มครองเฉพาะอาคารและทรัพย์สินส่วนกลาง ส่วนเฟอร์นิเจอร์และทรัพย์สินในห้องต้องอาศัยประกันภัยคอนโดของเจ้าของห้องเอง
บทความนี้อธิบายความต่างระหว่างประกันของนิติบุคคลกับประกันภัยคอนโด ความคุ้มครองและข้อยกเว้นที่พบบ่อย กรณีน้ำรั่วจากห้องอื่น และแนวทางสำหรับห้องปล่อยเช่า เพื่อให้คุณตัดสินใจเลือกความคุ้มครองได้อย่างมั่นใจ
| สรุปใน 30 วินาที ▸แยกประกันให้ถูกฉบับ: ประกันของนิติบุคคลดูแลอาคารและส่วนกลาง ส่วนเฟอร์นิเจอร์ งานตกแต่ง และทรัพย์สินในห้องต้องมีประกันของเจ้าของห้องหรือผู้เช่าเอง ▸ดูภัยน้ำและความรับผิดต่อบุคคลภายนอก: ท่อรั่วในห้องอาจสร้างความเสียหายถึงห้องข้างล่าง ส่วนน้ำท่วมและภัยธรรมชาติมักต้องซื้อเพิ่มหรือมีวงเงินจำกัด ▸ห้องปล่อยเช่าต้องแจ้งตามจริง: ควรแจ้งบริษัทประกันว่าปล่อยเช่า และการปล่อยเช่ารายวันอาจไม่อยู่ในความคุ้มครองของประกันที่อยู่อาศัยทั่วไป |
ประกันของนิติบุคคลกับประกันภัยคอนโดต่างกันอย่างไร
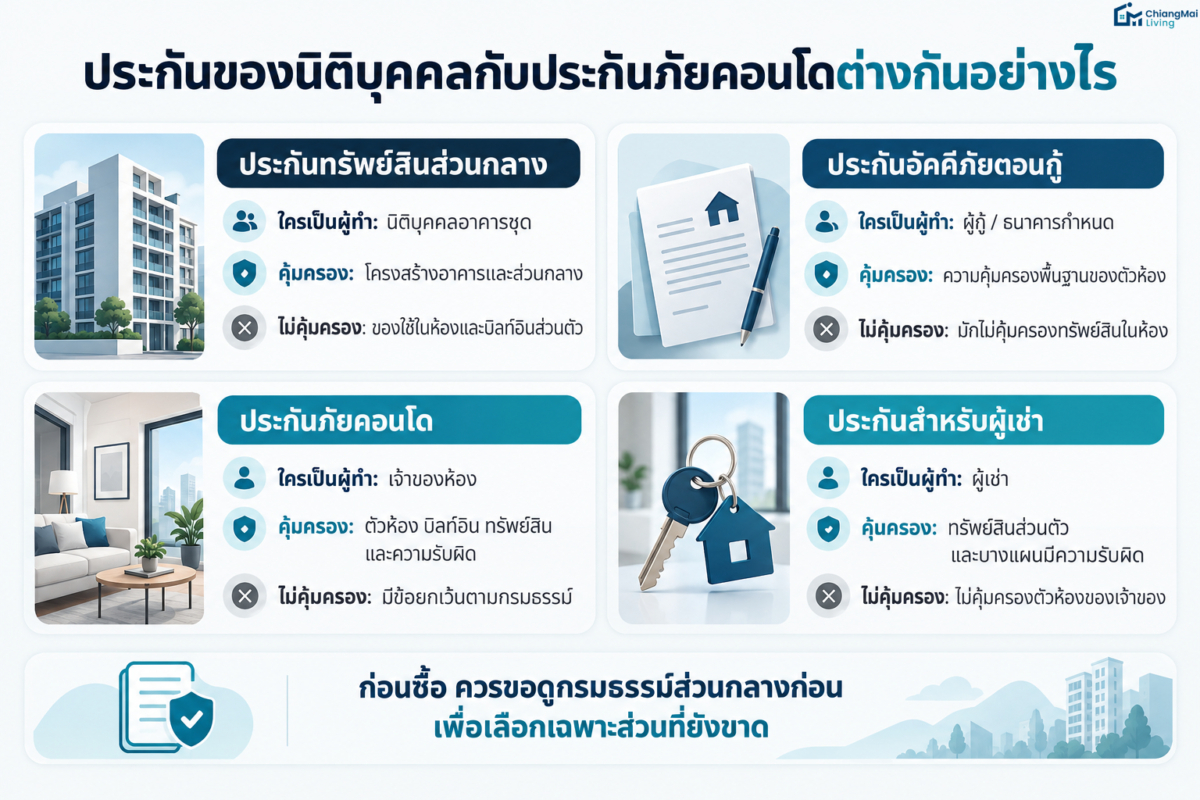
ห้องชุดหนึ่งห้องอาจเกี่ยวข้องกับประกันได้หลายฉบับ และแต่ละฉบับคุ้มครองคนละส่วน การแยกให้ชัดก่อนซื้อช่วยไม่ให้จ่ายซ้ำซ้อน และไม่ปล่อยให้มีช่องว่างที่ไม่มีประกันฉบับใดรับผิดชอบ
| ประกัน | ใครเป็นผู้ทำ | โดยทั่วไปคุ้มครอง | โดยทั่วไปไม่คุ้มครอง |
|---|---|---|---|
| ประกันทรัพย์สินส่วนกลาง | นิติบุคคลอาคารชุด โดยใช้เงินจากค่าส่วนกลาง | โครงสร้างอาคารและทรัพย์สินส่วนกลาง เช่น ลิฟต์ สระว่ายน้ำ ล็อบบี้ ทางเดิน ตามที่กรมธรรม์ระบุ | เฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า ของใช้ส่วนตัว และงานตกแต่งภายในที่เจ้าของห้องทำเพิ่ม |
| ประกันอัคคีภัยที่ธนาคารกำหนดตอนกู้ | ผู้กู้ซื้อคอนโด โดยธนาคารมักเป็นผู้รับผลประโยชน์ตามยอดหนี้ | มักเป็นความคุ้มครองพื้นฐานของตัวห้อง เพื่อรักษาหลักประกันเงินกู้ | มักไม่ครอบคลุมทรัพย์สินในห้อง ต้องตรวจตารางกรมธรรม์ว่าทุนประกันและรายการคุ้มครองคืออะไร |
| ประกันภัยคอนโด (ของเจ้าของห้อง) | เจ้าของห้อง | ตัวห้อง งานบิลท์อิน และ/หรือทรัพย์สินในห้อง รวมถึงความรับผิดต่อบุคคลภายนอกหากเลือกซื้อ | ข้อยกเว้นตามกรมธรรม์ เช่น ความเสื่อมสภาพ และของมีค่าบางประเภท |
| ประกันสำหรับผู้เช่า | ผู้เช่า (ถ้าบริษัทประกันมีแผนรองรับ) | ทรัพย์สินส่วนตัวของผู้เช่า และบางแผนมีความรับผิดต่อบุคคลภายนอก | ตัวห้องและทรัพย์สินที่เป็นของเจ้าของห้อง |
ก่อนซื้อประกันของตัวเอง ควรขอดูสำเนากรมธรรม์ส่วนกลางจากนิติบุคคล เพื่อตรวจว่าคุ้มครองถึงส่วนใดของห้องชุด วงเงินเท่าไร และสิ้นสุดเมื่อใด แล้วเลือกซื้อเฉพาะส่วนที่ยังขาดอยู่
เนื้อหาในตารางเป็นหลักทั่วไป เงื่อนไขจริงขึ้นกับกรมธรรม์ของแต่ละโครงการและแต่ละบริษัท ควรตรวจสอบก่อนตัดสินใจ
ประกันภัยคอนโดคุ้มครองอะไรบ้าง
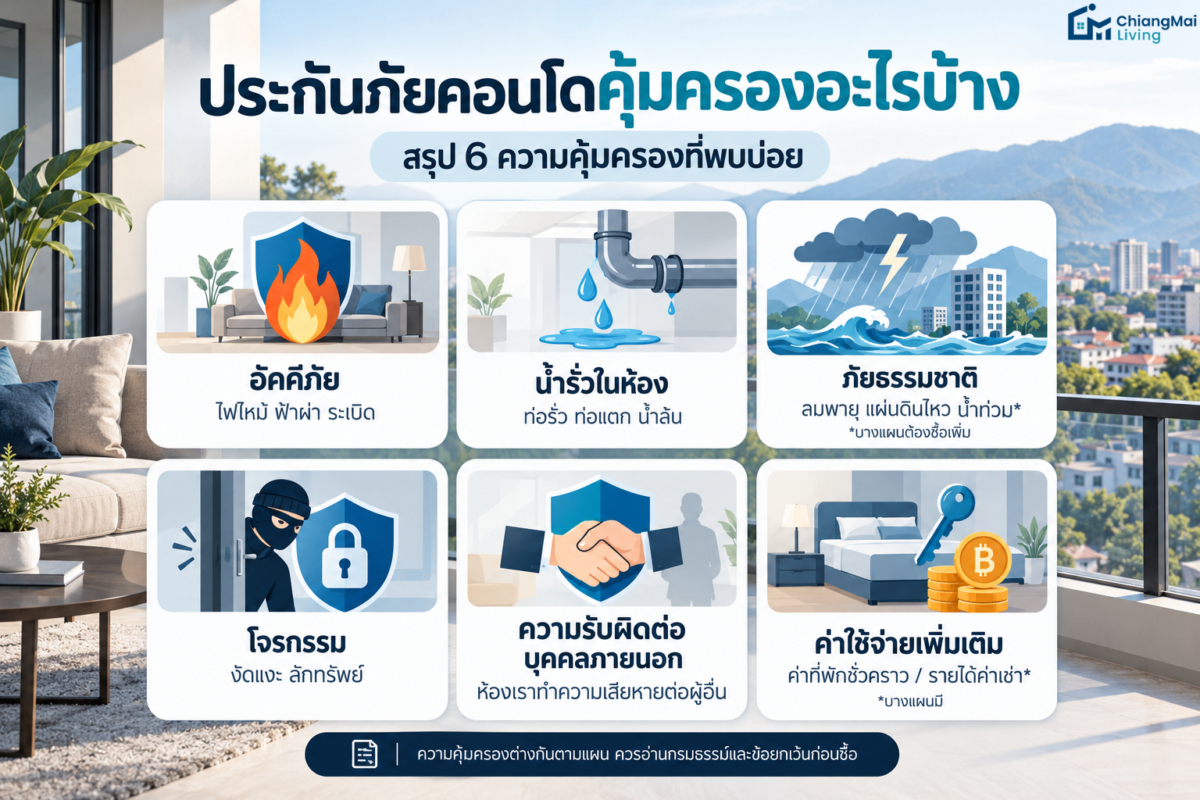
ความคุ้มครองของประกันภัยคอนโดต่างกันไปตามบริษัทและแผน บางภัยอยู่ในความคุ้มครองพื้นฐาน บางภัยต้องซื้อเพิ่ม จึงควรอ่านตารางความคุ้มครองและข้อยกเว้นในกรมธรรม์ประกอบเสมอ
1. อัคคีภัย ฟ้าผ่า และการระเบิด
เป็นความคุ้มครองพื้นฐานของประกันอัคคีภัยที่อยู่อาศัย ครอบคลุมความเสียหายต่อตัวห้อง งานบิลท์อิน และทรัพย์สินในห้องตามทุนประกันที่เลือก กรมธรรม์มาตรฐานมักรวมภัยจากยวดยานพาหนะและอากาศยานด้วย เช่น รถชนอาคาร หรือวัตถุตกจากอากาศยาน
2. ภัยเนื่องจากน้ำ (ท่อรั่ว ท่อแตก น้ำล้น)
มักคุ้มครองความเสียหายจากน้ำที่รั่วไหลหรือล้นจากท่อ ถังน้ำ หรืออุปกรณ์ในระบบประปาภายในอาคาร เช่น สายฉีดชำระหลุด ท่อใต้อ่างแตก หรือเครื่องทำน้ำอุ่นรั่ว จนพื้นลามิเนตบวม ฝ้าเพดานเสียหาย หรือเฟอร์นิเจอร์เปียก ทั้งนี้ประกันจ่ายตามความเสียหายจริงไม่เกินทุนประกัน และความเสียหายจากความเสื่อมสภาพหรือการขาดการบำรุงรักษามาเป็นเวลานานอาจถูกยกเว้น
3. ภัยธรรมชาติและน้ำท่วม (มักเป็นภัยเพิ่ม)
ลมพายุ ลูกเห็บ แผ่นดินไหว และน้ำท่วม มักเป็นความคุ้มครองเพิ่มเติม หรือมีวงเงินย่อยจำกัดตามแผน ไม่ได้อยู่ในความคุ้มครองพื้นฐานเสมอไป และภัยเนื่องจากน้ำในข้อ 2.2 ไม่รวมน้ำท่วมจากภายนอกอาคาร
สำหรับเชียงใหม่ ช่วงต้นเดือนตุลาคม 2567 เกิดน้ำท่วมใหญ่ในหลายพื้นที่ของตัวเมือง เพราะระดับน้ำแม่น้ำปิงสูงผิดปกติ เจ้าของห้องที่อยู่ใกล้แม่น้ำหรือพื้นที่ลุ่มจึงควรสอบถามเงื่อนไขภัยน้ำท่วมโดยตรง ห้องชั้นสูงอาจไม่ถูกน้ำท่วมโดยตรง แต่ลิฟต์ ระบบไฟ และที่จอดรถเป็นส่วนกลางที่อาจได้รับผลกระทบจนใช้งานไม่ได้ชั่วคราว บางแผนอาจมีวงเงินย่อยหรือข้อจำกัดตามพื้นที่ จึงควรถามก่อนซื้อ
4. โจรกรรม
มักคุ้มครองทรัพย์สินในห้องที่สูญหายจากการลักทรัพย์ที่มีร่องรอยการงัดแงะชัดเจน รวมถึงการชิงทรัพย์หรือปล้นทรัพย์ และบางแผนรวมค่าซ่อมประตูหรือหน้าต่างที่เสียหายจากการงัด ความคุ้มครองนี้อาจเป็นภัยเพิ่ม ขึ้นกับแผนที่เลือก
5. ความรับผิดต่อบุคคลภายนอก
ช่วยชดใช้ค่าสินไหมทดแทนที่เจ้าของห้องต้องรับผิดตามกฎหมายต่อเพื่อนบ้านหรือนิติบุคคล ตามวงเงินที่ระบุในกรมธรรม์ เช่น ท่อน้ำในห้องรั่วซึมจนฝ้าและเฟอร์นิเจอร์ของห้องข้างล่างเสียหาย หรือไฟไหม้จากห้องเราลามไปห้องข้างเคียง ความคุ้มครองนี้ใช้ได้เมื่อเจ้าของห้องมีความรับผิดตามกฎหมาย และเหตุนั้นอยู่ในขอบเขตที่กรมธรรม์คุ้มครอง ไม่ได้จ่ายให้ทุกกรณีโดยอัตโนมัติ
6. ค่าเช่าที่พักชั่วคราว และรายได้ค่าเช่า
บางแผนจ่ายค่าเช่าที่อยู่อาศัยชั่วคราวเมื่อห้องเสียหายจนอยู่ไม่ได้ ตามวงเงินและระยะเวลาที่กำหนด ส่วนการชดเชยรายได้ค่าเช่าที่สูญเสียสำหรับห้องปล่อยเช่านั้น ไม่ใช่ทุกแผนมี ควรสอบถามให้ชัดและขอให้ระบุไว้ในเอกสารเป็นลายลักษณ์อักษร
รายการความคุ้มครองข้างต้นเป็นหลักทั่วไป แผนประกันของแต่ละบริษัทอาจต่างกัน ควรอ่านตารางความคุ้มครองและข้อยกเว้นในกรมธรรม์ก่อนซื้อ
สิ่งที่ประกันภัยคอนโดมักไม่คุ้มครอง
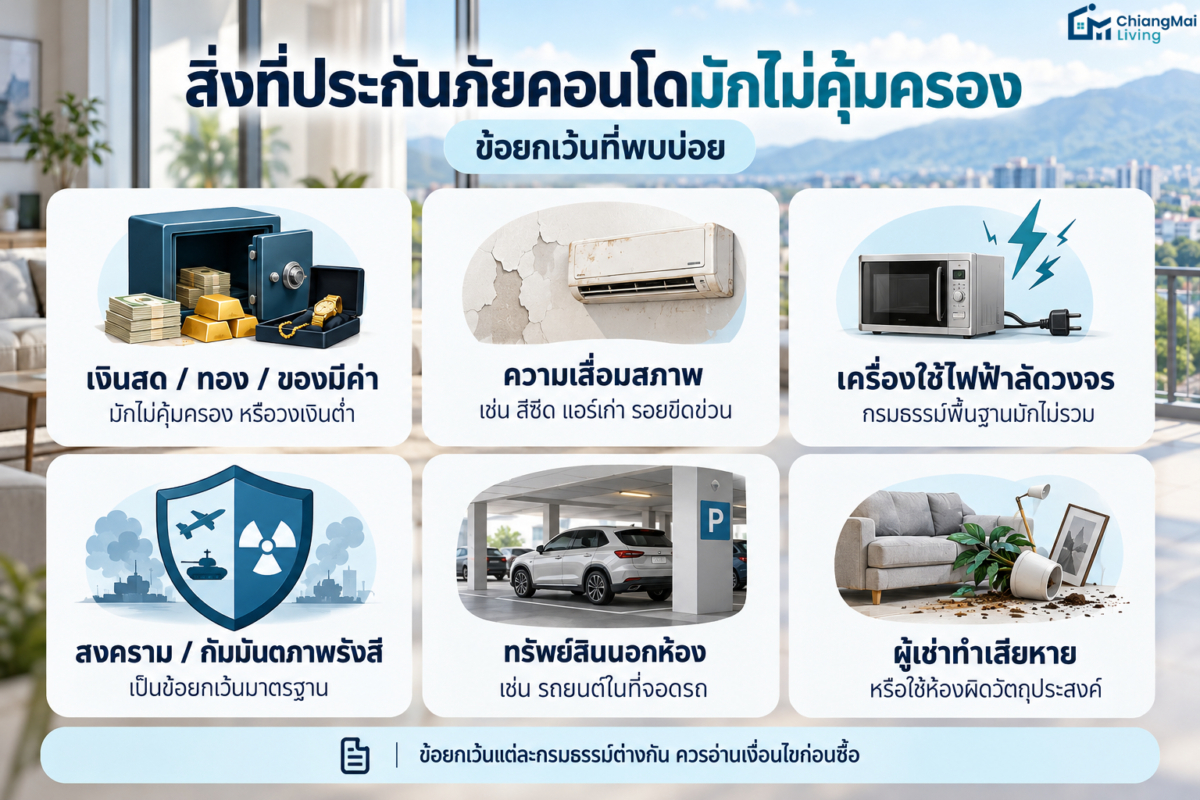
ข้อยกเว้น (Exclusions) เป็นส่วนที่ควรอ่านก่อนเซ็นมากที่สุด รายการที่พบบ่อยมีดังนี้:
- เงินสด ทอง อัญมณี และของมีค่า: มักไม่คุ้มครอง หรือจำกัดวงเงินต่ำ เพราะตรวจสอบมูลค่ายาก ควรเก็บในตู้นิรภัยหรือฝากไว้กับธนาคาร
- ความเสื่อมสภาพตามการใช้งาน (Wear and Tear): เช่น สีผนังซีด แอร์เก่าไม่เย็น หรือรอยขีดข่วนจากสัตว์เลี้ยง
- เครื่องใช้ไฟฟ้าเสียจากไฟฟ้าลัดวงจรทั่วไป: กรมธรรม์พื้นฐานมักไม่รวม ต้องดูภัยเพิ่มสำหรับเครื่องใช้ไฟฟ้า ส่วนความเสียหายจากฟ้าผ่าอาจอยู่ในความคุ้มครองตามเงื่อนไข หากไฟฟ้าลัดวงจรจนเกิดไฟไหม้ลุกลาม ความเสียหายต่อทรัพย์สินอื่น เช่น โซฟา มักอยู่ในความคุ้มครองจากอัคคีภัย แต่ตัวเครื่องที่ลัดวงจรอาจไม่ได้รับชดใช้
- สงครามและกัมมันตภาพรังสี: เป็นข้อยกเว้นมาตรฐาน ส่วนการจลาจลและการก่อการร้ายอาจแยกเป็นภัยเพิ่ม ขึ้นกับกรมธรรม์
- ทรัพย์สินนอกห้อง: เช่น รถยนต์ในที่จอดรถ ต้องดูประกันภัยรถยนต์ ไม่ใช่ประกันภัยคอนโด
- การกระทำของผู้เช่าและการใช้ห้องผิดวัตถุประสงค์: ประกันของเจ้าของห้องทั่วไปมักไม่คุ้มครองกรณีผู้เช่าลักทรัพย์ ทำลายทรัพย์สินโดยตั้งใจ หรือใช้ห้องเพื่อกิจกรรมที่ผิดกฎหมาย
ข้อยกเว้นของแต่ละกรมธรรม์ไม่เหมือนกัน ควรอ่านเงื่อนไขและสอบถามบริษัทประกันก่อนตัดสินใจ
น้ำรั่วระหว่างห้อง ใครรับผิดและประกันช่วยอย่างไร
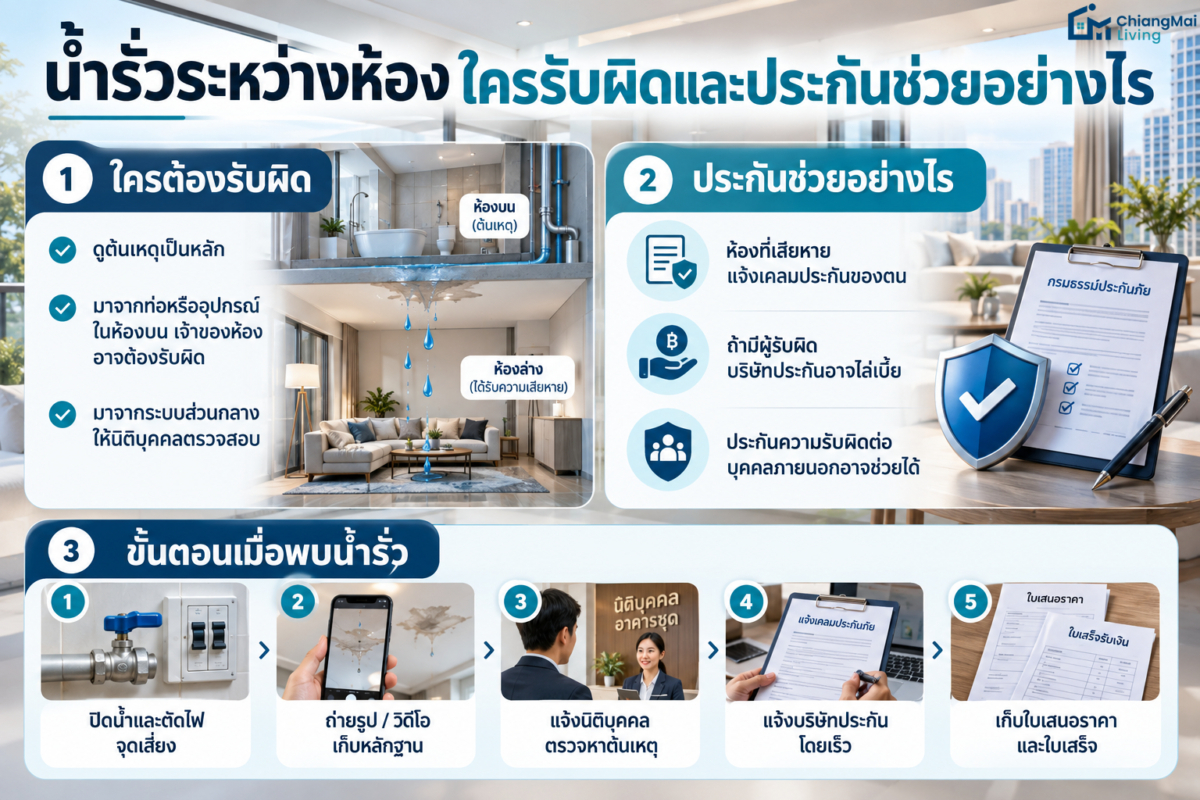
น้ำรั่วซึมระหว่างชั้นเป็นปัญหาที่เกิดได้ในอาคารชุดทุกแห่ง และเป็นจุดที่ประกันภัยช่วยลดภาระได้ชัดเจน
ใครต้องรับผิด
ไม่มีคำตอบเดียวที่ใช้ได้ทุกกรณี ต้องดูต้นเหตุ หากน้ำมาจากอุปกรณ์หรือท่อภายในห้องบนที่เจ้าของดูแล และเกิดจากความประมาท เจ้าของห้องบนอาจต้องรับผิดต่อห้องล่างตามหลักละเมิดของประมวลกฎหมายแพ่งและพาณิชย์ แต่ถ้าต้นเหตุเป็นท่อหรือระบบส่วนกลาง ความรับผิดอาจไม่ใช่ของเจ้าของห้องบน ดังนั้นควรให้นิติบุคคลและช่างช่วยตรวจหาต้นเหตุ และขอบันทึกผลตรวจเป็นลายลักษณ์อักษรก่อน
ประกันช่วยอย่างไร
- ห้องที่ได้รับความเสียหาย: หากมีประกันภัยคอนโดที่คุ้มครองภัยเนื่องจากน้ำ สามารถแจ้งเคลมกับบริษัทประกันของตนเองเพื่อซ่อมแซมความเสียหายได้ตามเงื่อนไข
- บริษัทประกันไล่เบี้ย: เมื่อบริษัทประกันจ่ายสินไหมแล้ว หากความเสียหายเกิดจากการกระทำของบุคคลภายนอก บริษัทประกันเข้ารับช่วงสิทธิไปเรียกร้องจากผู้ที่ต้องรับผิดได้ตามมาตรา 880 แห่งประมวลกฎหมายแพ่งและพาณิชย์ ผู้เอาประกันจึงไม่ต้องเจรจาทวงค่าเสียหายเองทั้งหมด
- ห้องที่เป็นต้นเหตุ: หากเจ้าของห้องมีความรับผิดต่อบุคคลภายนอก ประกันของห้องนั้นอาจช่วยชดใช้ให้ ตามวงเงินและเงื่อนไขของกรมธรรม์
ขั้นตอนเมื่อพบน้ำรั่ว
- ขั้นที่ 1: ปิดวาล์วน้ำและตัดไฟส่วนที่เสี่ยง แล้วแจ้งนิติบุคคลหรือช่างทันที
- ขั้นที่ 2: ถ่ายภาพและวิดีโอความเสียหายก่อนซ่อมหรือเก็บกวาด และบันทึกวันเวลาเกิดเหตุ
- ขั้นที่ 3: ขอให้นิติบุคคลตรวจหาต้นเหตุและบันทึกผลเป็นลายลักษณ์อักษร
- ขั้นที่ 4: แจ้งบริษัทประกันโดยเร็ว ตามเวลาที่กรมธรรม์กำหนด และสอบถามเอกสารที่ต้องใช้
- ขั้นที่ 5: เก็บใบเสนอราคาและใบเสร็จค่าซ่อม และไม่ควรตกลงรับผิดหรือชดใช้เองก่อนปรึกษาบริษัทประกัน เพราะบางกรมธรรม์ห้ามผู้เอาประกันยอมรับผิดโดยไม่ได้รับความยินยอม
หากข้อพิพาทกับเพื่อนบ้านยืดเยื้อ ดูแนวทางร้องเรียนและเจรจาเพิ่มเติมได้ใน บทความเรื่องเพื่อนบ้านเสียงดังในคอนโด ซึ่งอธิบายขั้นตอนการแจ้งนิติบุคคลและการเก็บหลักฐานที่ใช้ได้กับกรณีใกล้เคียงกัน
บทความนี้ให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย หากมีข้อพิพาทหรือความเสียหายสูง ควรปรึกษาทนายความและบริษัทประกันภัยโดยตรง
ห้องปล่อยเช่า เจ้าของห้องและผู้เช่าควรทำประกันอะไร
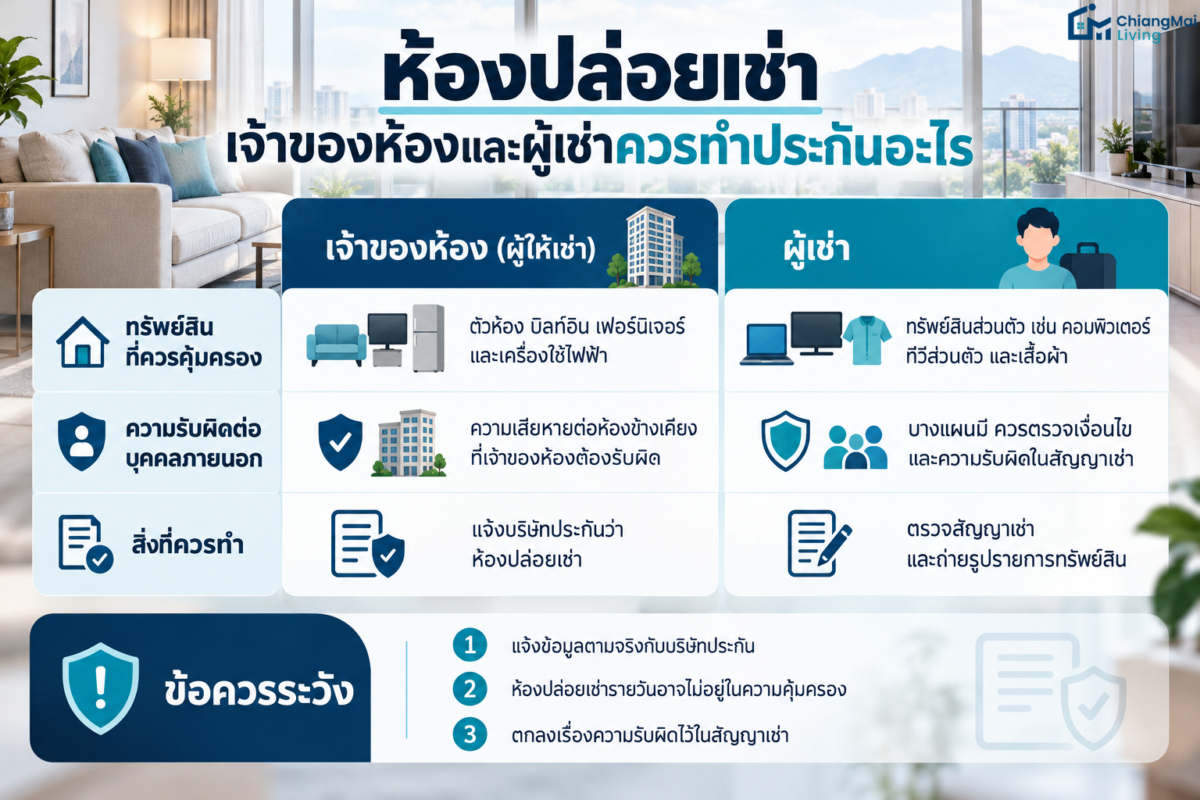
ทั้งเจ้าของห้องและผู้เช่าซื้อประกันได้ แต่คุ้มครองคนละส่วน และเงื่อนไขของห้องปล่อยเช่าต่างจากห้องที่เจ้าของอยู่เอง
| หัวข้อ | เจ้าของห้อง (ผู้ให้เช่า) | ผู้เช่า |
|---|---|---|
| ทรัพย์สินที่ควรคุ้มครอง | ตัวห้อง งานบิลท์อิน เฟอร์นิเจอร์และเครื่องใช้ไฟฟ้าที่เจ้าของจัดให้ผู้เช่า | ทรัพย์สินส่วนตัวของผู้เช่า เช่น คอมพิวเตอร์ ทีวีส่วนตัว เครื่องแต่งกาย |
| ความรับผิดต่อบุคคลภายนอก | ความเสียหายต่อห้องข้างเคียงที่เจ้าของห้องต้องรับผิด | บางแผนมี ควรสอบถามก่อนซื้อ และดูสัญญาเช่าว่าผู้เช่าต้องรับผิดต่อเจ้าของห้องอย่างไร |
| สิ่งที่ควรทำ | แจ้งบริษัทประกันว่าห้องปล่อยเช่า และระบุเรื่องประกันและความรับผิดไว้ในสัญญาเช่า | ตรวจสัญญาเช่าว่ากำหนดให้ทำประกันหรือรับผิดความเสียหายอย่างไร และเก็บภาพรายการทรัพย์สินของตนไว้ |
- แจ้งบริษัทประกันตามความจริง: กรมธรรม์ที่อยู่อาศัยหลายฉบับออกแบบมาสำหรับเจ้าของที่อยู่เอง หากปล่อยเช่าโดยไม่แจ้ง บริษัทอาจปฏิเสธหรือจำกัดการจ่ายสินไหม จึงควรแจ้งและขอให้ระบุประเภทการใช้งานให้ถูกต้อง อาจมีเบี้ยปรับตามความเสี่ยง
- ปล่อยเช่ารายวัน: ประกันที่อยู่อาศัยทั่วไปอาจไม่คุ้มครองการเช่ารายวันแบบหมุนเวียนผู้พัก และการเช่าระยะสั้นอาจมีประเด็นด้านกฎหมายและข้อบังคับนิติบุคคล ดูรายละเอียดใน บทความเรื่องการปล่อยเช่าคอนโดรายวัน (Airbnb)
- สัญญาเช่าที่รัดกุม: ควรระบุความรับผิดต่อความเสียหาย การแจ้งเหตุ และเงินประกันไว้ชัดเจน ดูแนวทางใน บทความเรื่องสัญญาเช่าคอนโด 10 ข้อ และการเตรียมห้องก่อนปล่อยเช่าใน Checklist เตรียมคอนโดก่อนปล่อยเช่า
เงื่อนไขการรับประกันห้องปล่อยเช่าต่างกันตามบริษัทและกรมธรรม์ ควรสอบถามบริษัทประกันก่อนซื้อ และตกลงเรื่องความรับผิดกับผู้เช่าเป็นลายลักษณ์อักษร
เบี้ยประกัน ทุนประกัน และวิธีประหยัด
เบี้ยประกันโดยประมาณ
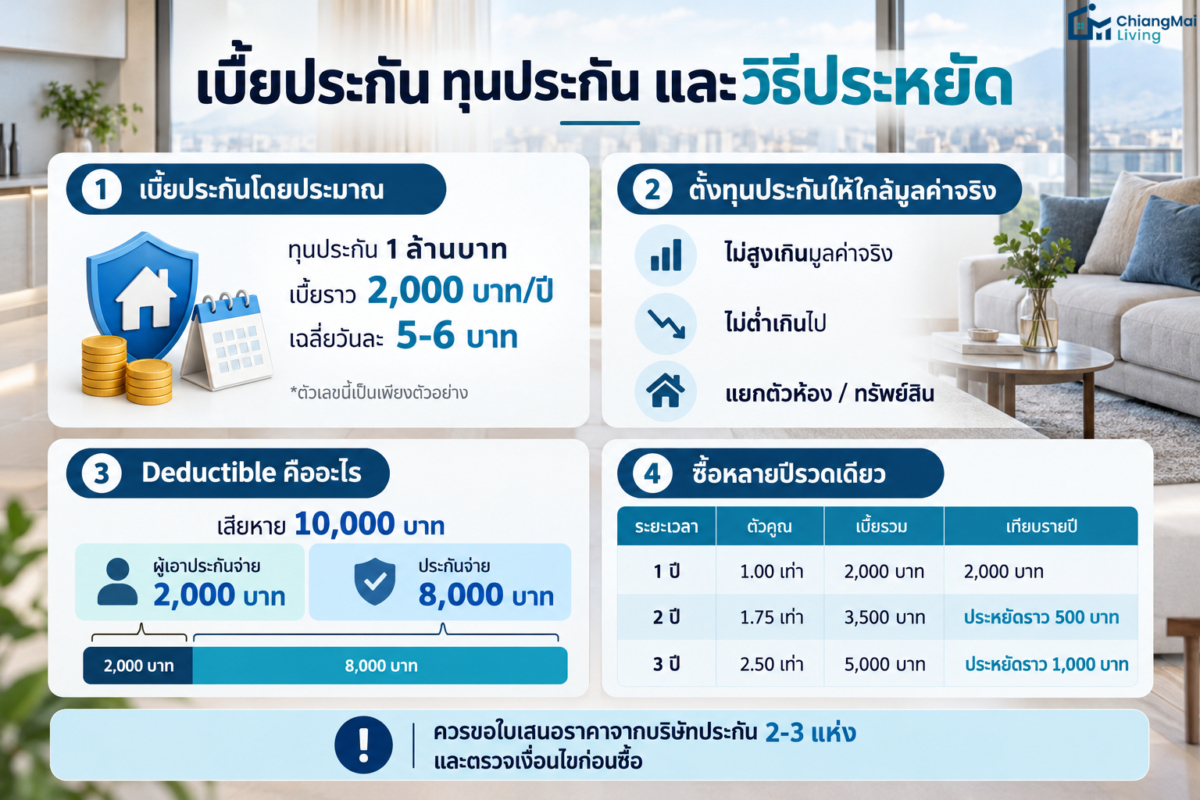
เบี้ยประกันขึ้นกับทุนประกัน ชั้นของห้อง และความคุ้มครองที่เลือก ตัวอย่างแพ็กเกจของสถาบันการเงินแห่งหนึ่งที่ตรวจพบ ทุนประกัน 1 ล้านบาท มีเบี้ยราว 2,000 บาทต่อปี หรือเฉลี่ยราววันละ 5-6 บาท ตัวเลขนี้เป็นเพียงตัวอย่างเพื่อให้เห็นขนาดค่าใช้จ่าย ไม่ใช่ราคากลาง ควรขอใบเสนอราคาปัจจุบันจากบริษัทประกันอย่างน้อย 2-3 แห่ง
ตั้งทุนประกันให้ใกล้มูลค่าจริง
- ไม่ตั้งสูงเกินมูลค่าจริง: เมื่อเคลม ประกันจ่ายตามความเสียหายจริง จึงเสียเบี้ยเพิ่มโดยไม่ได้ประโยชน์
- ไม่ตั้งต่ำเกินไป: หากทุนประกันต่ำกว่ามูลค่าจริงมาก บริษัทประกันอาจจ่ายสินไหมตามสัดส่วน ทำให้ได้เงินไม่พอซ่อม
- แยกส่วนให้ชัด: ตัวห้องและงานบิลท์อิน กับทรัพย์สินเคลื่อนย้ายได้ เช่น เฟอร์นิเจอร์และเครื่องใช้ไฟฟ้า ควรจดรายการและเก็บใบเสร็จหรือภาพถ่ายไว้เป็นหลักฐาน
ความเสียหายส่วนแรก (Deductible)
บางกรมธรรม์กำหนดให้ผู้เอาประกันรับความเสียหายส่วนแรกเอง เช่น Deductible 2,000 บาท หากเสียหาย 10,000 บาท ผู้เอาประกันจ่าย 2,000 บาทแรก และบริษัทประกันจ่ายอีก 8,000 บาท ควรเทียบทั้งเบี้ยและ Deductible ไม่ดูแค่เบี้ยที่ถูกที่สุด
ซื้อหลายปีรวดเดียว
ประกันอัคคีภัยที่อยู่อาศัยแบบ 2 ปี และ 3 ปี มักคิดเบี้ยเป็น 1.75 เท่า และ 2.50 เท่าของเบี้ย 1 ปี ตามลำดับ ซึ่งถูกกว่าการจ่ายรายปีต่อเนื่อง ตัวอย่างต่อไปนี้สมมติเบี้ยรายปีเท่ากับ 2,000 บาท เพื่อให้เห็นวิธีคิด
| ระยะเวลา | ตัวคูณเทียบเบี้ย 1 ปี | เบี้ยรวม (ตัวอย่างสมมติ) | เทียบกับจ่ายรายปีต่อเนื่อง |
|---|---|---|---|
| 1 ปี | 1.00 เท่า | 2,000 บาท | 2,000 บาท |
| 2 ปี | 1.75 เท่า | 3,500 บาท | 4,000 บาท (ประหยัดราว 500 บาท) |
| 3 ปี | 2.50 เท่า | 5,000 บาท | 6,000 บาท (ประหยัดราว 1,000 บาท) |
ก่อนซื้อหลายปี ควรเช็กเงื่อนไขการยกเลิกและการคืนเบี้ย โดยเฉพาะหากมีแผนขายห้องหรือเปลี่ยนผู้เอาประกันในอนาคต
เบี้ย ส่วนลด และเงื่อนไขของแต่ละบริษัทเปลี่ยนแปลงได้ ตัวเลขในตัวอย่างเป็นการสมมติเพื่ออธิบายวิธีคิด ควรสอบถามบริษัทประกันก่อนซื้อ
เช็กลิสต์ก่อนซื้อประกันภัยคอนโด
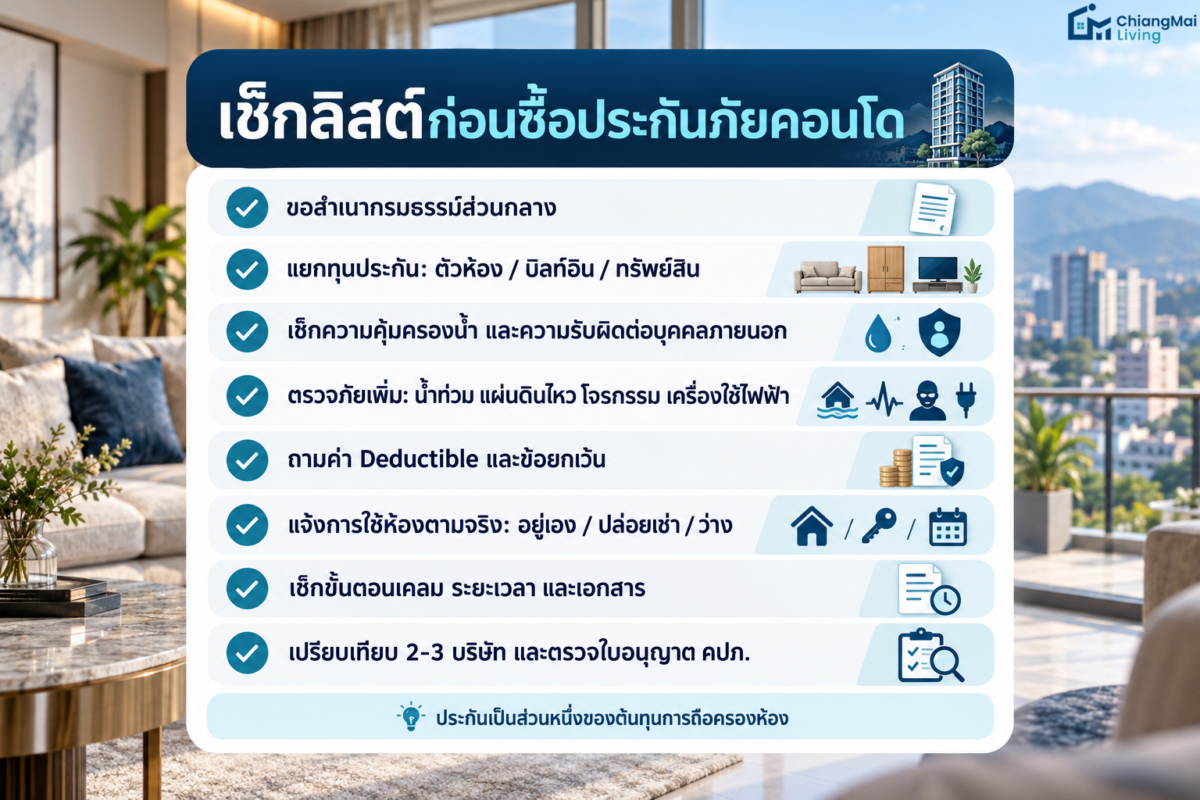
- ขอสำเนากรมธรรม์ส่วนกลางจากนิติบุคคล และดูว่าคุ้มครองส่วนใดของห้องชุดแล้ว
- แยกทุนประกันระหว่างตัวห้อง/งานบิลท์อิน กับทรัพย์สินเคลื่อนย้ายได้ และทำรายการพร้อมภาพถ่าย
- ตรวจว่ามีภัยเนื่องจากน้ำ และความรับผิดต่อบุคคลภายนอก พร้อมวงเงินที่เหมาะกับห้อง เช่น มีกี่ห้องอยู่ข้างล่าง
- ตรวจภัยเพิ่มที่จำเป็น เช่น น้ำท่วม แผ่นดินไหว โจรกรรม เครื่องใช้ไฟฟ้า และวงเงินย่อยของแต่ละภัย
- ถามค่า Deductible และข้อยกเว้นที่เกี่ยวข้องกับห้องของคุณ
- แจ้งข้อมูลการใช้ห้องตามจริง: อยู่เอง ปล่อยเช่า หรือว่าง
- ถามขั้นตอนเคลม ระยะเวลาแจ้งเหตุ เอกสารที่ต้องใช้ และช่องทางติดต่อ
- เปรียบเทียบอย่างน้อย 2-3 บริษัท และตรวจสอบใบอนุญาตของตัวแทนหรือนายหน้าประกันภัยกับ คปภ.
การซื้อประกันเป็นส่วนหนึ่งของต้นทุนการถือครองห้อง ดูรายการค่าใช้จ่ายอื่นที่ควรเตรียมไว้ใน บทความค่าใช้จ่ายซื้อคอนโดเชียงใหม่
คำถามที่พบบ่อย (FAQ)
ประกันภัยคอนโดจำเป็นไหม?
โดยทั่วไปไม่มีกฎหมายบังคับให้เจ้าของห้องทุกรายต้องซื้อ แต่ธนาคารอาจกำหนดให้ทำประกันอัคคีภัยเมื่อกู้ซื้อ และบางโครงการอาจมีข้อกำหนดของตนเอง หากต้องการคุ้มครองทรัพย์สินในห้องและความรับผิดต่อเพื่อนบ้าน ควรพิจารณาทำเพิ่ม โดยดูจากมูลค่าของตกแต่ง ความเสี่ยงของห้อง และงบประมาณ
เบี้ยประกันภัยคอนโดราคาเท่าไร?
ขึ้นกับทุนประกัน ชั้นของห้อง และความคุ้มครองที่เลือก ตัวอย่างแพ็กเกจที่ตรวจพบ ทุนประกัน 1 ล้านบาท เบี้ยราว 2,000 บาทต่อปี ควรขอใบเสนอราคาปัจจุบันจากบริษัทประกันหลายแห่งเพื่อเปรียบเทียบ
ประกันที่ธนาคารให้ทำตอนกู้ ครอบคลุมของในห้องไหม?
โดยทั่วไปมักเป็นความคุ้มครองพื้นฐานของตัวห้องเพื่อรักษาหลักประกันเงินกู้ โดยธนาคารเป็นผู้รับผลประโยชน์ตามยอดหนี้ และมักไม่รวมทรัพย์สินในห้อง ควรตรวจตารางกรมธรรม์ว่าทุนประกันและรายการคุ้มครองคืออะไร หากไม่ครอบคลุมสิ่งที่ต้องการ ให้ปรึกษาบริษัทประกันเรื่องการซื้อเพิ่มหรือทำประกันภัยคอนโดแยก โดยตรวจไม่ให้คุ้มครองซ้ำซ้อนกัน
ปล่อยเช่าห้องต้องแจ้งบริษัทประกันไหม?
ควรแจ้ง เพราะกรมธรรม์ที่อยู่อาศัยหลายฉบับออกแบบสำหรับเจ้าของที่อยู่เอง หากปล่อยเช่าโดยไม่แจ้ง บริษัทอาจปฏิเสธหรือจำกัดการจ่ายสินไหม ควรสอบถามบริษัทว่ามีแผนสำหรับห้องปล่อยเช่าหรือไม่
ประกันของนิติบุคคลจ่ายค่าซ่อมห้องเราเมื่อน้ำรั่วไหม?
ขึ้นกับกรมธรรม์ส่วนกลางของโครงการและต้นเหตุ ควรขอสำเนากรมธรรม์จากนิติบุคคลเพื่อตรวจว่าครอบคลุมส่วนใดของห้องชุด และสอบถามขั้นตอนแจ้งเหตุ
ผู้เช่าซื้อประกันเองได้ไหม?
ได้ หากบริษัทประกันมีแผนรองรับทรัพย์สินในห้องพักหรือแผนสำหรับผู้เช่า ตัวเลือกขึ้นกับแต่ละบริษัท ควรตรวจสัญญาเช่าด้วยว่ากำหนดความรับผิดต่อเจ้าของห้องอย่างไร
สรุป
ประกันภัยคอนโดช่วยปิดช่องว่างที่ประกันของนิติบุคคลไม่ครอบคลุม ทั้งทรัพย์สินในห้อง ความเสียหายจากน้ำ และความรับผิดต่อเพื่อนบ้าน เริ่มจากขอดูกรมธรรม์ส่วนกลาง ตั้งทุนประกันให้ใกล้มูลค่าจริง ตรวจภัยเพิ่มที่จำเป็น และแจ้งการใช้ห้องตามความจริงโดยเฉพาะห้องปล่อยเช่า เมื่อทำครบ คุณจะรู้ว่าตัวเองได้รับความคุ้มครองอะไร และเหลือความเสี่ยงส่วนใดที่ต้องรับเอง
หมายเหตุ: บทความนี้จัดทำเพื่อให้ข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย และกฎของโครงการอาจเปลี่ยนแปลงได้ กรุณาตรวจสอบกับบริษัทประกันภัย คปภ. นิติบุคคลอาคารชุด หรือเจ้าของห้องที่เกี่ยวข้องก่อนตัดสินใจ